約四半世紀前、ロバート・ルーカスは単純な問いを投げかけた:「なぜ資本は貧しい国から豊かな国へ流れるのか?」(Lucas 1990)。世界の貧しい国々は一般に経常収支の黒字を計上し(つまり資本を輸出し)、豊かな国々(とりわけ米国)は一般に経常収支の赤字を計上する(つまり資本を輸入する)。この問いは今日でも変わらず重要である。1 下の表1は、世界金融危機がこのパターンを実際にはほとんど変えていないことを示している。
表1。
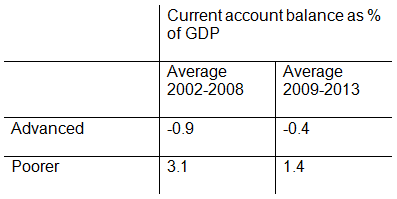
出典:IMF、WEOデータベース。より貧しい国々の集合は、IMFの分類「emerging and developed countries」に対応する。
本稿では、資本フローの方向は貯蓄行動を踏まえれば経済的に合理的であると論じる。しかし真のパズルは、なぜ貧しい国で貯蓄率が高く、豊かな国で低いのかという点にある。
分析の出発点は、1950年代のロバート・ソローの研究以来、すべての経済学者が親しんできた単純な成長モデルである。各国経済は概念的には、資本と労働を組み合わせて「GDP」を生み出す単一の生産関係とみなされ、両者は技術的生産性、すなわち「全要素生産性」によって媒介される。
よく知られているように、資本産出比率は資本収益率の十分統計量である(代数的な導出は以下の付録を参照)。この単純な結果は次の強い含意を持つ:
資本産出比率は、資本・労働・産出の間に機能的関係を持つ国々の間での資本の相対収益率にとっての十分統計量である。
ここでの重要な点は、国際比較において資本収益率は資本労働比率ではなく、資本産出比率と関連づけられるということである。
資本産出比率が低い国は資本収益率も低く、その逆も成り立つ。こうした比率は容易に算出できるため、広く入手可能なデータから相対的な資本収益率を推定するのは簡単である。
なぜ貧しい国から豊かな国へか?
1990年にロバート・ルーカスが提起した問い「なぜ資本は豊かな国から貧しい国へ流れないのか?」には、したがって単純な答えがある。資本は資本産出比率の高い国から、資本産出比率の低い国へ流れるはずであり、後者は必ずしも貧しい国とは限らない。
この指標を用いた自然な比較対象は中国対米国である。中国の資本労働比率は依然としてはるかに低い(多くの資料によれば20分の1)。しかしだからといって、中国の資本収益率が必然的に高くなるとは言えない。中国の全要素生産性がはるかに低い可能性があるからである。
したがって、資本の限界生産性の指標として用いるべきは(資本労働比率ではなく)資本産出比率である。よって、資本フローを予測したいのであれば、一人当たり所得や資本労働比率ではなく、この資本産出比率の時間的・国際的な動きに注目すべきである。
資本産出比率を決定するものは何か?
資本産出比率の推移は、本質的には投資率(GDPに占める投資の割合)と成長率、そして減価償却率に依存する(詳細は付録を参照)。投資率が高まれば資本産出比率は上昇するが、成長率(または減価償却率)が高まると分母が増大し、資本産出比率は低下する。
ルーカスの問いに立ち返れば、資本が「上り坂」、すなわち新興経済から先進経済へ流れる理由を探るには、成長率と投資率の組み合わせに注目すべきである。
やや意外なことに、これら二つの大きなグループの資本産出比率はそれほど離れておらず、現在の投資率と成長率が維持されるならば、新興市場経済の比率が先進経済の比率を追い越す見込みにある。この結果は、IMFのWEOデータベースから、これら二つのグループの投資率とトレンドGDP成長率に関する利用可能なデータを用いれば、容易に検証できる。
(IMFの定義による)先進経済の投資率は現在おおむねGDPの20%であり(その水準が維持される見込み)、実質トレンド成長率は約2%である。文献に従い減価償却率が6%と仮定すると、定常状態の資本産出比率はおよそ2.5となる。定常状態の計算は次のとおりである:2.5= 0.2/(0.02+0.06)。
新興経済(IMFの分類では「emerging and developed economies」)の投資率は現在約30%であり、トレンド成長率は約6%(2018年までの平均)である。これもまた定常状態の資本産出比率を2.5にもたらす。2.5=0.30/(0.06+0.06)であるからである。
表2。
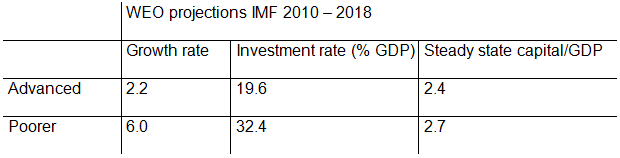
出典:IMF、WEOデータベース。注:より貧しい国々の集合は、IMFの分類「emerging and developed countries」に対応する。
表2は、IMFの予測を用いて定常状態の資本産出比率を算出したものである。重要な点は、IMFによれば2018年までに新興経済の投資率がGDPのほぼ3分の1にまで上昇するはずだということである。これは、より貧しい国々の資本産出比率が豊かな国々よりわずかに高いことを意味する。さらに、今日の資本産出比率はすでに非常に近い(ただし二つのグループ内には重要な差異がある)。
両地域の資本産出比率が類似していることは、一人当たりGDPも類似しているはずだということを意味するわけではない。
しかし、資本産出比率のこの等しさには一つの重要な含意がある。すなわち、資本収益率も等しくなるはずだということである。
第二の点は、両グループ間で資本の大規模な移動が必要ないはずだということを意味する。
さらに、現在の成長率と投資率を前提にすると、先進国の資本GDP比率はより低くなるはずであり、資本は新興経済から先進経済へ流れ続けるはずである。
グループ内の差異
二つの大きなグループ間の差は小さいものの、各グループ内の資本産出比率には重要な差異がある。これらは観察される大規模な資本フローに対応している。
新興市場の中で最も重要な「外れ値」は中国である。
中国は貧しいにもかかわらず、資本産出比率が高い(3に近い)。したがって、中国が資本輸出国になったことは驚くに当たらない。
インドなど他の貧しい国々は、中国よりもはるかに低い資本産出比率を持ち、ほとんどの先進国よりも低い。
したがって、インドが資本を輸入する傾向にあるのは筋が通っている(ほとんどの期間、経常収支赤字を計上している)。
先進経済のグループ内にも、同様だがより小さな差異が存在する:
日本とドイツの資本産出比率は平均より高く、米国のそれは平均より低い。
これは、米国の継続的な経常収支赤字と、他の二か国の継続的な黒字とよく整合している。総じて、世界の資本市場は、資本が最も高い収益を求めて移動するという意味で「効率的」であるように見える。
真のパズル
真のパズルは、したがって、投資がどこに向かうかではなく、新興経済においてはるかに高い貯蓄率にある。これにより、新興経済は自国の資源によって自らの発展を賄うことができる。
ルーカスが1990年に画期的な論文を書いた時点では、新興経済の投資率は今日よりはるかに低く、一貫して経常収支赤字を計上していた。すなわち、投資率が貯蓄率を上回っていた。
当時のパズルは、資本の乏しい国々にもっと投資が行われないのはなぜかという点であった。今日では、新興経済の投資率は先進経済よりGDP比で10ポイント以上高い。もし貯蓄率が変わらなかったとすれば、新興国は非常に大きな経常収支赤字を計上し、大量の資本を輸入することになっていたはずである。しかし実際には、貯蓄率は投資率よりもさらに大きく上昇しており、真のパズルは「なぜ貧しい国々はそれほど多く貯蓄するのか?」となった。
参考文献
Lucas, Robert(1990)。「Why doesn’t Capital Flow from Rich to Poor Countries?」、 The American Economic Review 80 (2): 92–96。
本記事は当初、 voxeu.orgに掲載されました。
Alfaro, Laura, Sebnem Kalemli-Ozcan and Vadym Volosovych(2003)「Why doesn’t Capital Flow from Rich to Poor Countries? An Empirical Investigation」University of Houston、December。
執筆者: Daniel Gros、ブリュッセル所在の欧州政策研究センター(Centre for European Policy Studies)所長。
写真:ムンバイで外貨両替所の広告の前を通り過ぎる女性。REUTERS/Danish Siddiqui。




