人々はなぜ貯蓄するのか?この基本的な問いは、何十年にもわたり経済学者の関心を集めてきた。有力な見解の一つは、「予備的」動機の役割を重視するものだ。つまり、民間主体は予期せぬ将来の所得ショックを緩和するために貯蓄する(最近の議論については、Cronqvist and Siegel 2015を参照)。
予備的動機を重視することから導かれる含意は、マクロ経済の変動性とリスクがより大きい国では、(他の条件が同じなら)民間貯蓄率が高くなるはずだということである。しかし、ラテンアメリカでは貯蓄率が低く、特に東アジアより大幅に低いことが一般に観察されている。その一方で、ラテンアメリカのマクロ経済は概してはるかに変動が大きい。世界のデータを注意深く検証すると、変動性と民間貯蓄率の間に仮説上想定される正の相関ではなく、負の相関が見られることが確認できる。ここで要約する研究プロジェクト(Aizenman, Cavallo and Noy 2015)では、民間主体によるさまざまな予備的行動様式、とりわけ発展途上経済における行動をより豊かに捉えたモデルに基づき、「予備的貯蓄」理論と実証的証拠との乖離について、妥当な説明を示す。
発展途上国に共通する特徴には、金融システムの未発達、制度的枠組みの脆弱さ、マクロ経済集計値の比較的高い変動性、そして世帯のリスクへのさらされやすさを緩和するセーフティーネットの欠如または不十分さがある。これらの要因は、企業の機能や世帯の選択に重大な影響を及ぼす。発展途上国で企業が活動する制度環境は、労働市場のインフォーマル化を促す。このインフォーマル性に加えて、担保を設定することが困難なため、起業家は正規の信用にアクセスできない。そのため、事業を営もうとする起業家は自己資金による調達に頼るが、これは多くの場合、利用可能な唯一の実行可能な選択肢である。自己資金調達と小規模経営は、発展途上国のインフォーマル企業に共通する特徴であり、企業を世帯の貯蓄・投資決定と結び付ける。これはひいては、企業を世帯から、投資を貯蓄から切り離す新古典派の予備的貯蓄論が狭すぎることを示唆する。
実証的証拠
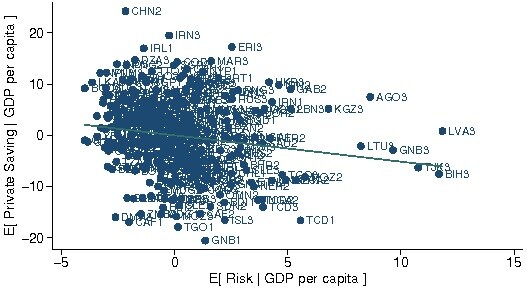
World Economic Outlookの民間貯蓄データ(162カ国、1980-2007年の期間を10年単位の平均で集計)と、より小規模なサブサンプルについてはBebczuk and Cavallo(2014)の世帯貯蓄率データを用いる。図1は、貯蓄とリスクの偏相関(貯蓄の他の決定要因を統制した偏相関)を示している。各国の位置を読者が把握できるよう、国コードを記載した。3桁の国コードの横の数字は10年間の区分を示す(すなわち、1=1980年代、2=1990年代、3=2000年代)。この図は、外れ値に左右されない、民間貯蓄と実質GDP一人当たりの変動性との負の相関を示している。
図1。偏相関—民間貯蓄と実現した過去の変動性
個別ショックを伴うインフォーマル性
このパズルに対する私たちの説明は、金融市場の不完全性がインフォーマル性、世帯の教育投資、そしてマクロ経済の不確実性下における所得決定に及ぼす影響に焦点を当てた、単純化した世代重複モデルによって示される。このモデルはGalor and Zeira(1993)の枠組みを拡張したものである。世帯の各構成員の寿命を2期間と仮定する。消費と子どもへの遺産の相続は、成人期にあたる人生の第2期、かつ最終期に行われる。各世代は2期間を生きる。
第1期である若年期には、子どもは非熟練労働者として労働力に加わり、生涯の両期間にわたって低い非熟練賃金を得ることができる。あるいは、人的資本を獲得して第2期に熟練労働者となり、家族企業を運営・管理する能力を得ることもできる。第2期の成人期には、非熟練労働者は低い非熟練賃金を得続ける。教育を受けた労働者は家族企業の運営に従事する。彼らは既存の家業を引き継ぐ(親に代わる)か、新たに「グリーンフィールド」の家族企業を立ち上げる。第2期は子どもを育て、遺産と子どもの教育に関する決定を行う時期でもある。
この設定では、遺産を成人による貯蓄の決定と考える。遺産は人的資本への投資資金となる(物的資本をモデルに加えても結果は変わらない)。モデルからは、関連するいくつかの閾値が得られる(これらは金利や生産性などの関数である)。ある期の遺産が閾値を上回る場合、貯蓄率は時間の経過とともに比較的高い定常均衡へ収束する。反対に、遺産が閾値を下回る場合、貯蓄率は時間の経過とともにより低い定常状態へ収束する。Galor and Zeira(1993)と同様に、他の点では同一の世帯間で遺産に差があると、長期的な帰結が分岐し得ることが分かる。長期均衡では、世帯は低貯蓄均衡へ収束する層と、より裕福で高貯蓄均衡へ収束する層に二極化する。
マクロ経済ショック
私たちの主な貢献は、第2期に発生する実現したマクロ経済ショックが、第1期に決定される実際の遺産に及ぼす影響に焦点を当てることにある。これは、第1期の遺産動機と、第2期にマクロ経済ショックが実現した後に決まる実際の遺産との関連に着目したものである。
要するに、繰り返し発生する負のショックの影響は、関連する閾値を右方へ移動させる。つまり、任意の遺産額(すなわち、その期間の貯蓄額)に対して、世帯が低貯蓄均衡に陥る可能性が高まる。これにより、より多くの人々が低貯蓄均衡へ移行し、経済全体の民間貯蓄率が低下する。したがって、このモデルの重要な示唆は、経済の変動性が高まると、総貯蓄率が低下する可能性があるということだ。これは予備的貯蓄理論と矛盾しない。民間主体による他の「予備的」行動様式を含むように、理論を拡張するものにすぎない(より長期的な分析についてはAizenman and Noy 2013を参照)。
結びの考察
私たちは、変動性と民間部門の貯蓄との間に観察される、直感に反する負の相関に焦点を当てた。標準的な見解では、より変動の大きいマクロ経済、あるいはより高い総リスクに直面する国に暮らす民間主体は、より多くの予備的行動を取り、貯蓄を増やすと予想されるため、正の相関が仮定される。実際には、統計的な関連は逆であり、変動の大きい地域ほど民間貯蓄率が低いことが観察される。私たちは、中・低所得国を特徴付ける制度環境上の制約を取り入れた理論モデルを提示し、こうした制約が民間部門の貯蓄行動に及ぼす含意を検討する。
さらに検討すべき重要な論点が二つある。第一に、私たちの理論的・実証的分析では、総リスクの程度は民間部門の貯蓄選択そのものには依存しないと仮定した。この二つの集計値の間にあるフィードバック機構を、より包括的に調査する十分な理由がある。第二に、上で述べた考察の一部は、より開放的な経済では変化すると予想される。私たちの完全なモデルでは、ある形態の国際的な労働移動を仮定したが、より開放的な資本市場の含意は検討しなかった。資本市場のさらなる開放は、低所得国の信用市場が未発達であることに伴う問題の一部を緩和する可能性がある一方、考慮すべき変動性の新たな要因を生み出す可能性もある。
要約すると、私たちの中心的なメッセージは、広く捉えた貯蓄行動と、総リスクおよび不確実性との相互作用は、一般に想定されるより複雑かもしれないということだ。私たちは、観察された実証的な規則性と形式的なモデルの両方を用いて、それを示すことを目指した。
参考文献
Aizenman J and I Noy(2013)「公共・民間貯蓄とマクロ経済ショックの長い影」、VoxEU.org、5月29日。
Aizenman J, E Cavallo, and I Noy(2015)「予備的戦略と世帯貯蓄」、NBER Working Paper #21019。
Bebczuk R andE Cavallo(2014)「企業貯蓄は本当に私たちに関係ないのか?」、IDB Working Paper No. 523、米州開発銀行。
Cronqvist H and S Siegel(2015)「貯蓄行動の起源」、 Journal of Political Economy123(1):123-169。
Galor O and Y Zeira(1993)「所得分配とマクロ経済学」、 Review of Economic Studies 60:35-52。
本記事は、 Vox EUとの協力により掲載されています。掲載は、世界経済フォーラムが見解を支持することを意味するものではありません。
Agendaの最新情報を受け取るには、 週刊ニュースレターに登録してください。
著者:Joshua Aizenmanは、USCのDockson経済学・国際関係学講座教授であり、NBERの研究員。Eduardo Cavalloは、米州開発銀行の研究部門の主任エコノミスト。Ilan Noyは、Victoria University of Wellingtonの災害経済学講座教授および経済学教授。
画像:タリンのATMで500エストニア・クローン(40ドル)を引き出す顧客。REUTERS/Ints Kalnins




