本記事は Project Syndicateとの協力により掲載されています。
先月、中国の指導部は第13次五か年計画の詳細を明らかにした。同計画は2020年までの経済の進路を導くものである。前の五か年計画を特徴づけていた、猛烈なペースで工業生産を拡大するという指示はもはや見られない。現在の焦点は、国内消費、より強固なサービス部門、起業家精神、イノベーションに支えられた、持続可能な長期的成長の達成にある。
中国で既に6億8,000万人を超えるアクティブユーザーを抱えるインターネットは、この転換を促進する上で重要な役割を果たすだろう。とりわけ、与信配分を合理化する手法であるオンラインのP2P(ピアツーピア)融資は、中国の金融セクターを拡大・深化させ、企業の成長とイノベーションを可能にし、国内消費を押し上げる鍵を握る可能性がある。
オンラインP2P融資では、個人投資家(そして近年は機関投資家も)が、伝統的な金融仲介機関を介さずに、個人の借り手に貸し出せる資金を提供する。融資額はCN¥100(16ドル)から CN¥100万までに及び、現在、伝統的な金融機関を通じた与信へのアクセスに苦慮している中小企業(SME)や個人の借り手を対象とする。
過去3年間、中国のP2P融資セクターは年平均245%という驚異的なペースで成長しており、その取引総額は 昨年CN¥2,530億に達した。中国では現在、登録済みのアクティブなP2P融資プラットフォームが2,000を超えており、4年前のわずか50から増加している。
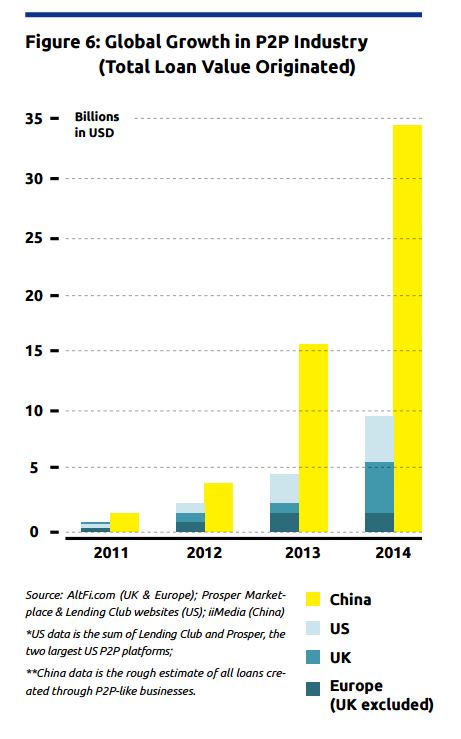
それでも、P2P融資は中国の融資全体のごく一部を占めるにすぎない。昨年、ピアツーピアのネットワークを通じて発行された融資総額は、中国の銀行が発行した CN¥15.1兆の消費者ローン のわずか1.5%に相当した。明らかに、成長の余地は十分に残されている。
とはいえ、この成長は慎重に管理されなければならない。オンラインP2Pプラットフォームが融資を迅速かつ広範に提供することを可能にしている要因そのもの、すなわち、消費者の信用格付けデータベースへの依存と、担保や保証の放棄が、借り手に関する重要な疑問を未解決のまま残すことから、リスクを生み出しうる。
実際、リスクはすでに顕在化し始めている。P2P融資データベース「 Wangdaizhijia」によれば、2011年から2015年半ばまでに、中国の登録プラットフォームの3分の1超が深刻な問題を経験した。例えば、300を超えるプラットフォームで投資家が資金の引き出しに困難を訴え、さらに300を超えるプラットフォームでは運営者が投資家の資金を持ち逃げした。業界全体としては、質が高く容易に入手できるデータは依然として得がたいままである。
もっとも、幸いにもこうした欠点は克服可能である。規制当局とインターネット金融事業者は、新たなリスク最小化策を策定し、P2P融資分野における利益を確保するにあたり、個人や中小企業向けの伝統的な銀行融資を参考にすることができる。
ある研究では、 中国の5つの銀行の融資データを基に、研究者チームと私は、中小企業および個人向け融資の不良債権化を左右する5つの要因を特定した。いくつかは比較的明白だった。融資額の増大と高いレバレッジ比率は、不良債権(NPL)比率の上昇につながる。ほかの要因、すなわち保証や担保の有無、(企業のオーナーではなく)小規模企業への融資、地理的により遠方の借り手への融資は、それほど明白ではなかった。
教訓は明確である。金融機関は、保証への依存を減らしつつ、地域の個人向けに少額融資をより多く提供することを目指すべきである。この過程を後押しするため、融資プラットフォームは信用情報の共有とデータ活用のためのより良いチャネルを必要としており、本人確認システムを構築しなければならない。そのためには、政府と民間部門の連携に加え、情報共有のための専用ネットワークが求められる。
現行の規制も、多くの分野で改善が必要である。例えば、事業範囲にかかわらず、すべてのオンラインP2P融資プラットフォームは規制当局への登録を義務付けられるべきである。また、同分野の専門業界団体が提供する、マネーロンダリングおよびテロ資金供与の防止を目的とした研修を受けるべきである。
とはいえ、全体として、P2P融資が経済全体にもたらす体系的リスクは小さいため、煩雑な規制の網は不要であり、避けるべきである。代わりに、規制当局は柔軟なアプローチを採用すべきである。
例えば、段階的な免許制度は、プラットフォーム間の金融の複雑性やリスクの程度の違いに対処する上で最も効果的であろう。このシナリオでは、借り手と貸し手の間で情報仲介者として機能するが、融資取引には直接関与しないプラットフォームは、リスクが最も小さいため、ほぼすべての正式な規制および監督を免除されるだろう。
基本的な預金および融資機能を提供するプラットフォームは銀行に分類されるべきであり、その取引には信用リスク、流動性リスク、取引リスクが伴うため、リスクベースの自己資本規制のような措置と並んで、健全性監督に値する。とはいえ、こうした企業に、運営の柔軟性を阻害するような複雑で高度な自己資本比率規制を過度に課さないことが重要である。
最後に、より高度な金融の複雑性を伴うビジネスモデルを持つプラットフォームは、不正行為について慎重に監視されなければならない。十分な専門知識なしに自己勘定取引を行ったり、適切なリスク評価と管理なしに保証利回りを提供したりする可能性が最も高いためである。もちろん、金融の相互連関性は、業界に適切な基準の国際的な調整を求める。
P2P融資には落とし穴があるものの、それらが適切に考慮されれば、伝統的な銀行によって資金ニーズが見過ごされてきた人々に支えられ、同セクターは間違いなく成長を続けるだろう。これは、中国経済において同セクターが主要な役割を確保する助けとなるだろう。
掲載は、世界経済フォーラムによる見解の支持を意味するものではない。
「Agenda」の最新情報を把握するには 週刊ニュースレターにご登録ください。
著者:Liu Mingkangは、香港中文大学のグローバル経済・金融研究所に所属する BCT Distinguished Research Fellowである。
写真:金融街にある商業銀行の本店前で、中国の国旗がはためいている。REUTERS/Kim Kyung-Hoon。




