世界経済フォーラムの新経済・社会センターがお届けする、世界経済に関するニュースと分析の定期まとめです。
主要ニュース:インフレがなぜ根強く続いているのか、賃金は物価上昇に追いついたのか、そして不均衡な経済成長と世界的な不均衡の拡大が政策対応をいかに複雑にしているのか。
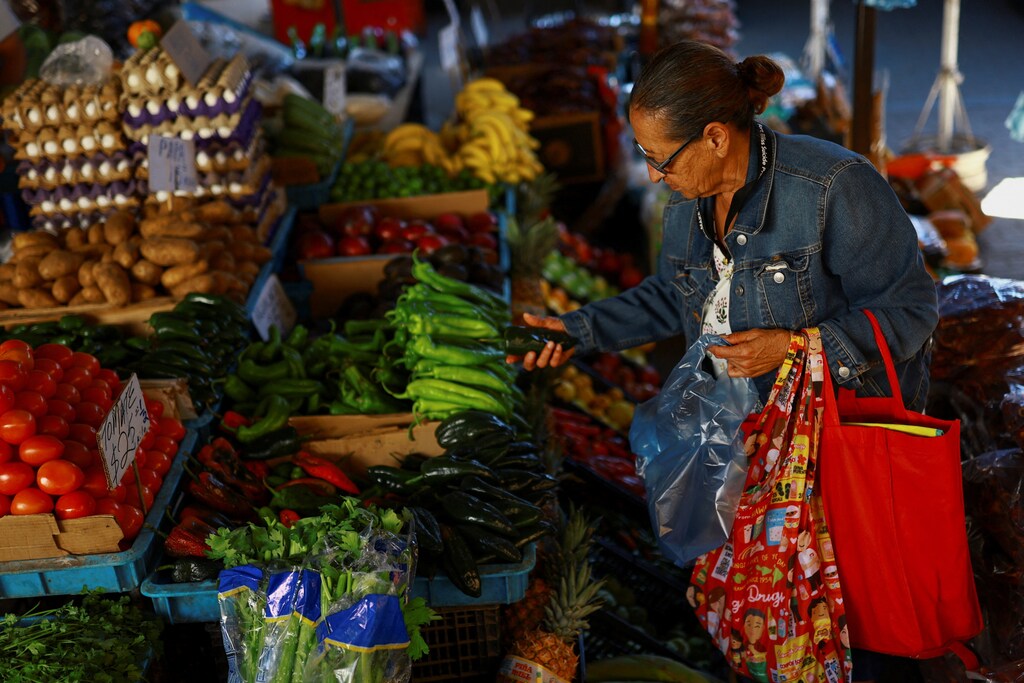
多くの経済圏でインフレ率はパンデミック後の高水準から後退しているものの、家計は依然として生活費の上昇に直面している。世界経済フォーラムの最新の チーフエコノミストの見通し 今後さらなる圧力がかかることが予想されることを示唆している。回答者の88%が今後1年間で食費が上昇すると予想し、83%が電気料金の上昇を予想し、77%が輸送費の上昇を予想している。
こうした圧力は、多くの経済圏で購買力が完全に回復する前に生じている。同時に、経済成長の不均衡は政府や中央銀行の対応余地を狭めており、世界的な不均衡の拡大は貿易や金融の緊張を高めている。
なぜ価格は依然として下落圧力にさらされているのか?
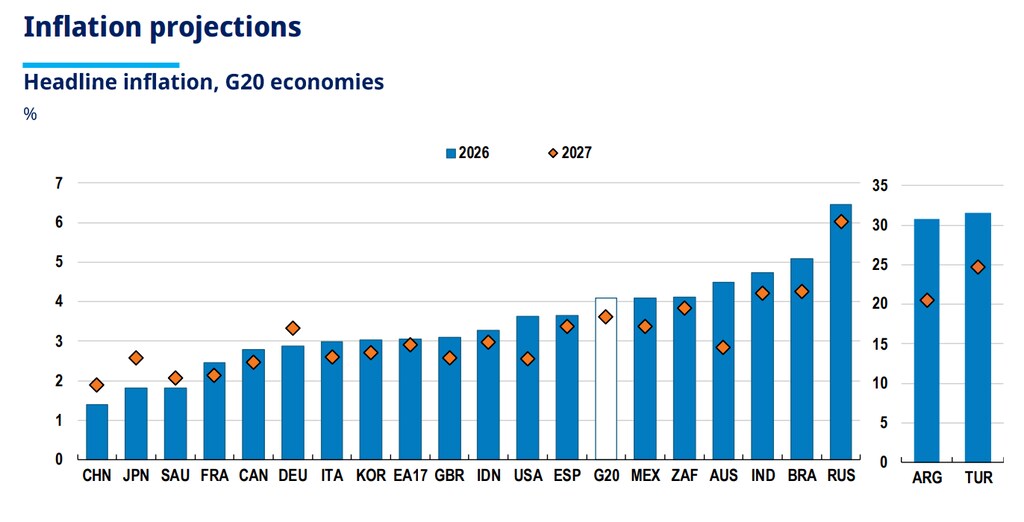
世界の総合インフレ率は 2026年には4.7%に上昇する 2027年には4.1%に緩和する。先進G20経済全体では、 総合インフレ率は上昇すると予測されている 経済協力開発機構(OECD)によると、2025年の2.5%から2026年には3.2%に上昇した後、2027年には2.6%に低下すると予測されている。新興G20諸国では、4.1%から4.8%に上昇した後、4.3%に低下すると予測されている。
国によって状況は大きく異なる。アルゼンチンではインフレ率が今年の30.8%から2027年には20.5%へと特に大幅に低下すると予測されており、トルコでも31.5%から24.7%へと低下すると予測されている。オーストラリア、米国、南アフリカでもインフレ率は緩和すると予想される一方、日本、中国、ドイツでは上昇すると見込まれている。
食料価格の高騰が圧力を強めている。 FAO食料価格指数 9月の平均価格は136.0ポイントで、8月比1.5%、前年同月比5.8%上昇した。FAO穀物価格指数は前月比5.1%上昇、砂糖価格指数は6.1%、植物油価格指数は0.9%上昇した。これらの上昇は、貿易と輸送の混乱、供給見通しの逼迫、悪天候といった要因が複合的に影響した結果である。
エネルギー市場は、地政学的な混乱にも依然として敏感である。 ブレント原油は10月初旬に1バレル100ドル付近まで下落した。 9月下旬に急上昇した後、中東からの輸出増加と緊急備蓄からの計画的な放出により、供給に関する懸念がいくらか緩和された。
なぜ同様のショックが経済間でこれほど異なるインフレ結果を生み出したのか?国際通貨基金が130カ国を対象に行った調査によると、パンデミック前のインフレとインフレの規模は、 国内エネルギー価格ショックは、新型コロナウイルス感染症後のインフレ率の国別変動の約85%を説明する。また、エネルギー価格から総合インフレ率への転嫁率は、パンデミック以降およそ3倍に増加しており、新興国市場では特に顕著であることが判明した。
これは、今日のインフレ圧力は、直近のショックの規模だけを反映しているわけではないことを示唆している。各国のインフレの歴史、政策枠組みの信頼性、エネルギーコストが経済全体に及ぼす影響など、すべてがインフレ圧力の持続性に影響を与える可能性がある。
賃金は追いついたのか?
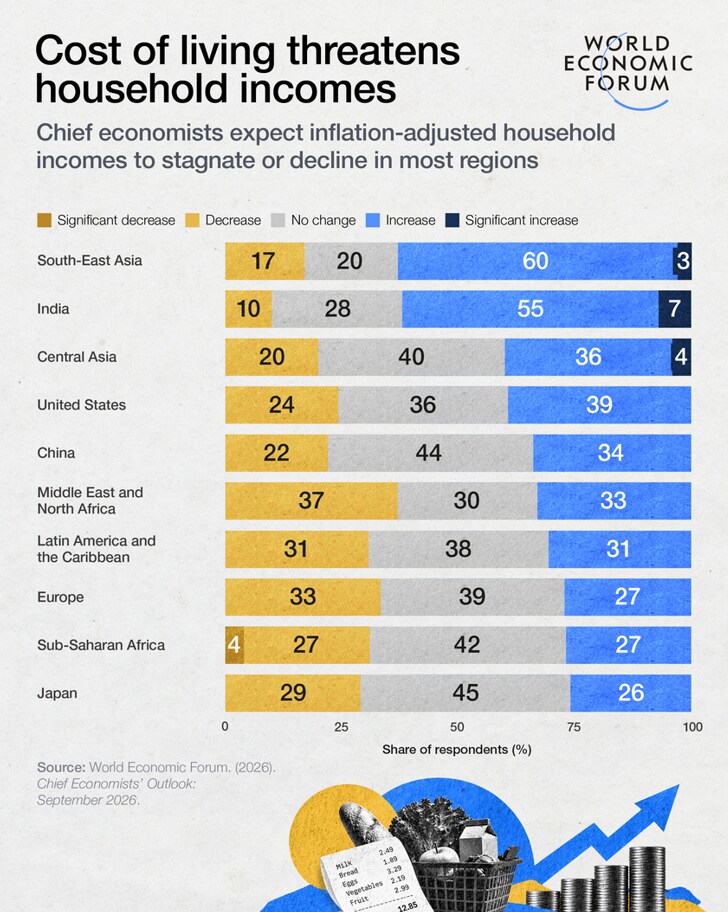
多くの世帯にとって、購買力の低下が完全に回復する前に、物価上昇が到来している。 チーフエコノミストの見通し 調査によると、今後1年間でほとんどの地域で実質所得は停滞または減少すると予想されており、インドと東南アジアが主な例外となっている。
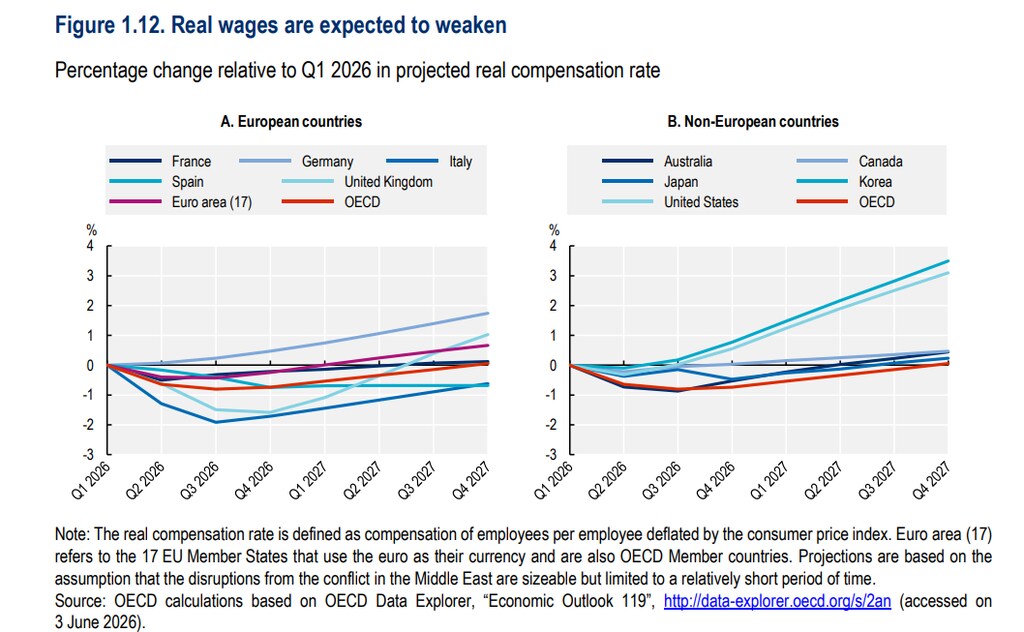
OECD全体で、 37か国のうち13か国では、実質賃金が依然として2021年第1四半期の水準を下回っていた。 2026年第1四半期に分析された。実質賃金の年間成長率はほぼすべての国でプラスを維持したが、OECD平均は前年の2.7%から2.2%に減速した。
回復の度合いは国によって大きく異なる。実質賃金は2021年第1四半期の水準を15.1%上回った。 メキシコ そして5.7%高 韓国対照的に、 イタリア そして約5%低い オーストラリア主要なOECD加盟国の中でも、最も深刻な不足額の一つである。
こうした不均一な回復は、堅調な経済指標が必ずしも経済的な安心感の向上に繋がらない理由を説明するのに役立つ。インフレ率が低下している地域でも、物価水準は依然として高く、賃金の上昇に追いついていない世帯は引き続き圧迫感を感じている。
成長の勢いは失速しているのか?
世界経済は、多くの予測よりも上手く相次ぐショックを乗り越えてきたが、世界経済の成長の勢いは最近鈍化している。 年率換算の成長率 2025年下半期の3.6%から、今年上半期には2.6%に低下した。OECDは、2026年の世界経済成長率を2.9%、2027年を3.0%と予測している。
不均一な成長と新たなインフレ圧力の組み合わせは、中央銀行にとってますます困難なトレードオフを生み出している。9月には、 欧州中央銀行、 米国連邦準備制度理事会 そして 日本銀行 欧州中央銀行(ECB)はそれぞれ政策金利を25ベーシスポイント引き上げ、預金ファシリティ金利は2.50%、米連邦準備制度理事会(FRB)の目標金利レンジは3.75%~4.00%、日本銀行の政策金利は1.25%となった。
他の中央銀行は異なる動きを見せた。 ブラジル Selic金利を25ベーシスポイント引き下げて13.75%とした一方、 イングランド銀行 金利を3.75%に据え置いた。この乖離は今後も続く可能性が高い。調査対象となったチーフエコノミストの70%が今後1年間で日本の金融政策が引き締められると予想しているのに対し、ユーロ圏では53%、米国では42%となっている。一方、中国では49%が金融緩和を予想している。
こうした様々な見通しは、不均一な状況を反映している。エネルギー市場の正常化が早まればインフレが緩和され、経済活動が活性化する可能性があるが、供給途絶の長期化、異常気象、金融引き締めといった事態は、価格上昇と不均一な成長という逆の結果を生む可能性がある。
世界的な不均衡はなぜ重要なのか?
2025年には経常収支の不均衡が拡大し、その主な要因は中国と米国であった。 中国の黒字は約3000億ドル増加した。これは過去25年間で最大の絶対的な拡大であり、世界のGDPの約0.6%に達した一方、米国の財政赤字は約0.9%に達した。
こうした不均衡は、単に二国間貿易の問題にとどまらない。巨額の黒字は実質金利に下方圧力をかけ、レバレッジを高める一方、巨額の赤字は資本フローの逆転や資産価格の調整に対する経済の脆弱性を高める。したがって、IMFは、持続的な均衡回復には、黒字国と赤字国双方による国内貯蓄と投資の改革が必要だと主張している。
貿易措置は二国間の流れを変えることはできるが、根本的なマクロ経済的要因に対処する効果はほとんどない。9月24日の米国と米日米米首脳会談 ドナルド・トランプ大統領と中国の習近平国家主席 両国間の貿易休戦を2カ月延長し、交渉担当者に時間的猶予を与えたものの、関税、購入、重要鉱物、技術制限に関する中心的な問題は未解決のまま残された。
その他のニュース(簡潔に)
IMFと世界銀行が債務リスク評価枠組みを改訂。 機関は変更を承認した 債務持続可能性を評価するための枠組み 低所得国を対象としたこの分析では、国内債務や気候変動などの長期的なリスクに重点が置かれている。現在、低所得国の約14%が債務危機に陥っており、さらに33%が高リスク状態にある。
AIによる資金調達が債券市場の構造を一変させる。 ハイパースケーラーによる総債務発行額 ゴールドマン・サックスによると、AI関連企業の発行する債券のスプレッドは、2027年には過去最高の4200億ドルに達し、2026年の予想水準を60%上回ると予測されている。AI関連企業の債券のスプレッドは、投資適格債市場全体の78ベーシスポイントに対し、約115ベーシスポイントに拡大している。
世界銀行の民間資本動員額が過去最高を記録。 世界銀行グループは動員した 民間資本1120億ドル 2026会計年度には、2022年の350億ドルから増加した。この総額には、上位中所得国向けの500億ドル、下位中所得国向けの370億ドルが含まれており、低所得国向けの動員額は約30億ドルにとどまった。