債務再編の目的は、支払い不能に陥った主体を救済するために必要な新規融資の規模を縮小することにある。債権者は、より多くの価値を回収するとともに、支払い不能の主体に対する新規融資をできる限り少なくするために債務救済を提示する。
驚くべきことに、ギリシャの債権者はこの健全な財務原則を理解できないようだ。ギリシャの債務をめぐっては、過去5年間に明確なパターンが現れた。そしてそのパターンは今日に至るまで崩れていない。
2010年、欧州と国際通貨基金は、支払い不能に陥ったギリシャ政府に対し、同国GDPの44%に相当する融資を供与した。債務再編という言葉を口にすること自体が許されないものとみなされ、その必然性を指摘しようとした私たちのような者は嘲笑の対象とされた。
2012年、債務対GDP比が急上昇するなか、ギリシャの民間債権者は34%という大幅な元本削減(ヘアカット)を受けた。しかしその一方で、GDPの63%に相当する新規融資がギリシャの国家債務に加えられた。その数か月後の11月、ユーロ圏の財務相で構成されるユーログループは、2012年プログラムが「成功裏に」完了し、ギリシャ政府の予算がプライマリーバランスの黒字(利払いを除く)を達成した時点で、2014年12月までに債務救済を最終決定すると示した。
しかし2015年には、プライマリーバランスの黒字が達成されたにもかかわらず、ギリシャの債権者は債務救済について議論することすら拒否した。5か月間、交渉は行き詰まったままとなり、7月5日のギリシャ国民投票に至った。投票では有権者が圧倒的多数で追加の緊縮策を拒否したが、その後ギリシャ政府は降伏し、その降伏は7月12日のユーロ圏首脳会議の合意として正式に確定した。現在ではこの合意がギリシャとユーロ圏の関係の青写真となっているが、この合意は、債務再編を財政引き締め、経済収縮、そしてプログラムの失敗という惨めな一連の流れの最後に置くという、5年に及ぶパターンを存続させている。
実際、7月12日の合意で想定された新たな「救済」の順序は、予想どおり、月末までの過酷な増税措置と中期財政目標の採択で始まる。これは厳格な緊縮策のさらなる一撃に相当する。続いて夏の半ばに、GDPの48%に相当する別の大規模融資の交渉が行われる(債務対GDP比はすでに180%を超えている)。最後に、早くとも11月、新プログラムの最初の見直しが完了した後に、「ユーログループは、必要と判断される場合には、考えられる追加措置を検討する用意がある……総資金調達必要額を持続可能な水準に保つことを目的とした措置を」とされている。
私が当事者として参加した交渉期間中、すなわち1月25日から7月5日までの間、私は債権者に対し、一連の巧妙な債務スワップを繰り返し提案した。その狙いは、ギリシャの債務を借り換えるために欧州安定メカニズムとIMFから必要となる新規資金を最小限に抑えること、そして2015年中にギリシャが欧州中央銀行の資産購入プログラム(量的緩和)の対象となる資格を得られるようにすることにあった。これにより、ギリシャが資本市場へアクセスできる状態が事実上回復するはずだった。私たちの試算では、ESM由来の新規融資は多くとも300億ユーロ(330億ドル、GDPの17%)で足り、そのいずれもギリシャ国家の基礎的財政収支のために必要とはならないはずだった。
私たちの提案は退けられたわけではない。信頼できる筋から、それらが技術的に厳密で法的にも健全であるとの確証を得ていたにもかかわらず、実際には一度も議論されなかった。ユーログループの政治的意思は、私たちの提案を無視し、交渉を決裂させ、無期限の銀行休業を課し、ギリシャ政府にすべてを受け入れさせることにあった。そこには、私たちが提案した規模のほぼ3倍に相当する巨額の新規融資も含まれていた。債権者は、またしても、債務救済の議論に先立って新規融資に合意することを求めるという本末転倒な対応を取った。その結果、必要とみなされた新規融資は、2010年および2012年の場合と同様に、止めどなく膨らんだ。
持続不可能な債務は、遅かれ早かれ帳消しにされる。しかし、その減免の正確な時期と性質は、一国の経済の見通しに大きな違いをもたらす。そして今日のギリシャが人道的危機の只中にあるのは、避けられない債務再編が、その再編を無期限に先送りする口実として利用されてきたからである。ある欧州委員会の高官は、私にこう尋ねたことがある。「あなたの国の債務は何があろうと削減されるのに、なぜ貴重な政治資本を費やしてまで、今すぐ再編を実施するよう主張するのか」。
答えは明白であるはずだった。新規融資の規模を縮小し、改革が実施される前に債務を持続可能な水準にする事前の債務再編は、投資を呼び込み、所得を安定させ、回復の土台を整える可能性が高い。これとは対照的に、2012年にギリシャで行われた債務の帳消しは、プログラムの失敗の結果として生じたものであり、下向きの悪循環を維持するだけであった。
なぜギリシャの債権者は、新規融資の交渉に先立つ債務再編に応じようとしないのか。そして、なぜ必要以上に大規模な新規融資パッケージを好むのか。
これらの問いへの答えは、公的であれ民間であれ健全な財政を論じることでは見出せない。それらは明確に権力政治の領域に属するからである。債務とは債権者の権力であり、ギリシャが痛い目を見て学んだように、持続不可能な債務は債権者をリヴァイアサンへと変えてしまう。その下での生活は、不快で野蛮、そして多くの同胞にとっては短いものになりつつある。
本記事は Project Syndicateとの協力により掲載されています。掲載は世界経済フォーラムによる見解の支持を意味するものではありません。
Agenda の最新情報を追うには 週刊ニュースレターを購読してください。
著者:ヤニス・ヴァルファキスは、ギリシャの元財務大臣であり、Syrizaの国会議員、アテネ大学経済学教授である。
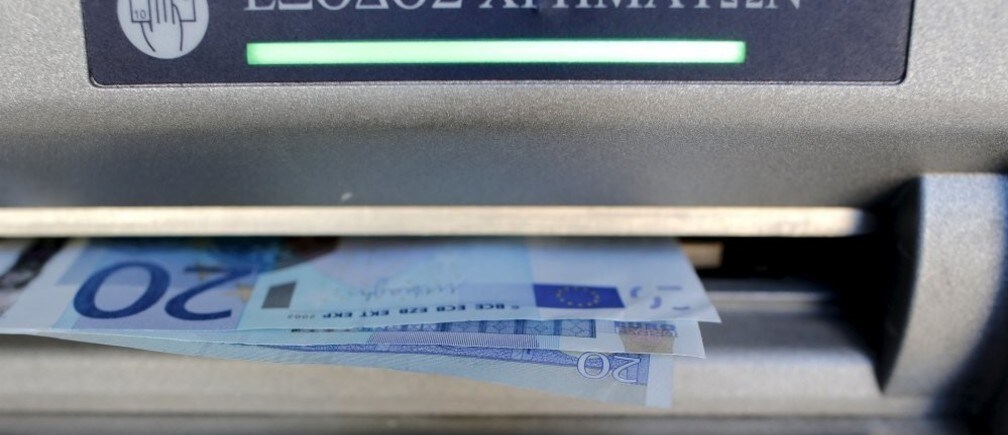
写真:ギリシャ・アテネ中心部の銀行支店のATMで現金を引き出す際、ギリシャの銀行に課された資本規制後に引き出し可能な上限額である60ユーロが示されている(2015年7月12日)。REUTERS/Christian Hartmann。




