2015年アフリカに関する 世界経済フォーラムの開催都市ケープタウンの港から美しい大西洋を眺めていると、アフリカの長期的な見通しは明るいと、つい確信してしまう。
アフリカを望ましい方向へと導く要因はいくつもある。経済成長率上位10か国を合わせた成長率は、過去10年間で平均7.6%だった。ナイジェリア、エチオピア、コンゴ民主共和国、タンザニア、ケニア、ウガンダ、ガーナ、モザンビーク、アンゴラ、ザンビアの人口を合わせると約7億人に上る。決して恵まれた環境とはいえなかった過去5年間でさえ、成長率は6.6%だった。
これらの統計は目覚ましい。しかし、人口増加率は前年比で約2.5%だったことを忘れてはならない。つまり、一人当たりの成長率は約5%だった。
成長率が5%なら、一人当たりGDPは今後20年間で2倍以上になり、30年後にはこれらの国々のGDPは現在のモロッコやジャマイカと同じ水準に達する。40年後には、2014年のインドネシアと同じ水準に達するだろう。
進歩はあるだろうが、アジアのような急速な変貌ではない。アフリカの上位10か国がアジアの成長率、すなわち一人当たりGDPで7%近く(人口増加が減速し始める前の今後10年間、前年比GDP成長率が10%となることを意味する)を達成できれば、30年でコロンビアやタイに、40年でエストニアやチェコに相当する水準へと自らを変貌させられる。
アフリカは急速に成長しており、1980年代や90年代よりもはるかに速い。しかし、中国や東南アジアの虎たちが成し遂げたことを実現するには、成長率を加速させなければならない。アフリカは、成長率10%の社会へとつながる道を見いだす必要がある。
成長モデルの転換
商品価格の下落を受け、成長をどう促進するかという問題が再び議題の最上位に浮上している。
しかし、商品市場がすぐに回復するとの見方には慎重になるべき理由がある。中国は成長モデルを転換しており、習近平国家主席は、より持続可能な路線へと国を導いている。
一方、インド、インドネシア、バングラデシュ、フィリピンなど、他の急成長中のアジア諸国は、中国ほど資源を大量に必要とはしないだろう。製造業主導の成長モデルにおいて集中的な消費を促す補助金が存在しないためだ。天然資源は消費するものの、中国と同じペースや割合ではない。
これは、アフリカのコモディティ主導の急成長に歯止めをかけるものであり、課題となる。しかし、アジア並みの成長を実現することは可能だと、私はなお考えている。その成否は、各国政府が構造改革を実行できるかどうかに、より大きく左右される。成長率10%への道は、アフリカ自身の中で切り開かなければならない。
改革の機会
多くの人にとって、ナイジェリアの選挙結果は意外だった。しかし別の見方をすれば、グッドラック・ジョナサンからムハンマドゥ・ブハリへの政権交代は、アフリカが成熟しつつあることの表れだった。
人々の教育水準が同時に高まり、都市化が進む一方で、情報がより自由に流通し、人権問題が最重要課題となるなか、政権交代がより定期的に起こるのは自然なことだ。
原油価格の崩壊についてジョナサンの責任を問うのは難しいが、ナイジェリアは同国が直面するさまざまな危機に備え、緩衝策をもっと講じることができたはずだ。北部ではボコ・ハラムとの紛争が激化し、ナイラの下落によって輸入価格が押し上げられ、汚職は深刻で、貧困削減の進展は他国より遅かった。
今のナイジェリアにとって最善なのは、グッドラック・ジョナサンがオルシェグン・オバサンジョ元大統領と同様、同輩として尊敬される指導者になることだ、という見方もできる。
一方、ムハンマドゥ・ブハリが経済改革者の役割を担えるなら、それは状況を一変させるだろう。
原油価格の低迷は、エネルギー補助金を改革し、財政を強化する機会と捉えられる。インドネシアのジョコ・ウィドド大統領が実行したように、である。ナイジェリア・ナイラが大幅に下落した事実は、経済を開放し、多角化する機会として活用できる。ナイジェリアの産業は競争力を大幅に高め、関税や数多くの貿易障壁を撤廃しなければならない。通貨安は農業部門の収益性を高め、貧困削減により効果的な、包摂的成長の基盤にもなり得る。
成長率10%の社会へ向けた重要な一歩は、「勝者総取り」の民主主義と、「今度はわれわれが食べる番」という政治システムの考え方を終わらせることだ。これが当たり前になれば、アフリカは成長率10%の達成へ大きく前進する。
中国から学ぶ教訓
中国のアフリカにおける役割拡大を懸念する声がある。私はあえて反対の立場を取ろう。中国経済は40年間、前年比10%の成長を遂げ、同国は人類史上最も速い貧困から繁栄への変貌を実現した。
アフリカは、もっと中国に近づく必要がある。その理由は4つある。
中国は農業部門で市場原理を機能させた。 中国の 農家請負制 は、世帯に土地と作物について相対的な自主権を与えたものであり、その後の改革と相まって、以降の数年間に農業の年成長率を15%に押し上げた。ルワンダにおけるコーヒーの規制緩和が分かりやすい例であるように、アフリカでも同じことが起これば、成果が現れるだろう。農家が市場価格の最も高い作物に投資し、その利益を得られるなら、成長が続く。
中国は、自国通貨を人為的に低い水準へ誘導し、競争力を守るためにできる限りのことをした。 通貨安は、自らの農産物を輸出する農家には有利なことが多いが、都市部の輸入業者にとっては問題となる。たとえば政府が都市部の政治的混乱を懸念している場合、食料輸入を補助するために通貨高を維持するのは理にかなっているように思えることがある。ただし、それは農家の大多数に打撃を与える。
しかし、人為的な通貨安は、たとえ米国やIMFを不快にさせるとしても、輸出主導型成長モデルに不可欠であり、成長率10%をもたらせるのは輸出志向だけだ。アフリカの通貨は今、弱い。通貨安を維持し、それを構造改革を実施して貿易障壁を取り除く機会として活用すべきだ。
中国は貯蓄率を大きく引き上げた。 金融危機前には50%でピークに達し、1990年代半ばには約40%で推移していた。ある程度これは、通貨安、低金利、金融抑圧の組み合わせの結果だった。貯蓄率が非常に高ければ、高い投資率を維持するのに必要な国内資本を動員することも可能になる。
アジアの高度成長を遂げた国々では、一般に貯蓄率が非常に高く、投資水準はGDPの30~40%であることが多い。GDPの30%を超える投資なしに持続的な成長を続けた国はないが、アフリカの貯蓄率はGDPの20%近くにとどまることのほうが多い。
もちろん、高い投資には大幅な経常赤字のリスクが伴い、国が国際収支危機に陥る明白な危険もある(先進国からの資本流入に依存し、IMFの構造調整プログラムを強いられる可能性もある)。国内貯蓄が高ければ、そのリスクを抑えられる。
しかし、過小評価された通貨や強制的な貯蓄に問題がないわけではないものの、同じペースで貧困を削減したモデルは他に存在しない。
中国の成長率10%への道に不可欠な特徴は、技術に対する開放性だ。 技術革新には時間も費用もかかる。しかし、朗報は、自ら革新する必要はなく、非常に低コストで模倣できることだ。
先進国で、自国の技術を無償で手放そうとする国はほとんどない。しかし、低コストの国々に生産施設を設けるため、外国直接投資(FDI)を注入する用意はある。
十分な数の競合他社が低コスト生産に投資すれば、企業は競争に残るため、最先端技術の移転を迫られることさえある。
FDIによる技術を導入する前提条件は、上述の3点だ。農業部門で生産を基盤とする力強い成長を解き放てば、食料不足を招かずに、非公式な農村部門から都市部へ労働力を移すこともできる。
競争力のある為替レートがなければ、世界の輸出市場への幅広い投資は見込めない。また、国内貯蓄が高ければ、破壊的な国際収支危機を招くリスクや、外国の利害に支配されるリスクなしに、FDIによる技術を導入できる。これは一体として維持しなければならない連鎖だ。
基礎的条件
これが、成長率10%の社会へ至るシルクロードだ。アフリカの上位10か国がこの方向へ進むことは可能だが、克服すべき大きな障害がある。マクロ経済環境は最近、より厳しい局面に入った。連邦準備制度理事会(FRB)の利上げ決定に続いておそらく起こる通貨の動揺は、アフリカにも影響するだろう。さらに、大陸ではマクロ経済の基礎的条件が悪化している。
アフリカが大不況を他の多くの地域より良好な状態で乗り切った理由の一つは、危機が始まった時点でマクロ経済の基礎的条件が整っていたことだ。債務再編・免除によって全体的な財政状況は良好で、天然資源からの収入がそれを補強していた。
大不況前、サハラ以南アフリカの平均公的債務はGDPの約25%、石油輸入国では平均してGDPの約35%だった。今日、同じことは同程度には当てはまらない。
アフリカ上位10か国の財政赤字は、2004~2008年には平均でGDPのわずか0.5%だった。 IMFによる2015年の予測 では、現在、これらの国々の平均赤字は4.2%とされている。平均債務水準が38%であること、商品価格が下落していること、成長率が高いことを踏まえれば、この水準は警戒すべきものではない。しかし、その方向性に問題がないわけではなく、IMFと世界銀行はいずれも、今後の歳入減少を予測している。
さらに、経常赤字はGDPの10%という非常に高い水準にとどまっていると、IMFは報告している。赤字の大部分がエネルギー部門への直接投資と対外援助で賄われているため、一部の他の新興市場やフロンティア市場ほど危険ではない。しかし、大幅な経常赤字は常に懸念すべき兆候であり、真剣に受け止めるべきだ。
ドル高と米国主導の世界成長が進む状況では、新興国への圧力が強まる可能性がある。歴史的に見て、こうした傾向は長期化することがあり、5年、あるいは10年続く。ドル高の動きはすでに大部分が進んだのかもしれないが、数年間にわたって上昇が続く可能性も排除できない。米国の景気回復を背景としたドル高は、世界経済にとっても新興市場にとっても、基本的には好ましい。
中国やインドだけでなく、インドネシア、バングラデシュ、フィリピンでもアジアの成長が続く限り、新興市場やフロンティア市場への直接投資拡大の傾向は続くだろう。FRBがまだ金融緩和姿勢の縮小に着手していないことを踏まえると、市場への影響を評価するのは難しい。
近年、アフリカ各国の政府は世界の債券市場から資金を調達し始めた。今や調整の時期に入り、耐性が試される。こうした環境では、経常赤字を積み上げたり、財政運営への信認の限界を試したりするのは賢明ではない。慎重に行動し、資本がパニックに陥って流出し始めるときに備え、弾薬を温存し、身を低くしておくべきだ。
短期的な障害はいくつかあり、アフリカ各国の政府は数年間続く可能性のある干ばつ期に備える必要がある。しかし、長期的な見通しは依然として明るい。
今後10年以内に、アフリカ上位10か国の人口は9億人に達し、2050年までには約14億人になる。これは無視できない経済的な力だ。アフリカが成長率10%へのシルクロードを進めば、世界経済にもう一つの中国が誕生するだろう。だからこそ、アフリカは中国に近づく必要がある。
著者:アンダース・ボルグは、世界経済フォーラムのグローバル金融システム・イニシアチブの議長。
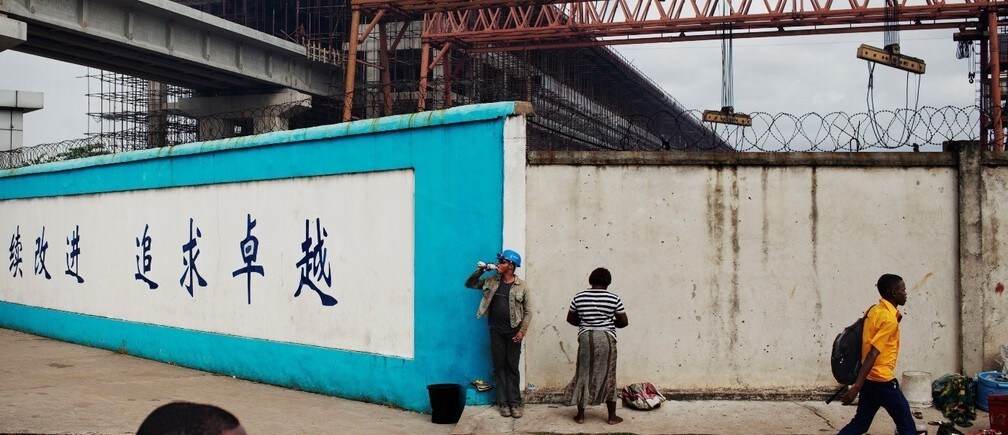
画像:ナイジェリア・ラゴスで、通行人がラゴス都市鉄道システムの建設現場のそばを通るなか、作業員が飲み物を飲んでいる。2013年10月29日。REUTERS/Joe Penney




