新興市場国の企業が自国通貨以外の通貨で抱える債務は、近年いっそう複雑な問題を生んでいます。いずれ米連邦準備制度(U.S. Fed)が政策金利を引き上げると、それに伴う米ドルのさらなる上昇により、新興市場国の通貨は高くなった米ドルに対して下落します。その結果、適切にヘッジされていない場合、企業が外貨建て債務を返済することはますます困難になります。
最新の Global Financial Stability Reportでは、新興市場国の企業のうち、負債対資産比率を高めてきた企業は、概して為替レートの変動に対する全般的な感応度、いわゆる為替エクスポージャーも高めていることが分かりました。
我々は、為替レート変動に対する株価の反応に基づき、企業のエクスポージャーを間接的に推計することでこれを測定しています。この為替エクスポージャーの推計は、原則として、スワップなどの金融ヘッジや、輸出志向企業が自国通貨以外で受け取る代金などの自然なヘッジ、さらに現地市場の状況を反映しています。我々は、数千社の個別上場企業のデータを用いてこれらの為替エクスポージャーを推計しました。企業レベルの外貨保有データは一般に入手できないため、こうしたエクスポージャーを推計することには利点があります。
債券だけでは全体像は分かりません
多くの論者が、多くの新興市場国による外貨建て債券発行の増加を指摘しています。新興市場国の外貨建て債券発行の増加を記録した複数の論文があり、その中には この論文も含まれます。ただし、企業全体の為替エクスポージャーの全体像を把握するには、債券に注目するだけでは不十分です。
第一に、多くの企業にとって銀行融資は依然として最も重要な資金調達源であり、企業債務の80%超を占めています。
第二に、企業はスワップなどの金融商品を用いて為替リスクをヘッジすることがあります。
第三に、全体的な外貨エクスポージャーは、資産を含む貸借対照表の構成や事業活動の性質など、他の要因にも左右されます。例えば、輸出志向の企業が自国通貨以外の通貨(通常は米ドル)で得る受取金は、外貨建て債務に対する「自然な」ヘッジとして機能し得る一方、海外から投入財を輸入する企業は、自国通貨安のリスクに自然にさらされます。
異なる見方
推計された為替エクスポージャーは、業種間の違いを浮き彫りにしています。例えば、建設業のような非貿易財部門の企業は、為替エクスポージャーがプラスになる傾向があり、すなわち自国通貨安が企業に悪影響を及ぼします。これは、不動産などの業種が、資本流入期や通貨高の時期に好調になりやすいという事実を反映しています(図1)。これに対し、鉱業などの輸出志向の企業は、自国通貨安の恩恵を受けるため、為替エクスポージャーがマイナスになる傾向があります。

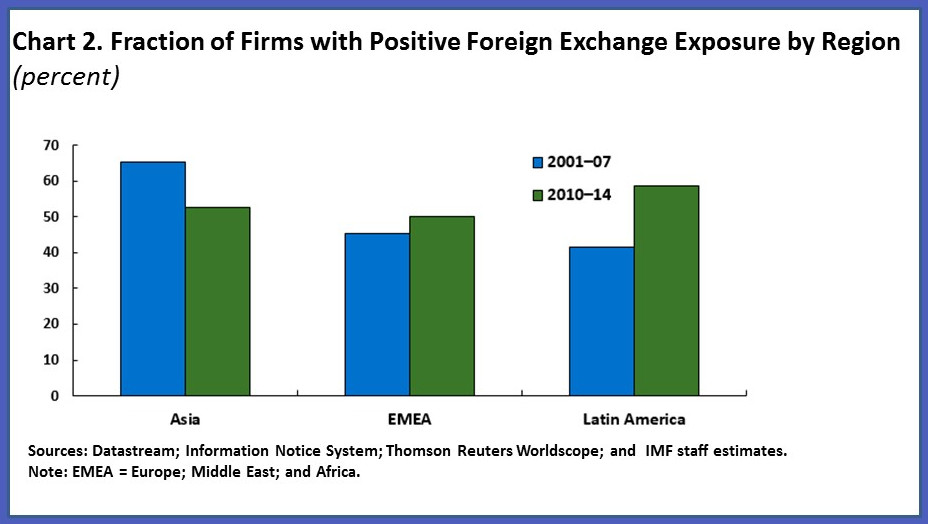
世界金融危機後の為替エクスポージャーの推移も、地域によって異なります(図2)。例えば、危機後の平均では、ラテンアメリカで外貨エクスポージャーが最も上昇したとみられます。
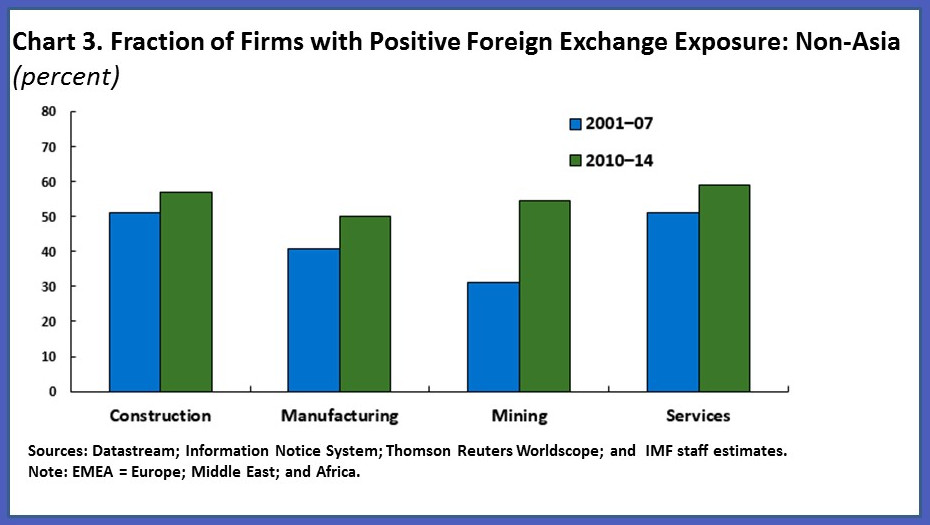
さらに、アジア以外の地域(欧州、中東、アフリカ、ラテンアメリカ)では、すべての業種で為替エクスポージャーがプラスの企業の割合が、2010年から2014年にかけて上昇しました(図3)。
次に、上場企業について、外貨エクスポージャーの変化と負債対資産比率の変化を比較しました。
興味深いことに、この比率が急速に上昇した建設業は、危機以降に為替変動へのエクスポージャーが大きく高まったと株式市場に評価されている業種の一つです。これらの知見は、U.S. Fedが金融政策の正常化に着手するなか、米ドルの継続的な上昇の影響に新興市場国が備える必要があることを示唆しています。
本記事は、 IMF Directとの協力により掲載されています。掲載は、世界経済フォーラムによる見解の支持を意味するものではありません。
Agendaの最新情報を追うには、 週刊ニュースレターに登録してください。
執筆者:Selim Elekdagは、IMFのグローバル金融安定部門の副部門長です。Gaston Gelosは、同部門の部門長です。
画像:インドルピー紙幣を数える従業員。REUTERS/Adnan Abidi。




