世界金融危機が続くなか、格付け機関は重要な役割を果たしてきました。原則として、各機関は新たな経済情報に基づいてソブリン信用格付けを継続的に更新しており、格付けの変更は投資家にとって有益な情報となります(Masciandaro 2011)。こうした継続的な更新は、金融市場が格付け機関に依存する理由の一つです(Cantor and Packer 1994)。言うまでもなく、ソブリン格付けが経済に及ぼす影響が大きいことを考えれば、格付け機関の実績を理解することは極めて重要です。例えば、格付けは資本フローに強い影響を与え、ソブリン債スプレッドの主な決定要因となります(Cantor and Packer 1996)。そのスプレッドは、ひいては公共部門の資金調達コストを左右します。しかし、その重要性にもかかわらず、格付け機関は格付けの決定方法について十分な詳細を示していません(Mora 2006)。一方で、格付け機関の透明性向上を目的とする最近の規制上の取り組みもあります(EU Commission 2013)。
実際には、ソブリン格付けの推移は大きく非対称であるようです(Koopman et al. 2008)。つまり、格下げ局面は格上げ局面より短く、下落幅も大きい傾向があります。言い換えれば、国は突然格下げされることがある一方、格付けを回復するには長い時間がかかります。さらに、当初の格付け水準を完全に取り戻せないこともあります。
この推移の一つの説明として、格付け機関が格付け更新に用いる情報も、景気後退期と回復期とで同じように異なるパターンを示す可能性が挙げられます。別の説明としては、格付け機関が各国の基礎的要因や金融市場の状況に関する理解を、格付け改定に反映させる際の、単純にその機関固有の方法が考えられます。こうした非対称性を最も説得力をもって説明するのはどちらかについて、合意はありません。
あまり広く支持されていない見方ではありますが、格付け機関は「時点重視(point-in-time)」の戦略を採用し(Hu et al. 2002)、借入国の現状に合わせて絶えず更新していると暗に主張されています。しかし、ほとんどの論文は、格付け機関が国内指標に正確に対応していないと述べています。これは、経済・金融の低迷を予測できなかった格付け機関が、危機時に評判を守る動機から、ファンダメンタルズが正当化する以上に各国を格下げするという解釈です(Ferri et al. 1999)。
この非対称なパターンの存在を確認したうえで、本研究では、格上げ局面と格下げ局面における国内ファンダメンタルズへの格付けの反応の違いに基づく説明を提示します(Broto and Molina 2014)。
格付けサイクルはどのような形をとるのか?
経済変数と同様に、連続する格下げ局面と格上げ局面における各国の信用格付けの推移を「格付けサイクル」と呼ぶことができます。したがって、完全な「サイクル」とは、格付けがピークから底まで、そして底からピークまで推移する期間を指します。こうしたサイクルは景気循環に直接結びついてはいませんが、その期間(ピークから底まで、またはその逆に要する日数)と振幅(各局面で上下したノッチ数)を算出できます。一例として、韓国のソブリン格付けの推移(図1)は、格付け経路に関するこれらの想定をまさに示しています。格下げ局面の期間は格上げ局面より短く、サイクルの終わりまでに格付けは当初の水準を取り戻していません。
図1:韓国のソブリン格付け

出典:Standard and Poor’s。
データソースを混在させないため、本稿ではStandard & Poor’sという一つの機関だけに焦点を当てている点が重要です。Standard & Poor’sは他の格付け機関への依存度が比較的低い傾向があり、主要3機関のうち最も低く、変動の大きい格付けを付与しています(Alsakka and ap Gwilym 2010)。
まず、Standard & Poor’sの格付けが非対称なパターンを示すかを確認します。表1は、代表的な国々(G20諸国およびユーロ圏危機時に最も深刻な状況にあった国々)について、格付けサイクルの平均期間、振幅、回数を示しています。これらの記述統計は、非対称なパターンの存在を裏付けています。少なくとも一つの完全なサイクルがあった国では、ごく少数の例外を除き、格上げ局面の期間が格下げ局面より長く、その期間には明確な非対称性が見られます。振幅にも非対称性があります。ほとんどの国で、ピークから底までのノッチ数は、底からピークまでのノッチ数を上回る傾向にあるためです。言い換えると、格付け機関に格下げされた後、以前の水準を回復する国はごくわずかです。
表1:格上げ局面および格下げ局面の記述統計

出典:Standard and Poor’sおよび筆者らの計算。
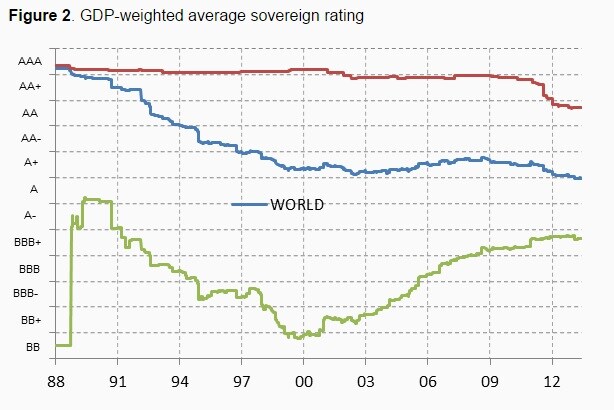
最後に、少なくとも一つの完全なサイクル(底からピークまで、そしてピークから底まで)があった国は、主に新興市場国とユーロ圏の非中核国です。格上げ・格下げ局面が少ないことは、格付けの持続性と強い惰性を示しています。最初の格下げ(または格上げ)が起きると、その後もさらなる格下げ(またはその逆)が続く傾向があるためです。Standard & Poor’sが格付けする全対象国の加重平均を示す図2を見ると、ほとんどの新興市場国では少なくとも一つの完全なサイクルがあった一方、先進国は平均して依然として格下げ局面にあります。
図2:GDP加重平均ソブリン格付け
出典:Standard and Poor’sおよび筆者らの計算。
格付けの決定要因
次に、格下げ局面と格上げ局面における格付けの主な決定要因をパネルデータで分析し、国内ファンダメンタルズに対する格付け機関の反応に基づいて格付けの非対称性を解釈します。被説明変数には、Standard & Poor’sによるソブリン信用格付けを非線形変換した値を用います。これにより、投資適格級付近の中間カテゴリーにおける異なる格付けの動態を考慮できます。1
本研究によれば、過去の格下げは将来の格下げを決めるうえで強い影響を及ぼしますが、過去の格上げは格付け機関の評価における将来の改善を促しません。2 これは、評判を守るため、格下げ局面が始まると格付け機関が過剰反応する可能性を示した先行研究(Ferri et al. 1999)と一致しています。
ソブリン格付けを説明するため、経済のファンダメンタルズ、金融市場、国内状況、世界的ショックを表す、先行する実証研究で一般に用いられている説明変数も使用します。これらの変数についての推定結果は、このテーマに関する先行研究と一致しています。
当局は格付けの推移に影響を与えることができるのか?
本研究では、各国が過去に格上げまたは格下げされた可能性と、それが格付けに及ぼす影響も検討します。得られた結果は注目に値します。良好な経済実績は、格下げの進行を和らげるうえで有効であるようです。3 しかし、格付け機関がある国の格上げを始めた後は、ファンダメンタルズの改善が格上げプロセスの加速につながるとは限りません。4
この結果は、国内当局が良好な経済実績によって将来の格上げを加速させることはできないことを強調しています。危機の間に当初の格付け水準をすでに失った先進国にとって、これは悪い知らせです。
総じて、本研究の知見は、格下げ局面では格付け機関がファンダメンタルズに過度に敏感に反応し、その結果、景気循環の低迷をさらに悪化させることさえあるという見方を支持しています。格上げ局面では、格付けが安定したままであるため、当局が格付け改善を加速させる余地はほとんどありません。
結論
ソブリン格付けは、著しく非対称な経路をたどるようです。先行する実証研究に基づき、Standard & Poor’sの格付けを用いた分析から、この非対称性は、格下げ局面では経済実績の悪化に過剰反応し、回復局面では経済状況の改善に過小反応することに起因すると分かりました。
より前向きな点として、格下げ局面では、国内ファンダメンタルズが良好であれば格付け機関に影響を与え、各国当局が格下げを緩和することができます。しかし、格上げの性質はかなり異なります。過去に格下げされた国は、経済ファンダメンタルズの実績を高めても、将来の格上げを加速させる力がほとんどありません。
これらの結果は、世界金融危機の間に格下げされた先進国で、今後どのような格付けサイクルが生じるかについて、教訓を導くうえで有用です。
免責事項:本稿に示された見解は著者らのものであり、スペイン銀行またはユーロ圏に関係するいかなる公的機関の見解としても報告されるべきではありません。
参考文献
Alsakka and ap Gwilym (2010), “Leads and lags in sovereign credit ratings”, Journal of Banking & Finance 34: 2614-2626.
Broto, C, and L Molina (2014), “Sovereign ratings and their asymmetric response to fundamentals”, Banco de España, Working Paper 1428.
Cantor, R, F Packer (1994), “The credit rating industry”, Federal Reserve Bank of New York,Quarterly Review Summer-Fall, 1-26.
Cantor, R, F Packer (1996), “Determinants and impact of sovereign credit ratings”, Federal Reserve Bank of New York Economic Policy Review, October, 1-15.
Hu, YT, R Kiesel, W Perraudin (2002), “The estimation of transition matrices for sovereign credit ratings”, Journal of Banking & Finance 26: 1383-1406.
Koopman, SJ, R Krussl, A Lucas, AB Monteiro (2009), “Credit cycles and macro fundamentals”,Journal of Empirical Finance 16, 42-54.
Mora, N (2006), “Sovereign credit ratings: Guilty beyond reasonable doubt?”, Journal of Banking & Finance 30, 2041-2062.
Masciandaro, D (2011), “What If Credit Rating Agencies Were Downgraded? Ratings, Sovereign Debt and Financial Market Volatility”, SSRN Electronic Journal 09/2011, DOI: 10.2139/ssrn.1924859.
脚注
1 格付け尺度は、カテゴリー中間部で傾きが大きくなる対数関数によって変換します。例えば、この特性により、AAAからAA+へ1ノッチ下がる影響と、投資適格級カテゴリー(BBB-からBB+)を失う影響とを区別できます。後者は大規模な資本流出を引き起こします。多くの年金基金が、いわゆるジャンク債カテゴリーに投資できるポートフォリオ比率を制限しているためです。
2 本分析で主に関心を寄せる変数は、二つのダミー変数です。一つ目は、前四半期にその国が格下げされていれば1、そうでなければ0を取ります。二つ目は、前四半期にその国が格上げされていれば1、そうでなければ0を取ります。過去の格下げを示すダミー変数の係数は負で有意ですが、過去の格上げを示すものの係数は有意ではありません。
3 推定では、格付け決定要因として、国内変数と過去の格上げまたは格下げの有無を示す二つのダミー変数との交互作用も考慮しています。これらの交互作用の推定係数は、国内ファンダメンタルズが両局面を緩和または増幅することで、格下げ・格上げの経路に影響を及ぼす能力として解釈できます。結果は注目に値します。第一に、国内変数と過去の格下げの有無を示すダミー変数との交互作用は、複数のケース(具体的にはGDP成長率、一人当たりGDP、GDP比の外貨準備高)で有意です。
4 これに対し、過去の格上げに対応するダミー変数との交互作用は、ほとんど有意ではありません。
本稿は VoxEUとの協力により掲載されています。掲載は、世界経済フォーラムが見解を支持することを意味しません。
アジェンダの最新情報を受け取るには、 週刊ニュースレターに登録してください。
著者:Carmen Brotoはスペイン銀行国際局の上級エコノミストです。Luis Molinaはスペイン銀行国際局のSenior Economistです。
画像:中央業務地区のビルのそばを歩く男性。REUTERS/Nicky Loh。




