本記事は2020年2月19日に初めて公開され、2023年3月29日に更新されました。
引退期間は国によって異なります。
現在、65歳以上の人口が5歳未満の人口を上回っています。
世界経済フォーラムは、より良い引退後の結果を確保するために、年金貯蓄へのインセンティブを与える必要があると述べています。
現在、65歳以上の人口が5歳未満の人口を上回っておりと世界経済フォーラムの報告書は指摘しています。
その結果、増加する世界中の年金受給者を支える若年層が減少しており、多くの人が当初の予定より遅く引退することを余儀なくされています。
OECD加盟国における引退期間の平均予想年数は、近年ほぼ横ばいで推移しており、女性で約23年、男性で約19年です。とはいえ、引退年齢や平均寿命などの要因により、期間は大きく異なる場合があります。
以下に、世界各国の引退期間の違いを示します。
25年以上
OECDの統計によると、ギリシャとフランスの年金受給者が、加盟国の中で最も長く引退期間を過ごしています。ギリシャの女性は28.4年、男性は23年を引退期間として過ごします。一方、フランスでは女性が27年強、男性が23.5年を引退期間として過ごします。
フランス政府は、引退年齢を62歳から64歳に引き上げようとしていますが、この措置は広範な抗議行動を招いています。エマニュエル・マクロン大統領は、この変更は年金制度が赤字に陥ることを防ぐために必要だと述べています。その背景には、出生率の低下と平均寿命の延びがあります。
スペイン、オーストリア、ベルギー、イタリアがフランスに続いています。これらの国の女性引退者は、25年以上の引退期間を享受しています。
20年以下
韓国人の引退期間は、フランス人と比べておよそ5年短く、女性の平均は23.2年、男性の平均は18.4年です。
韓国における一般的な引退年齢も高く、男性で約68歳、女性で67歳です。また、韓国は最も高齢化の進んだ人口構成の一つを有すると見込まれており、OECD加盟国の中でも特に高齢化が進んでいます。2050年までに、これらの労働者のおよそ半数が50歳以上になる見通しです。
最下位にはラトビアとメキシコが並んでいます。ラトビアでは、男性の引退期間は14年にとどまる一方、女性の平均は20.1年です。メキシコでは、男性の平均が16年、女性が20.6年です。
拡大する格差
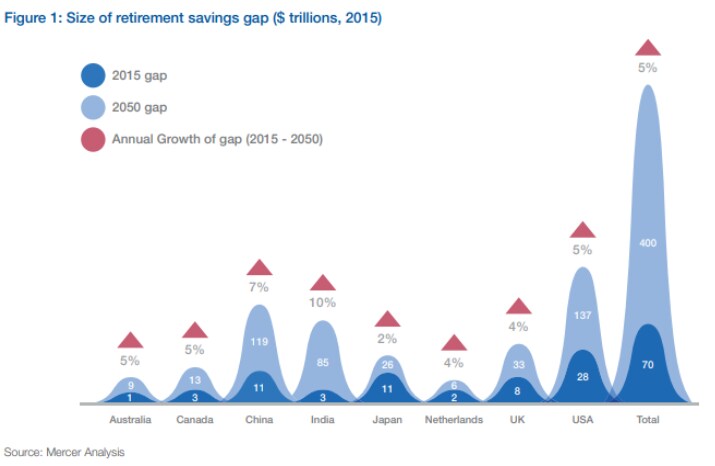
多くの人が当初の予定より長く働くことになるものの、長期の引退期間が必ずしも退職貯蓄の不足を埋めるとは限りません。大規模な人口を抱える国や相当規模の退職貯蓄市場を有する国々の間で、その不足額は2015年時点で7兆ドルに達しており、今後さらに拡大する見込みです。
主要な対策が講じられなければ、この格差は拡大し続けるでしょう。世界経済フォーラムの『Investing in (and for) our Future 2019』報告書によれば、この額は2050年までに400兆ドルに達すると予測されています。これは個人だけでなく、国家全体にとっても増大するリスクであると、世界経済フォーラムは述べています。
OECD加盟国全体でこの格差を埋めるうえで、個人年金貯蓄が鍵となります。世界経済フォーラムの報告書は、政策立案者、雇用主、資産運用会社が、拠出へのインセンティブ付与を検討するとともに、これらの資金の運用方法を最適化する必要があると強調しています。
一部の国では、シンガポールなどにおいて、こうした考え方に基づき、住宅や医療のための特別口座が設けられています。また、英国などの他の国では、年金型商品などの年齢要件が緩和され、貯蓄が促進されています。
こうした、そして他の創造的な貯蓄アプローチは、引退期間が短縮され、平均寿命が延びるなかで、人々が最良の結果を得るうえで鍵となるでしょう。




