米労働統計局(BLS)が発表した雇用統計は、米国の賃金上昇が健全な賃金成長とみなされる水準を大きく下回っていることを示している。今回の 報告書 および労働市場のその他のフローに関する データ に表れた労働市場の主要指標は、近い将来に持続的な賃金上昇を期待できることを示唆していない。
7月の賃金上昇率は前年比わずか2.1%にとどまり、6月の年間伸び率2.0%とほぼ同様だった。労働力の約5分の4を占める生産・非管理職の賃金の年間伸び率はわずか1.8%だった。米経済は7月に21万5000人の雇用を追加し、小売、医療、宿泊・飲食サービスの各業種でそれぞれ3万人以上の雇用が増えた。過去の改定後、直近3カ月の月間平均雇用増はおよそ23万5000人となっている。
こうした雇用増は、非常に逼迫した労働市場であれば好材料となるはずだが、現在の雇用増のペースでは完全雇用の目標はなお遠いままだ。全体の失業率は先月5.3%で、6月と同水準だった。また、25〜54歳の主要な労働力人口に占める就業者の割合は先月77.1%で、直近6カ月のうち5カ月にわたって77.2%で推移していた水準から、ほぼ変わっていない。これは、大不況(Great Recession)開始前の2007年の平均79.9%を大きく下回る。
米経済は、賃金分布全体にわたって持続的な賃金上昇を確実にするほど力強い労働需要をまだ生み出せていない。歴史的に見ると、25〜54歳の主要な労働力人口の就業率が79%を超えた時期に、米労働市場は健全な賃金上昇を 経験 してきた。名目賃金(インフレ調整前)の伸びの弱さは、労働者が債務負担を減らすことを難しくしており、それが消費を抑制することで現在の景気回復のペースを鈍化させている可能性がある。
今回の報告書には含まれていないものの、労働市場フローに関するデータからも、経済が適切に機能する労働市場で期待される活力の水準にはほど遠いことがうかがえる。主要な指標の一つは、Job Openings and Labor Turnover Survey(求人・離職調査、JOLTS)の採用率で、 労働統計局が別途 公表している。7月に追加された215,00人の雇用は、新規採用と、自己都合退職、一時解雇、解雇による離職を差し引いた後の純増である。民間部門の採用率(採用者数を総雇用数で割った値)は2014年に上昇したが、現在は3.9%にすぎない。言い換えれば、現在の景気回復局面で58カ月連続の純雇用増があったにもかかわらず、採用率は、前回の景気循環で底を打った2001年から2007年の水準とほぼ同等に、ごく最近になってようやく到達したにすぎない。(図1参照)
図1
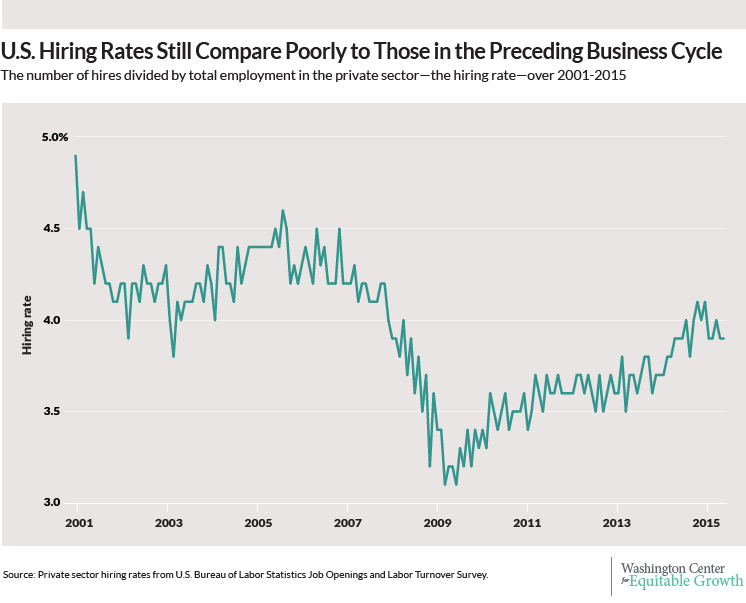
採用率の強さは、労働者が得られる賃金上昇の幅に影響を与える。米経済が生産労働者の名目賃金を3.5%を超えて引き上げた最後の時期は、2006年から2009年初めまでだった。この健全な賃金上昇の時代は、2004年から2007年初めまでの期間に続いたもので、その間、月間採用率は一貫して少なくとも4.2%だった。採用率は2005年と2006年に4.5%以上に達した。現在の3.9%の採用率を踏まえると、これらの過去のピーク時の採用率に到達するには、現在のすべての企業が採用を平均で15%以上増やす必要があることになる。
労働市場フローに関するもう一つのデータ源として、転職率を具体的に検証できるのが、Job-to-Job Flowsデータ の作成 主体は米国勢調査局である。労働者は、非就業者の中から採用されるか、別の職から採用される。後者の転職による採用は賃金上昇にとって重要である。雇用主は、失業者を採用する場合と比べ、別の職から人材を引き抜く必要がある場合に賃金を引き上げる可能性が高いためである。2013年末時点の最新データに基づく四半期ごとの転職採用率はわずか4.9%で、10年前の2003年の低水準5.0%に近い水準だ。
連邦準備制度理事会(FRB)が今年中に利上げすべきかどうかをめぐる議論の中で、比較的低い就業率、停滞する賃金、低い採用率は検討に値する。FRBが利上げすると、企業が事業を拡大し採用することが難しくなり、住宅や自動車への消費者支出も減少する。早期に利上げを行えば、将来の景気後退時に金利を引き下げる柔軟性がFRBに備わるが、現在の労働市場が雇用と賃金へのさらなる下押し圧力に耐えられる状況にあるとは考えにくい。
この記事は、 Washington Center for Equitable Growthとの協力により掲載されている。掲載は、世界経済フォーラムによる見解への支持を意味するものではない。
The Agendaの最新情報を追うには、 毎週のニュースレターを購読してください。
著者:ベン・ジッペラー(Ben Zipperer)は、Washington Center for Equitable Growthの研究エコノミストである。
写真:サウスカロライナ州ウィンズボロのElement Electronics工場で、32インチテレビの背面カバーを取り付ける組立ラインの作業員。REUTERS/Chris Keane




