誇り高い歴史を持つ欧州の国であるギリシャは、それでも多くの点でなお新興市場であり、その経済は、大収縮期でさえ高所得国が免れてきたような、深刻で長期にわたる不況に見舞われた。ギリシャの一人当たりGDP(ドル換算)は、1995年にはドイツの水準の41%だったが、2009年には71%に上昇し、2014年には47%に戻った。購買力ベースで見ても、低下はほぼ同程度に大きく、2008年のドイツ水準の77%から2013年には57%となった。
少なくともギリシャでは、一般に、IMFとEU(主にドイツが主導)が、民間債権者への返済とギリシャからの資金吸い上げを誤った形で目指し、過度の緊縮財政を5年間にわたって押しつけてきたという見方が定着している。この見方は一部の学術的論者によってしばしば補強されているが、誤りである。本稿の目的は、確認できる限りの事実を提示することだ。その過程で、根底にある戦略的な交渉上の論点を明らかにし、学者にもユーロ圏の債務交渉を観察する人々にも関心を持ってもらえればと考えている。(主権債務契約の理論と、ギリシャの事例がどのような示唆を与えるかについては、研究者向けにより焦点を絞った別の姉妹論文で、より直接的に論じている。)
ギリシャへの融資をめぐる初期の動機
EUがギリシャに融資した初期の主要な動機の一つが、ギリシャの銀行への補助だったのは事実である。しかし、少なくともギリシャ側が2014年後半に第2次救済合意の条件履行を延期または停止することを選ぶまでは、ギリシャの債権者が同国から資金を引き揚げていたというのは事実ではない。欧州はその時期までギリシャに資金を流入させ続け、今なお提供している銀行システム支援もそれに上乗せしていた。また、少なくとも今後数年間は、欧州が純額で多額の資金を受け取るとは、ほとんど考えていないと言ってよい。ギリシャと交渉した救済合意は、多額の借入を行っていた時期に基礎的財政赤字を計上していた状態からの移行を円滑にするために必要な資金を提供し、銀行の運営を維持し、民間債権者を遠ざけておくことを目的としていた。ギリシャが直面する問題は、外国の民間投資家だけでなく、ギリシャ国民自身からも、国家への信頼が失われたことに起因する。実際、後者は2010年初頭の危機発生以来、銀行システムから1,000億ユーロを超える資金を引き出している。欧州はTarget2融資(現在は主に「緊急流動性支援」)を通じてその資金の多くを補ってきたが、ギリシャの銀行は民間融資の33.5%が不良債権となったことで弱体化し、新たなリスクの高い融資を行う能力が低下している。これに加え、ギリシャ国債保有分に関してギリシャの銀行が2012年に被った損失も理由の一つであり、過去5年間にギリシャが受け取った新規資金のかなりの部分は、ギリシャの銀行の資本再構成に充てざるを得なかった。
EUは危機の始まり以来、実際にギリシャへの資金の純供給者であったが、その動機が全面的に慈善的だったというわけではない。ギリシャは、債務不履行の脅威(EUに未知で潜在的に莫大なリスクをもたらす)、自立への道を開く経済改革を行うという約束、そして「小さすぎて破綻させられない」という立場を組み合わせ、並外れた金融支援を得ることができた。時間の経過とともに、なお不確実ではあるものの、「Grexit」――ギリシャのユーロ離脱――のリスクは、大半の観察者にとって小さくなったように見える。同時に、ギリシャ国民は最近、苦労して達成した経済改革の一部を巻き戻す意図があるように見える政党を選出し、交渉は難しくなっている。それでも、どのような合意においても、少なくとも当面、ギリシャがEUから受け取る純補助金以上の現金を返済するよう求められるとは考えにくい。1
悲劇
ギリシャの悲劇は、すでに債務の対GDP比が高かったにもかかわらず、債務負担を減らす好機として高い成長率を活用するのではなく、2000年代初頭の好況期に多額の借入を行ったことにある。その代わりに、多くの国と同様、ギリシャ政府は借りられるだけ借り、大収縮と大規模な会計不正の発覚が重なって民間融資への道が閉ざされた。債務危機に陥った他国と比べ、ギリシャは欧州における立場を交渉材料として活用し、経済と政府予算を改革する間に資金を提供することを目的とした、規模の面でどの基準を取っても途方もなく大きい2つの救済プログラムを獲得した。しかしEU加盟国であるギリシャは通貨を切り下げることができず、改革は政治的に極めて困難だった。また、ある面ではギリシャは有利な条件を得たものの、交渉相手が当然ながら自らの福祉と政治的問題を重視してきた。欧州の交渉相手だけでなく、何よりもギリシャ国民自身によるギリシャ政府への不信感が、立て直しを他のユーロ圏諸国よりも遅く、さらに苦痛なものにした。
2006~2015年にギリシャで何が起きたのか?
まず、市場から借り入れられた最後の4年間、すなわち2006~09年にギリシャが受け取った純資金フローと、EUからの資金に依存した最初の4年間、すなわち2010~13年を比較する。次に、ギリシャと債権者が行き詰まりに陥った2014年から2015年初頭に何が起きたかを示す。表1と表2は、それぞれ2006~09年と2010~13年のギリシャ経済に関する関連情報を、ユーロ10億単位で示している(EUおよびギリシャ国家統計局のデータに基づく)。
表1。ギリシャ経済、2006~09年。

表2。ギリシャ経済、20010~13年:経済が縮小するなかで総流入額は増加

2010~13年の合計額には、銀行の資本再構成向けの109億ユーロが含まれている。この資金は使われず、2015年に欧州安定メカニズムの融資機関によって回収された。しかしこれを除いても、2010~13年の流入額は年平均200億ユーロで、2006~09年の180億ユーロを上回った。つまり、EU、ECB、IMFは一体となって民間債権者への全支払いを賄い、ギリシャが過去4年間に借り入れた額をわずかに上回る新たな資金を追加した。しかし、銀行のギリシャ国債損失のために必要となった銀行資本再構成プログラムの全費用を差し引くと、基礎的財政赤字の補填、その他の未払い請求の支払い、現金バッファーの積み増しに使える残額は430億ユーロに減る。さらに、ギリシャは債務の大半を民間債権者から、返済への関心がはるかに薄い公的債権者へ移管できたという恩恵も受ける。
ギリシャのような交渉上の優位性を持たなかった国々との対比は鮮明である。1980年代の主要なラテンアメリカ借入国は、アルゼンチンを除き、民間融資機関が資金を引き揚げ始めると、ほぼ一夜にして基礎的財政赤字から黒字へ転換せざるを得なかった。公的債権者による救済がはるかに得にくかったためである。しかも、危機に陥る前のギリシャは、ラテンアメリカの借入国より債務の対GDP比がはるかに高かった(図1参照)。
図1。ラテンアメリカと欧州の基礎的財政収支と経常収支、1980~2011年
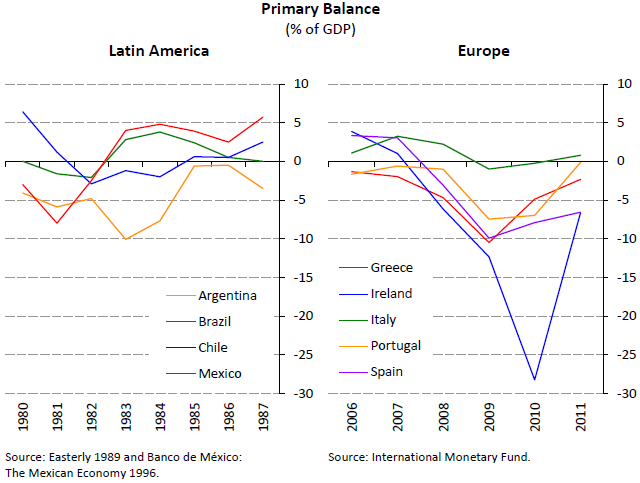

出典:Ramos-Francia et al.(2014)。欧州からの現金補助は黒字に算入される点に留意。
2014年には、一部の長期債務(1070億ユーロの「民間部門関与」による債務減免に参加しなかった英国法準拠で発行された一部の債券を含む)の支払いが必要になり、サマラス政権も救済資金の受領を延期する代償を払ってでもトロイカ・プログラムの要件から後退するよう政治的圧力を感じたため、資金フローはマイナスに転じた。その結果、ギリシャ政府は、一方では債務不履行を回避し、他方では第2次救済合意を遵守することの一時的な代替策として、現金準備を取り崩す時期に入った。
表3は、2014年の資金フローデータを示しており、過年度よりやや詳細な情報が得られる。
表3。ギリシャの2014年資金フローデータ

出典:一般政府月報、2014年12月。
合計すると、太字で示した国外の資金源からの2014年純資金フロー(例えばレポ取引を除く)はマイナス55億ユーロだった。ANFAとSMPは、公的債権者が購入したギリシャ国債や実行した融資から得る「利益」をギリシャに還元するプログラムであり、ギリシャが救済合意の条件を守ることが条件となっている。
よく知られているように、2015年第1四半期も返済は続いた。今回は一部の公的債務の期限が到来した一方、現行の救済計画を完了し、次の計画を開始する合意がまだ成立していなかったためである。

出典:ギリシャ政府、2015年。
したがって、この期間にギリシャは純額で約133億5,000万ユーロを支払った。そのうち109億ユーロは銀行安定化基金の返還分で、政府は実際にはその資金を手にすることができなかったため、純返済額は約25億ユーロとなる。(債権者は最終的に、救済の延長の一環として、残る銀行資金をギリシャが債務返済に使えるよう「再目的化」する可能性がある。)
ギリシャは2013~14年に小幅な基礎的財政黒字を計上していたと主張していた。それにもかかわらず、なぜ債務不履行に陥って債務を一掃しようとしなかったのか。2012年に12桁規模の債務不履行(民間部門関与による債務減免)があった後、返済の評判を保つことが理由だというのは、明らかに説得力に欠ける(各国が主に信頼できる借り手としての評判を守るために債務を返済するのかという学術的議論の全容については、当方の論文を参照)。
ギリシャは合意を望んでいる
しかし、ギリシャが合意を望む具体的な理由がある。
第一に、債務不履行に陥れば、EUから毎年受け取る50億ユーロの補助金を失う可能性が高かった。
第二に、他国で働くこと、国境を越えて資本を移動させること、自由に貿易することなど、EU加盟によってギリシャ国民が得ている他の恩恵も危うくなったはずである。
第三に、欧州がギリシャ政府へ直接資金移転を行っていない時期でさえ、銀行からの資本逃避を基本的に相殺するため、ギリシャの民間部門に融資を行っていた。その条件は、銀行が民間融資機関から得られたと期待できるものよりはるかに寛大だった。実際、金利がどうであれ、同じ担保でそれほど多額の融資を受けることに民間融資機関は応じなかっただろう。
民間部門の預金は、2009年末の2,380億ユーロから2015年4月末には1,340億ユーロに減少した(ギリシャ銀行、2015年)。同時にギリシャはTarget2残高(Euro Crisis Monitor、2015年参照)を積み上げたが、その大部分は800億ユーロを超える緊急流動性支援資金で構成され、2015年4月末には約990億ユーロに達した。平均的なSyriza支持者が、危機の大半の期間に債権国が資金の受け手ではなく純拠出者だったこと、また債務不履行にはほかの問題のリスクもあることを理解しているかは明らかでない。それでも、意思決定者は確実に理解しているはずだ(ただし、ギリシャについて執筆する報道関係者や、さらには学術的論者のかなりの割合が、この根本的な点を見落としているようだ)。
発展途上国とみなされるギリシャ
同時に、欧州は経済改革の実施におけるギリシャの進展に不満を募らせてきた。ギリシャは、ビジネスのしやすさに関する世界銀行の評価を大きく改善したが(Doing Business、2015年)、ランキング61位はなおチュニジアのすぐ後ろで、アイスランド(12位)、アイルランド(13位)、ポルトガル(25位)、スペイン(33位)を大きく下回る。個別指標での実績も芳しくない。契約執行では155位で、マラウイの一つ下。納税ではソロモン諸島の一つ下。事業開始ではトンガ、建設許可ではペルー、不動産登記ではモロッコに続く。実際、ギリシャは多くの点で今なお発展途上国であり、現在、あるいは少なくとも数か月前の水準に至るまでに、いくつかの重要な改善を実際に達成してきた。しかし、他の欧州諸国のように企業に友好的なビジネス環境を実現するために必要な措置を講じることはできていない。政治面では、欧州の主要指導者たちは、ギリシャ救済プログラムの予想費用が非常に大きいことを確実に理解していた。フランスやドイツなどへの返済のため、最終的にギリシャから大規模な資金移転が行われる可能性は、今なお遠いように見える。欧州の大半では救済疲れがあり、多くの国の欧州議員がギリシャへの追加支援に同意するのは難しい。したがって、ギリシャへの追加資金供与や緊急流動性支援へのエクスポージャー拡大に伴うコストに、合意を結ぶ際の政治的コストの増大が加わっている。
最後に、ギリシャ政府が長期的な約束を守れるようには見えないこと(救済の再交渉が何度も行われ、有権者の動向が不安定で、連立政権を担う政党は分裂し経験も乏しい)は、いかなる交渉上の取り決めにとっても大きな制約である。経済学者の用語では、合意は再交渉に耐えられるものでなければならない。数年間続くはずの合意を結ぶことはできるが、一方がいつでも再交渉を要求する可能性を認識しておく必要がある。これが「延長して先送りする」交渉の性質を説明する。BulowとRogoff(1989)が25年以上前に強調したように、交渉は「絶え間ない契約の再締結」を伴い、主として翌年、あるいは翌月の資金フローと約束をめぐるものとなる。また、1980年代初頭のラテンアメリカ債務危機の最初の数年間におけるベーカー・プランの時代と同じく、債務の額面減額をめぐる交渉は、債権者の一人が買い取られる場合にしか起きない。これに対し、ギリシャ(あるいはアルゼンチン)が行うことを、協力的な債務者としての評判を築きたいという願望に影響されたものと解釈するのは難しい(各国がなぜ返済するのかをめぐる学術的議論については、改めて姉妹論文を参照)。
ギリシャは債権者に返済するのか?
私たちの見立てでは、最終的にギリシャが債権者に多額の純返済を行うことはなく、おそらく債権者もそれを求める必要はない方がよい。願わくは、同国が今世紀の初めの数年間に苦労して達成した進展を土台に、経済的により発展した国へと歩み続け、理想的にはユーロ圏の主流に加わってほしい。
ここ数年について、明確にしておくべき点が3つある。
第一に、広く信じられている見方とは逆に、資金の純フロー(新規融資と補助金から返済額を差し引いたもの)は、2010年から2014年半ばまでトロイカからギリシャへ向かっていた。ギリシャが構造改革を停滞させた後は、わずかながら逆方向の流れとなった。
第二に、交渉は純フローの方向に非常に敏感である(ギリシャは、新規資金の純受取国から純支払国へ移行しそうになると、協力をやめた)。
第三に、脅しの要点は、返済の評判を維持したいというギリシャの懸念とはほとんど関係がない。そしてこの一連の事態は、各国がなぜ返済するのかをめぐる学術的議論について多くを示している。
ギリシャの状況はギリシャにとって悲劇であり、欧州にとっても悲劇である。どのような解決にも、政策立案者と一般市民の双方が、資金フローの方向を明確に理解する必要がある。私たちの説明の試みからも分かるように、これは容易なことではない。
参考文献
ギリシャ銀行(2015年)、掲載先: http://bit.ly/1JGhp83。
Doing Business(2015年)、「Doing Business 2015」。
EU(2015年)、予算データ、オンライン掲載先: http://bit.ly/1KmBKA3。
Euro Crisis Monitor(2015年)、掲載先:http://www.eurocrisismonitor.com/Intra_Eurosystem_balances.xlsx。
ギリシャ政府(2015年)、 一般政府月報、財務省、3月。
ギリシャ国家統計局(2015年)、「政府赤字および債務水準の報告」。
Ramos-Francia, M、A M Aguilar-Argaez、S García-Verdú、G Cuadra-García(2014年)、「問題に向かう:ラテンアメリカ危機とユーロ圏の現在の危機の比較」、メキシコ銀行ワーキングペーパー2014-17、図16および17。
脚注
1 ギリシャのEUからの純補助金は、景気後退下の2014年GDPの約3%に相当した。これらの資金はギリシャの基礎的財政黒字に算入されるため、3%を大幅に下回る基礎的財政黒字をギリシャに求めること(2015年と、おそらく次の再交渉まで確実にそうなる)は、実際にはギリシャが債務返済のための国内資金を生み出す必要がないことを意味する。IMFの推計によれば、ギリシャ債務の約13%は国内債権者が保有している。
本記事は Vox EUとの協力により掲載されています。掲載は、世界経済フォーラムが見解を支持することを意味するものではありません。
アジェンダの最新情報を受け取るには、 週刊ニュースレターに登録してください。
著者:Jeremy Bulowはスタンフォード大学経営大学院のRichard Stepp経済学教授。Kenneth Rogoffはハーバード大学のThomas D. Cabot公共政策教授および経済学教授。
画像:アテネの外務省前ではためくギリシャとEUの旗。REUTERS/Yannis Behrakis。




