今日の米国の金利について述べれば、焦点はほぼ確実に短期金利へと向かうだろう。連邦準備制度は、中央銀行の主要な短期金利であるフェデラルファンド金利をゼロ%から引き上げる時期について、重要な議論を行っている。この議論は極めて重要 であり、米国の経済成長のペース、国の失業率がどこまで低下しうるか、そして米国の賃金上昇の強さに関する我々の見通しを左右するものだ。
そのうえで、長期金利の推移がどのように変化してきたか、その理由は何か、そしてそれが米国経済にとって何を意味するのかを、一歩引いて見ておくことも有益である。
近年は短期金利が極めて低い水準にあったが、長期金利は数十年にわたって低下傾向にある。多くのエコノミストは、これを「自然利子率」の低下と解釈している。自然利子率とは、労働と資本の双方を経済が完全に活用するような長期金利の水準のことである。
数か月前、大統領経済諮問委員会は 報告書 を発表し、長期金利がこれほど大幅に低下した潜在的な理由を検証した。同委員会は、現在長期金利を押し下げている要因の一部は一時的なものであり、いずれ解消されるはずだと指摘している。そうした要因には、大不況に対抗するために実施された財政政策および金融政策と、2007〜2009年の急激な景気後退の後に民間部門が債務を縮小させたことが含まれる。
しかし、より恒久的と思われる要因も存在する。これらの要因はいずれも、貯蓄の供給が投資需要を上回るペースで増加することにつながる。(金利とは、貯蓄者が供給する資金量と投資家が求める資金量を均衡させる貸付資金の「価格」であることを思い出してほしい。)これらの要因には、長期的な生産性上昇率の低下、世界的な人口増加の鈍化、そして新興国および現在では先進国となった国々における貯蓄率の上昇が含まれ、いわゆる「グローバル貯蓄過剰。」
シカゴ大学の経済学者ジョン・コクレーンが 指摘するように、経済学はこれらの異なる要因が長期金利を押し下げうる仕組みについては十分に理解している。しかし、各要因がどの程度低下に寄与しているかを把握することは、この分野の得意とするところではない。コクレーンは、同委員会の報告書が異なる効果に関する多くの推計を引用しており、その値は大きく異なりうると指摘している。これらの効果の重要性を示す強い証拠はあるものの、その精度は十分ではない。報告書が、金利がなぜこれほど低いのかという問いを「今日のマクロ経済学者が直面する最も困難な問いの一つ」と述べているのには理由がある。
この長期の問題は、実は短期にも影響を及ぼす。 サンフランシスコ連邦準備銀行のヴァスコ・クルディア(Vasco Cúrdia)氏が 短期および長期の自然利子率の推計を検討した。同氏のモデルによれば、現在の短期金利はゼロであるものの、依然として自然利子率を上回っており、その自然利子率は約マイナス2.5%に近い。また、同モデルが過去のデータに基づいて自然利子率の推移をどのように予測してきたかを見ると、クルディア氏は、モデルが金利は間もなく長期水準まで上昇すると予想してきたことを示している。しかし、まだそうなってはいない。
現在の自然利子率についてこうした不確実性があることを踏まえると、中央銀行は 経済の健全性についてより確信を得るために待つ ことも考えられる。長期金利がはるかに低い水準にあるならば、利上げ局面はそれほど長くならないかもしれない。待つことは、それほど急激な利上げを意味しないかもしれない。
本記事は、 Washington Center for Equitable Growthとの協力により掲載されたものである。本掲載は、世界経済フォーラムによる見解の支持を意味するものではない。
アジェンダの最新情報を追うには、 当フォーラムの週刊ニュースレターに登録してください。
著者:ニック・バンカー(Nick Bunker)は、Washington Center for Equitable Growthの政策アナリストである。
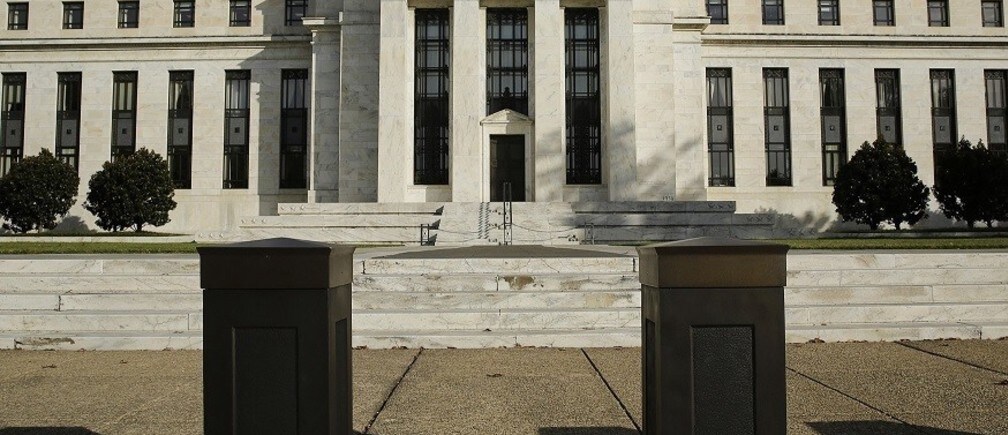
画像:米連邦準備制度理事会ビルが保安用バリケードの後ろに見える。REUTERS/Gary Cameron。




