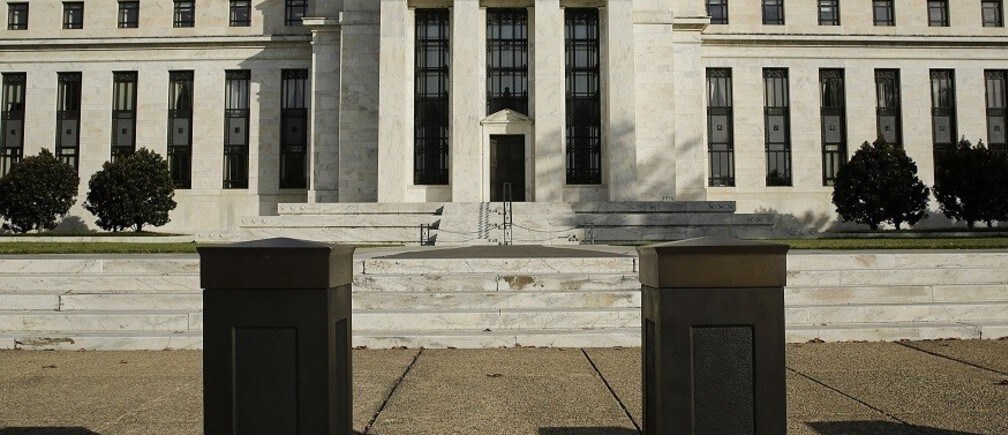
先週木曜日、連邦準備制度(FRB)が金利を据え置くと決定したことは、多くの人々にとって意外なものだった。これは、金利と通貨供給量の伸びについて決定を行う連邦公開市場委員会(Federal Open Markets Committee、FOMC)の多くのメンバーがタカ派的な姿勢を示していた状況を背景としている。
直近のFOMC会合後の 記者会見 で、FRBのジャネット・イエレン議長は、インフレ率が現在のほぼゼロ%からFRBの目標である2%まで上昇し、かつ失業率が低下した場合に限り、金利は引き上げられ得ると述べた。また、FRBを抑制する要因として「世界経済・金融の動向」を挙げた。その大半は、中国の景気減速と、米国最大の貿易相手国であるカナダに打撃を与えている商品価格の下落に言及したものだった。
しかし、FRBが近いうちに金利を目標水準まで引き上げる気配は見られない。労働市場の状況の改善は、消費者債務の高止まりが続く脆弱な景気回復によって抑えられている。FRBは世界市場に対する統制力が限られているにもかかわらず、ウォートンの専門家によれば、目標金利水準を明確に示す必要がある。また、最初の利上げに他の利上げが続くのかどうかについても明確にすべきだという。
ウォートン・スクールで法学・ビジネス倫理学の教授を務め、中央銀行制度を研究分野の一つとするピーター・コンティ=ブラウン氏は、FRBの決定がFOMC内の一部メンバーの発信したシグナルに反するものだったと述べた。また、イエレン議長が国際市場の混乱や、「通貨要因」の一例として挙げた中国人民元の 最近の切り下げ を「比較的まれな」検討事項だと評した。通常であれば、イエレン議長は金利の決定を、物価の安定、すなわち安定したインフレ率と最大雇用のみに基づくものとして説明したはずだと同氏は述べた。「今回は違っており、驚くべきものだった( Twitter )」。
「このシナリオにとって適切な金利は、ゼロを容易に上回る水準である。」 – ジョアン・F・ゴメス
「クリスタル・ボール」の見方
FOMC会合後のFRBの声明文を見る限り、利上げは遠い先の話のように思われる。「最近の世界経済および金融の動向は、経済活動をある程度抑制する可能性があり、近い将来、インフレ率にさらなる下押し圧力をかける可能性が高い」と声明は指摘した。さらに声明は、「フェデラル・ファンド金利の現在の0%から1/4%の目標レンジは、引き続き適切である」と述べている。(フェデラル・ファンド金利とは、銀行同士が連邦準備制度に保有する資金を用いて、翌日物の融資に対して課す金利のことである。)声明はまた、雇用とインフレ率が法定の目標水準に近づいたとしても、経済状況によっては、政策金利を通常の水準より低く維持することが妥当となる場合があると付け加えた。
ウォートン・スクールのファイナンス教授クリスタ・シュワルツ氏は、世界的な動向が米国経済に与える影響は小さいかもしれないものの、「下振れリスクがある」と述べた。同氏は、FRBが10月末の次回会合で利上げに踏み切る可能性について、「可能性はあるが、かなり低い」と感じている。ただし、FRBは12月に利上げを行う可能性がある。同氏はさらに、「FRBは、重大な悪影響が生じない限り、12月に[そうすること]を事実上約束している」と指摘した。「例えば、海外の景気減速が12月までに実際に米国の[経済]データに表れれば、FRBは再び様子見に回る動機を得るだろう」。
インフレの読み方
コンティ=ブラウン氏は、10月または12月の利上げの可能性には懐疑的だった。「インフレ率はほぼゼロ%に頑なに張り付いたままであり…[そして]2%のインフレ目標に到達するには長い時間がかかるだろう」。同氏はまた、一部のエコノミストは2%の水準ですら「人為的に低い」と述べており、FRBはより高い目標水準を設定すべきだと指摘した。
コンティ=ブラウン氏によれば、こうしたエコノミストはまた、「量的緩和」のような非伝統的な金融政策手段を放棄したとしてFRBを批判している。2008年11月から2014年10月までの間に、FRBは通貨供給量を増やし経済を刺激するため、銀行から4.5兆ドル相当の住宅ローン担保証券を買い入れた。「一部のエコノミストは、FRBがそれを早期に終了しすぎたと考えている」と同氏は付け加えた。
量的緩和は最終的にはインフレを招き得るものの、インフレ率は上昇していないとコンティ=ブラウン氏は指摘した。「[それは]FRBが、連邦準備制度に2兆ドル弱の資金を預けておくよう銀行に[利息を]支払っているためだ」と同氏は述べた。「ここには、互いに異なる方向へ引っ張り合う緊張関係がある。どうやってそれを解消するのか。その問いには答えがない」。同氏は、FRBの批判者たちは、FRBがそれだけの準備金を保有しているためインフレが抑えられていると主張していると述べた。「あの2兆ドルのゴリラからどう抜け出すかが問題だ」。
ウォートン・スクールのファイナンス教授ジョアン・F・ゴメス氏は、「インフレ率は実際、FRBの非公式な目標にかなり近い水準にある。確かに、ヘッドライン・インフレ率はほぼゼロ%だが、コア・インフレ率は年間を通じてほぼ2%に近い水準で推移している」と指摘する。(ヘッドライン・インフレ率は季節調整や食品・エネルギー価格による調整を行っていないのに対し、コア・インフレ率は一時的に変動の大きい品目を除外している。)同氏は、過去1年間にヘッドライン・インフレ率が低下したのはエネルギー価格の大幅な下落によるものだと指摘し、来年に同様の動きが繰り返される可能性は低いと付け加えた。「2016年のコアおよびヘッドライン・インフレ率の予想はいずれも約2%だ」と同氏は述べた。
「我々は長らく景気後退から脱している。現在は経済成長の最も長い期間の一つだが、回復は脆弱だ」 – ピーター・コンティ=ブラウン
ゴメス氏は、FRBによる失業とインフレ傾向の読み取りを批判した。「経済はほぼ完全雇用の状態にあり、[また]インフレ率は目標に近い」と同氏は述べた。FRBが政策金利を歴史的な低水準に据え置いていることについて、同氏は「私には非常に誤っているように思える。このシナリオにおける適切な金利は、ゼロを容易に上回るべきものだ。」と述べた。
シュワルツ氏は、FRBの対応には十分な理由があると見ている。「インフレ率の低さと、大不況の影響が依然として残っていることが、FRBが金利を据え置いた理由の一部である」と同氏は述べた。「また、引き締めが始まる際にはゆっくりとしたペースになるとFRBが示唆しているのも、そのためだ」。同氏はさらに、FRBは大規模なバランスシートと緩和的な金融環境を維持するため、満期を迎えた債務を保有資産の中で引き続き再投資していると付け加えた。「量的緩和の再開――それは事態がさらに悪化した場合にのみ起こり得る――を除けば、FRBにできることはほとんどない」と同氏は述べた。
制約要因
コンティ=ブラウン氏によれば、消費者の債務の重しは、FRBが金利政策に慎重な姿勢を取らざるを得ない要因の一つだ。「我々は長らく景気後退から脱している。現在は経済成長の最も長い期間の一つだが、回復は脆弱だ」と同氏は述べた。「消費者が抱える債務の重しは、今なお並外れた規模にある」。同氏は、特に2008年の金融危機直前の数年間に住宅を購入した人々にとって、それがとりわけ当てはまると指摘した。
コンティ=ブラウン氏によれば、多くの住宅購入者が住宅の持分価値で資産を失ったにもかかわらず、少なからぬ人々は依然として住宅ローンを返済しており、債務不履行には陥っていないという。「それは、資金繰りが完全に逼迫している場合でも、過去の失敗を埋め合わせようと貯蓄を増やし、支出をあまりしていないということだ」と同氏は付け加えた。
「現在でもシステム内にこれほど多くの債務があるという事実は、常に債務主導である将来の金融危機の可能性について我々に警戒心を抱かせるとともに、中央銀行家たちには、この回復がまだ盤石とは程遠いという認識を持たせるべきだ」とコンティ=ブラウン氏は述べた。2000年代初頭や2000年代半ばに多くの人々が抱えた過去の債務は、「金融政策におけるこの前例のない時期に、中央銀行家たちを立ち止まらせている」と同氏は付け加えた。ただし、学生ローンか住宅ローンかを問わず、借入れのある消費者にとっては、「今こそ借り換えの時だ」と同氏は述べた。
「FRBは、重大な悪影響が生じない限り、12月に[利上げを行うこと]を事実上約束している。」 – クリスタ・シュワルツ
世界経済の動向について、コンティ=ブラウン氏は、カナダ、中国、ブラジルの景気減速と、欧州における失業の動向が警戒信号だと指摘した。「我々は世界の中で単独で立つことはできない。我々は世界経済・金融システムに非常に深く、しかし不均等に組み込まれているため、中国で起きることが、ここで起きることに直接影響する。これらの主要経済国のいずれかに少しでも綻びが生じれば、米国にとってあらゆる種類の壊滅的な結果をもたらしかねない」。同時に、米国経済は、生産するものの多くを消費する「巨大経済」である。「我々は、カナダやブラジルで起きていることに、辛うじて持ちこたえているわけではない。」
とはいえ、コンティ=ブラウン氏によれば、イエレン議長にできることには限りがある。同氏は、イエレン氏を「我々がこれまでに議長に据えた中で、単独で最も資格のある中央銀行家」と評価している。しかし同氏は、多くの要因が「彼女の管理の完全に外にある」と指摘した。「我々は中央銀行に過大な信頼を寄せ、それが世界経済全体の究極の規制当局だと想定している。[しかし]それは神ではなく、一部の人々が考えるような全知全能の力ではない」。
それでも、コンティ=ブラウン氏によれば、FRBは先手を打って行動しなければならない。同氏は、1951年から1970年までFRB議長を務めたウィリアム・マクチェズニー・マーティン・ジュニアの言葉を振り返った。「我々の目的は、デフレであれインフレであれ、吹いている風に逆らうことであり、その風を生み出すことではない」。まさにそれこそが、FRBが今まさに行おうとしていることだと、コンティ=ブラウン氏は説明した。「2%のインフレを見届けるまで待てば、抑制できないかもしれない暴走する通貨に直面することになる。目標を見届けてから行動することはできない」。
誤解を招くドット・プロット
FRBが困難な道を歩んでいるにもかかわらず、ウォートンの専門家は、FRBが態勢を立て直せる分野を指摘した。ゴメス氏によれば、FRBはシグナルの発信の仕方によって、自らの信頼性を賭けている。「FRBは再び、利上げをしないよう外部からの圧力に屈した」と同氏は述べた。「ほぼすべてのメンバーが8月初めには利上げに賛同していたにもかかわらず、またしても実行に移さなかった」。同氏は、イエレン議長がこの心変わりについて、「言い訳・理由……しかし、これらを少なくともある程度の正確さで予測することは[FRBの]役割だ」といういくつかの主張を示したと指摘した。
「現在でもシステム内にこれほど多くの債務があるという事実は、……中央銀行家たちに、この回復がまだ盤石とは程遠いという認識を持たせるべきだ。」 – ピーター・コンティ=ブラウン
ゴメス氏はまた、FRBのいわゆる「ドット・プロット」と実際の決定との不整合についても批判した。FRBは今年初めに「ドット・プロット」を導入した。これは、FOMCの12名の各メンバーが、見通し期間におけるフェデラル・ファンド金利の望ましい水準についての見解を明らかにするものだ。「ドット・プロットが導入されて以来、FRBのメンバーは否定的な出来事に驚かされ続けている一方、市場による彼らの動きの予測は繰り返し的中してきた」とゴメス氏は述べた。FRBが公表した最新のドット・プロットでは、あるメンバーが2015年末および2016年までに金利がゼロを下回ると想定していた。
「私は、FRBのドット・プロットが全般的に誤解を招いてきたことを懸念している。FRB自身が見込んでいた利上げを実行できていないからだ」とゴメス氏は続けた。「いずれ、これはFRBの信頼性を深刻に損ない、大きな問題になるだろう」。同氏は、こうした不整合は、FOMCメンバーが経済見通しについて一貫して楽観的すぎることの結果だと推測した。「しかし、含意は同じだ。経済を運営するFRBの能力に対する我々の信頼は、損なわれつつある」。
コンティ=ブラウン氏もまた、FRBには「相反する二つの標語」があると指摘した。「一つ目の標語は、『我々はデータに従う。データが指示することを実行する』だ」と同氏は述べた。「もう一つは、『柔軟性を維持する必要があるが、そのための正確な指標は持っていない』というものだ。それゆえ、物事がいつ起こるかを言うのは非常に難しい」。
ゴメス氏は、金利動向についてFRBにより明確な説明を求めた。「問題は、市場が利上げを、FRBが今後さらに多くの利上げを続け、非常に高い長期的な水準を目指しているというシグナルとして解釈していることだ」と同氏は述べた。「FRBは、金利の目標水準について市場に信頼できる形で伝える必要があり、さらに重要なのは、最初の利上げが必ずしも他の利上げに続くわけではないと伝えることだ。」
本記事は、 ウォートン・スクールとの共同により掲載されたものである。掲載は、世界経済フォーラムによる見解の支持を意味するものではない。
「アジェンダ」を追うには、 週刊ニュースレターにご登録ください。
著者:ピーター・コンティ=ブラウンは、ペンシルベニア大学の法学・ビジネス倫理学の助教授である。
画像:米連邦準備制度理事会の建物。REUTERS/Gary Cameron。




