企業が機械、設備、工場への投資を増やさない理由をめぐる議論が続いている。先進国では、民間投資の最大の構成要素である企業投資は、世界金融危機以降、過去の景気後退後よりも大幅に縮小した。これが長期的な経済成長の侵食につながったことを示す懸念すべき兆候がある。
企業に投資を増やすよう促す政策を策定するには、原因を正しく見極めることが不可欠だ。投資の低迷が主に経済環境の弱さの表れであり、指摘されているように企業が販売不振に対応しているのであれば1 、経済活動全体の拡大を求める声には正当性があるかもしれない。2 一方、他の論者が指摘するように、政策の不確実性や金融部門の脆弱性など、特有の障害が主な原因であるなら(例えば、European Investment Bank 2013、Buti and Mohl 2014)、投資が回復する前にそれらを取り除かなければならない。
経済活動の弱さが主要因
IMFの2015年4月「世界経済見通し」第4章の分析は、弱い経済環境が企業投資を抑制している圧倒的な要因であることを示している。
世界金融危機後の投資縮小は過去の景気後退後より深刻だったが、生産の落ち込みもはるかに大きかった(図1)。したがって、企業投資と生産の連動は異例ではない。過去の景気後退では、投資の相対的な反応は全体として生産の2~3倍であり、今回も同様だった。むしろ今回、投資は過去の景気後退時と比べ、生産の落ち込みに対してわずかに小幅な低下にとどまった。
図1。実質企業投資と生産の予測値からの乖離:過去の景気後退と世界金融危機の比較(特に記載のない限り、景気後退年の予測値からの乖離率。特に記載のない限り、横軸は年)

出典:Consensus Economics、Haver Analytics、各国当局、IMFスタッフの
推計。
注:過去の景気後退では、t=0は景気後退の年を示す。過去の景気後退(1990~2002年)からの乖離は、景気後退年の春季予測値を基準とする。景気後退の特定はClaessens, Kose, and Terrones 2012による。世界金融危機(GFC)では、t=0は2008年を示す。乖離は危機前(2007年春)の予測値を基準とする。網掛け部分は90%信頼区間を示す。パネル1と2は先進国(AE)のデータを示す。GFC危機国と非危機国の分類はLaeven and Valencia 2012による。
同時に、投資と生産の内生性、すなわち生産から投資へ、さらに投資から生産へと同時にフィードバックする性質が、これらの結果の解釈を難しくしている。この内生性を補正するため、操作変数法を用い、企業投資の縮小によって引き起こされたものではないマクロ経済変動に基づいて、投資と生産の歴史的な関係を推定する。操作変数には、主として財政赤字削減を目的とし、現在または将来の経済状況への対応を目的としない財政政策の変更を用いる(Devries and others,et al 2011)。この結果を使い、観測された生産の落ち込みを踏まえて、2007年以降に予想された投資縮小を予測する。そして、2007年以降の投資の予測減少幅と実際の減少幅を比較する。
推定した過去の投資・生産関係に基づけば、経済活動の弱さを考慮した場合、企業投資の乖離は小さい(図2)。言い換えれば、企業は現在および将来の販売不振に対応して、設備投資を減らしてきた。実際、企業は調査において、顧客需要の不足を通常、直面する最大の課題として挙げている。
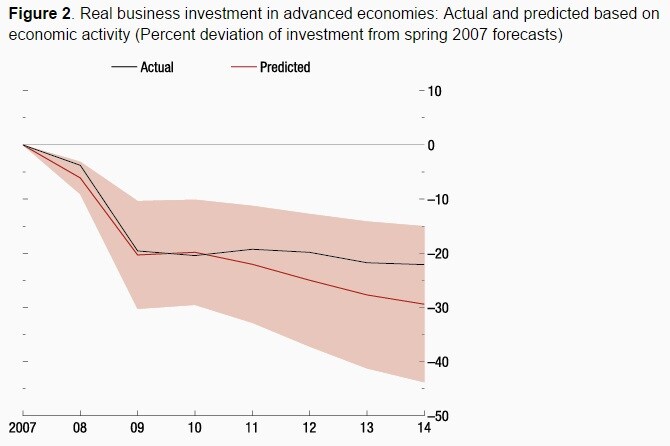
出典:Consensus Economics、Haver Analytics、各国当局、IMFスタッフの推計。
注:危機後の生産の落ち込み(危機前の予測値との比較)と、過去の投資・生産関係に基づく予測。網掛け部分は90%信頼区間を示す。
生産以外の要因
この全般的なパターンとは別に、生産だけでは説明できない投資の低迷が一部で見られる。とりわけ、2010~2011年の政府債務危機時に借入スプレッドが高かったユーロ圏諸国で顕著だ。金融制約と政策の不確実性を調整すると、これらの経済圏で説明できない投資低迷の程度は縮小し、生産の弱さ以外にもこれらの要因が関与していることがうかがえる。同時に、特に危機以降、国ごとの観測数が限られていることから、マクロ経済データに基づいてこれらの要因の影響を特定するのは難しい。
こうした追加要因が働いていることは、企業の種類別に投資判断を分析した結果からも裏付けられる。機械メーカーなど外部資金への依存度が高い部門の企業では、危機以降の投資が他の種類の企業より大きく減少した。また、株価が総体的な不確実性の指標に通常より強く反応する企業は、販売不振の影響を考慮した後も、投資をより大幅に削減している。これは、一部の投資プロジェクトが不可逆的で、まとまった規模で行われる性質を踏まえると、不確実性が企業投資を抑制する一因となったことを示唆する。
図3は、2007年以降の全先進国の上場企業について、外部資金依存度の分布で上位25%と下位25%に属する企業の投資推移を示し、この結果を簡潔に例示している。2009年までに、金融依存度の高い部門の企業では投資が(予測値比で)50%減少した。これは金融依存度の低い部門の企業の約2倍にあたる。政策の不確実性については、不確実性に敏感な部門の投資は、予測値比で2011年までに約50%減少し、感応度の低い部門の2倍を超える減少となった。
図3。危機以降の企業投資、企業の種類別(%。ローカル・プロジェクション法に基づくインパルス応答)

出典:Thomson Reuters Worldscope、IMFスタッフの計算。注:金融依存度が低い(高い)企業、および不確実性への感応度が低い(高い)企業とは、章で説明されている外部資金依存度とニュースに基づく感応度の分布において、それぞれ下位(上位)25%に属する企業を指す。網掛け部分(依存度・感応度が低い企業)と破線(依存度・感応度が高い企業)は90%信頼区間を示す。標本は次を除くすべての先進国を含む
投資を促進する政策
民間投資を持続的に増やすには、生産を拡大する包括的な政策努力が必要だと結論づける。財政・金融政策は企業の投資を促しうるが、こうした政策だけで投資を危機前の傾向に完全に戻すことは難しい。公共インフラ投資をさらに増やせば、短期的には需要を刺激し、中期的には供給を高め、それによって条件が整った場合に民間投資を「呼び込む」こともできる。また、労働参加率を高める改革などの構造改革は、潜在生産の見通しを改善し、民間投資を促しうる。最後に、金融制約が民間投資を抑制している範囲では、債務超過への対処や銀行のバランスシートの健全化など、危機に関連する金融制約を緩和する政策にも役割がある。
参考文献
Buti, M and P Mohl (2014), “ユーロ圏の低調な投資:謎はあるのか?”, VoxEU.org。
Chinn, M (2011) “I投資行動と政策への示唆”, Econbrowser: Analysis of Current Economic Conditions and Policy(ブログ)。
Devries, P, J Guajardo, D Leigh, and A Pescatori (2011)「OECD諸国における財政再建の新たな行動ベース・データセット」、IMF Working Paper 11/128、International Monetary Fund、Washington。
European Investment Bank (2013)、 欧州における投資と投資金融、Luxembourg。
Krugman, P (2011)、「企業投資を説明する。」 The New York Times、12月3日。
Lewis, S, N Pain, J Strasky, and F Mankyna (2014)、「危機後の投資ギャップ」、Economics Department Working Paper 1168、Organisation for Economic Co-operation and Development、Paris。
脚注
1 例えば、Chinn (2011)とKrugman (2011)を参照。
2 Lewis and others (2014)は、危機以降の生産成長率の低さは主要な要因であるものの、一部の主要先進国における投資の低迷を完全には説明できないと指摘している。
本記事は VoxEU. との協力のもと掲載しています。掲載は、世界経済フォーラムが見解を支持することを意味するものではありません。
Forum:Agendaの最新情報を受け取るには、 週刊ニュースレターに登録してください。
著者:Aqib Aslamは、International Monetary Fundの調査局・世界経済研究課のエコノミストで、以前は欧州局および財政局に勤務していた。Samya Beidas-Stromは、IMF調査局・世界経済見通し課のシニアエコノミスト。Daniel Leighは、International Monetary Fund調査局の課長代理で、世界経済見通しを作成するチームを率いる。Seok Gil Parkは、International Monetary Fund調査局のエコノミスト。Hui Tongは、IMF調査局のエコノミスト。
画像:ロンドンのカナリー・ワーフ金融街で、オフィスタワーの前を歩く作業員のシルエット。REUTERS/Luke MacGregor。




