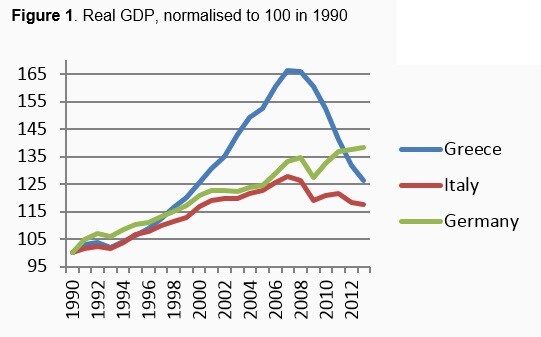
図1は、1990年以降のギリシャ、ドイツ、イタリアの実質GDPを示しており、いずれも期間の初めを100として指数化している。ギリシャのGDPは90年代後半に急伸した。2008年のピーク時には、累計で65%増加していた。その後の急激な落ち込みも同様に顕著だったが、はるかに速く進んだ。2013年までに、GDPは2000年の水準にまで逆戻りした。
図1:実質GDP、1990年を100として指数化
出典:The Conference Board Total Economy Database(2015年)。
資産価格バブルの場合と同様、経済の好況は基礎的なファンダメンタルズによって裏付けられておらず、したがって持続不可能だった。表1では供給側に着目し、GDP成長を主な構成要素に分解している。雇用、雇用構成、資本(情報通信技術(ICT)資本と非ICT資本に区分)、全要素生産性(TFP)がそれぞれ占める割合を示す。いわゆる「ユーロ好況期」の成長率は年平均4.13%で、その大部分は(非ICT)投資によって説明される。2008年以降の同様に劇的な落ち込みは、年平均でマイナス4.45%となり、その主因は大規模な雇用削減だった。ここで重要なのは、1990年から2007年にかけて、成長の「原動力」であるTFPが低下または横ばいだった点である。1
表1:GDP成長への年間平均寄与率(%)

出典:The Conference Board Total Economy Database(2015年)に基づく筆者の計算。
その結果、ドイツと比べて、ギリシャは1990年から2008年の間に23%の「生産性格差」を累積させ、その格差は景気後退期にも解消されず、拡大した(図2参照)。その結果、ギリシャ経済には大きな「競争力格差」が生じた。図3は、単位労働コスト(ULC)に基づくものと、消費者物価(PCI)に基づくものの、実質実効為替レートの2つの指標を示している。1990年から2009年の間に、ギリシャ経済はULCベースで競争力を35%失った(物価ベースでは20%強)。これは、危機前の数年間に賃金(および物価)が貿易相手国よりもはるかに速く上昇したことを意味する。
図2:全要素生産性、1990年を100として指数化

出典:The Conference Board Total Economy Database(2015年)。
図3:実質実効為替レート、2000年第1四半期を100として指数化

出典:Zoltan Dervas、Bruegel、2014年。
ギリシャの急激な落ち込みは、かなりの程度、生産性成長の欠如によって説明できる。以下の図4は、160カ国における危機前のTFP成長と危機後のGDP成長の関係を示す。各国は点で表されている。縦軸は危機の始まり以降(2008~13年)の累積GDP成長率、横軸は危機前(2000~07年)の累積TFP成長率を示す。危機前に高い生産性成長を遂げた国は、平均して、その後のGDP成長率がより良好だった。
図4:2008~2013年の累積GDP成長率と2000~07年のTFP成長率

出典:The Conference Board Total Economy Database(2015年)に基づく筆者の計算。
ギリシャはグラフの左下隅に位置する。危機前の生産性成長率が低かったことから、危機中に大幅な景気後退に見舞われる可能性が高かった。しかし、ギリシャは回帰直線を大きく下回っており(外れ値であり)、需要要因が景気後退に大きく寄与したことを示唆している。
需要側
生産性成長が横ばいだったため、ギリシャ経済の急伸も急落も、需要に牽引されたものだった。表2は、ユーロ導入前、ユーロ好況期、ユーロ不況期について、公的債務、財政赤字、経常収支、消費、投資、輸入、輸出のデータをGDP比で示している。ユーロ好況期には、消費、投資、輸入が急増し、それが公的債務と対外債務によって賄われる一方、実質為替レートは増価した。ユーロ不況期には、需要が古典的な「突然の停止」に見舞われ、実質通貨安も同時に進んだ。
表2:支出および財政データ

出典:Ameco。
調整
急激な落ち込みをもたらしたのは、資本市場へのアクセスができなくなったことであり、その結果、民間・公的支出は大幅に圧縮された。以下の図5はIMF(2013年)から引用したもので、2009年から2012年にかけて実現した財政プライマリーバランスの改善を示す。規模(GDP比で約9パーセントポイント)と期間(3年間)の両面で、これは欧州の過去の経験に比べて前例のないものだった。2009年以降、政府歳入はGDP比37%から45%に増加し、公的支出は50%超から45%に減少した(図6)。特に大幅だったのは、公的部門の雇用削減である(図7)。
図5:財政調整

出典:World Economic OutlookおよびIMFスタッフの試算。
図6:GDP比の政府歳入および支出

出典:Ameco(2015年)。
図7:公的部門の雇用

出典:MAREG、国勢調査データベース、国有企業担当特別事務局。
「拡張的財政緊縮」論に従うどころか、2 広範な信用制約と通貨同盟のもとでの財政再建は、必要以上に厳しい調整をもたらした。さらに、貿易財への「支出転換」も、調整を大きく後押しするには至らなかった。輸出は増加し、輸入は減少した(図8参照)が、国内需要の縮小をある程度緩和するために必要だった水準には遠く及ばなかった。EC(2014年)から引用した図9は、より成功した安定化政策を経験した他の欧州諸国(アイルランド、スペイン、ラトビア、ポルトガル)と比べて、財、とりわけサービスの輸出の伸びがはるかに小さかったことを示している。
図8:GDP比の輸出および輸入

出典:Ameco(2015年)。
図9:輸出主導の景気回復

出典:EC(2014年)。
競争力、賃金、物価
その理由を理解するには、図3の競争力をもう一度見る必要がある。2010年以降、相対的な単位労働コストで測った実質実効為替レートは、競争力が大幅に改善したことを示している。わずか数年で、1990年以降に実質実効為替レートが約35%下落したため、累積した競争力格差はほぼ解消された。しかし、CPIに基づく指標が示す物価競争力の改善は、数パーセントポイントにすぎなかった。輸出を左右するのは相対賃金ではなく相対価格である。ギリシャの実質為替レートのこの大きなずれは、ギリシャだけでなく貿易相手国でも物価が下落していたことによって、部分的に説明できる。しかし、ギリシャの労働生産性が横ばいだったため、主な理由は、物価が安定する一方で名目賃金が急落したことにあった。図10は、従業員1人当たりの平均名目報酬と消費者物価指数を、いずれも1990年を100として指数化して示している。ユーロ導入以降、名目賃金は急上昇し、物価上昇(および生産性の伸び)を大幅に上回った。しかし、2009年の景気後退後、名目賃金は急落した一方、物価は下がらなかった。数年のうちに、1990年以降に得た実質賃金上昇分の大半が失われた。
図10:1990年を100として指数化した物価と賃金

出典:OECD(2015年)。
輸出が「十分に」増加しなかったことには、物価競争力の改善が小幅だったこと以外にも明らかな理由がある。ここでは、いくつかだけ挙げておこう。
ギリシャ企業の大半は非常に小規模(従業員10人を大きく下回る)で、その規模ゆえに海外市場に参入できない。
小規模企業は前例のない信用収縮に苦しんだ。
官僚的な手続きが輸出許可の取得を妨げている。
輸出は燃料、金属、食品、化学製品などの低・中技術財に集中しており(図11参照)、計量経済学的な証拠は、これらの価格弾力性が低いことを示している(Athanaoglu et al 2010参照)。さらに、ギリシャの主な貿易相手国の多く(トルコ、イタリア、ドイツ、キプロス、ブルガリア、英国の順)が深刻な景気後退を経験した。
図11:輸出構成

出典:World Bank(2015年)。
実質賃金の急落は、競争力への影響に加えて、ほかにも2つの重要な結果をもたらした。流動性制約に直面する家計や企業の需要をさらに落ち込ませ、国内の貧困と不平等を拡大させたのである。図12aと12bは、2009年から2013年にかけてのジニ不平等指数の上昇と、貧困リスクにさらされている世帯の割合の上昇を示している。こうした動きは、市場志向の改革に対する支持をさらに損なった。
図12a:不平等の拡大

図12b:貧困の拡大

出典:ELLSTAT 2015
では、国内外の需要を同時に落ち込ませた賃金と物価の動きは、何によって説明できるのだろうか。
構造改革
端的に言えば、労働市場改革を優先し、製品市場改革を後回しにしたことで、トロイカは改革の順序を誤った(EC 2014参照)。ここでは、労働市場改革は「主要な」「広範囲に及ぶ」ものと評価されており、実際にそうだった。賃金交渉制度の重要な特徴が変更された。例えば、次のとおりである。
労働協約の適用範囲と有効期間を制限した。
最低賃金を凍結した。
仲裁制度を導入した。
見習い契約を導入した。
雇用保護も縮小された。
解雇予告期間と退職手当が削減された。
集団解雇が容易になった。
有期契約が推進される一方、臨時雇用の期間制限は延長された。
労働時間の柔軟性が高められた。
製品市場改革については、評価の熱意が大幅に薄れる。ECは、貿易、小売流通、専門職などの参入障壁といった複数分野で改革が始まり、煩雑な手続きや税負担が軽減されたと報告している(EC 2014年)。しかし、いくつかの分野で進展があったにもかかわらず、ギリシャは同程度の発展段階にある国々に依然として後れを取っていたことを認めている。
結び
では、ギリシャで何がうまくいかなかったのか。根本的には、経済が最終的に現実に直面したということだ。ユーロ導入時に起きた、債務で賄われた成長バブルは、最終的に崩壊した。しかし、調整は必要以上に厳しく、痛みを伴うものだった。財政再建は厳しすぎ、前倒しされすぎており、債務再編は不十分かつ遅すぎた。構造改革の順序は明らかに誤っていた。製品市場ではなく労働市場に重点を置いたことで、政策は名目賃金の急落を招いたが、物価は同程度には下がらなかった。国内需要は落ち込み、外需も回復せず、不平等は急拡大した。
この分析は、ギリシャと債権者の間で進行中の交渉に明らかな示唆を与える。
必要な財政調整は時間をかけて平準化すべきであり、基礎的財政収支の黒字は約1.5%でおそらく十分だろう(Manasse 2015参照)。それに応じて債務返済も再編すべきである。
構造改革では、製品市場と輸出市場への参入障壁の引き下げ、官僚的手続きの削減、税務行政の改善、中小企業の信用制約の解消に重点を置くべきである。
年金制度の改革は避けられないが、将来所得への不確実性を高めて消費をさらに落ち込ませないよう、段階的に実施すべきである。
参考文献
Athanasoglu, P P, C Backinezos and E A Georgiou(2010)「輸出実績、競争力、商品構成」、Bank of Greece Working Paper、第114号。
EC(2014)「ギリシャ第2次経済調整プログラム」、第4次審査、Directorate-General for Economic and Financial Affairs、4月、European Economy Occasional Papers 192。
Giavazzi, F and M Pagano(1990)「厳しい財政引き締めは拡張的になり得るか?欧州の小国2カ国の物語」、 NBER Macroeconomics Annual、5:75–111。
IMF(2014)「ギリシャ:2013年の第4条協議」、Country Report No. 13/154。
Manasse, P(2015)「シリザと債務協議:ルービンシュタイン交渉アプローチによる推計」、VoxEU.org、1月27日。
脚注
1 直近の期間におけるTFPの急落は、生産要素よりもGDP成長率がはるかに速く低下し、説明できない部分(TFP)がマイナスになったことによる。
2 Giavazzi and Pagano(1990)参照
本記事は、 VoxEUとの協力により掲載されています。掲載は、世界経済フォーラムが見解を支持することを意味しません。
アジェンダの最新情報を得るには、 週刊ニュースレターにご登録ください。
著者:Paolo Manasseは、ボローニャ大学のマクロ経済学および国際経済政策の教授です。
画像:2015年3月24日、アテネで議会議事堂を背景にギリシャ国旗がはためく。REUTERS/Alkis Konstantinidis。




