中国経済で現在進行している構造変化は、アフリカの開発目標に大きな影響を及ぼす。中国での決定がアフリカに影響を与えるのは今回が初めてではない。過去15年間、中国資本と中国企業が急速かつ広範にアフリカへ進出し、大陸に大きな影響を与えてきた。
過去15年にわたるこうした変化の速度と規模は、数十億ドル規模の取引や政治サミットを通じて、アフリカを中国の商業的影響圏へと傾けた。この傾向は、(西側諸国の)金融・経済危機によって加速し、アフリカ経済は先進国ではなく新興国へと軸足を移している。
しかし、中国の対アフリカ戦略が成熟するにつれ、アフリカの対中戦略も成熟しなければならない。北京はもはやアフリカの資源部門だけに関わる主体ではなく、大陸での商業的進出の範囲を広げている。アフリカ諸国の政府は、それに応じて対応し、中国の関与に関する政策立案をより機敏に行う必要がある。
中国・アフリカ関係:全面的な変化
アフリカ大陸は、付加価値化を通じて国内経済を発展させることに苦闘し続けており、サハラ以南アフリカ諸国の大半は依然として原材料採掘産業に依存し、しばしば単一の商品に頼っている。皮肉にも、過去10年ほどの中国主導の商品「スーパーサイクル」は、アフリカ諸国の資源依存を強めた可能性がある。
それにもかかわらず、中国の資源集約型成長モデルはアフリカの成長を後押しし、近年現れてきた「アフリカの台頭」という言説を支えてきた。
さらに2008年、北京の金融当局は約5,700億ドルという大規模な景気刺激策を用いて、経済成長の呼び水とした。これは金融危機後、世界経済の成長が急速に鈍化したことへの対応であり、アフリカの成長軌道に非常に大きな波及効果をもたらした。皮肉にも、中国の行動はアフリカの商品依存を強めた。商品価格の高騰は、アフリカの政策立案者が経済多角化への取り組みを加速させる意欲をそいだ、あるいは少なくとも注意をそらした。
しかし、現在、中国国内経済に影響を及ぼしている変化は、野心を抱くアフリカ経済に新たな希望をもたらす。中国の軽工業製造部門でコスト上昇圧力が高まり、長期的には製造能力がより低コストの外国経済へ移転する動きが強まるだろう。中国の低付加価値製造業が「空洞化」し、アフリカへオフショア化するこの傾向は、関係を次に牽引する力となる可能性が高い。これは、しばしば中国の「経済再均衡」と呼ばれる動きの一環である。この機会を段階的な改革を進めるアフリカ諸国がつかめば、19世紀型の産業革命の瀬戸際に立ち、雇用を生み、新たな産業を創出できるかもしれない。
しかし、北京の国家主義的な視点から関係を見ると、中国の対アフリカ政策は自国経済の運営とますます一体化していると論じることができる。重厚なインフラ投資と製造業の生産力に支えられる中国の資源集約型成長モデルは、大量の原材料を必要とする。北京がアフリカに関与する背景には、とりわけ石油、鉄鉱石、銅など、複数の戦略的な商品供給を確保したいという意図がある。(極めて戦略的な)中国政府の考え方では、資源供給が制限されれば自国の成長モデルが危機にさらされる可能性がある。資源に恵まれたアフリカ諸国から主要資源を確実に供給してもらう能力は、北京にとって戦略上重要である。
したがって、アフリカ諸国政府の政治的に歓迎する姿勢は、中国資本にとって極めて重要である。欧州、米国、そして最近ではオーストラリアで、通信、コンピューターハードウェア、鉱業などの分野において、中国の投資家による現地資産の取得を阻止しようとする政府の動きがあった。アフリカでは、中国投資に対する積極的な政治的妨害はまだ起きていない。
しかし最近、ナイジェリアとボツワナの政府高官や有力政治家の一部は、自国と中国との関係がしばしば偏っていることを批判している。習近平国家主席の下での中国の対アフリカ外交は、拡大する商業的利害と、変化し、より assertive になっているアフリカへの対応との均衡を取る必要がある。
資源を超えて
中国の飽くなき商品需要が引き起こした、いわゆる商品スーパーサイクルを、資源に富む(固体鉱物資源を持つ)アフリカ諸国の大半が十分に予測できず、その恩恵を最大限に活用しなかったことを考えれば、これは大きな機会損失である。これはオーストラリアとは異なる。同国では経済危機にもかかわらず、整備を可能にするインフラと中国からの高い需要を背景に、GDP成長率は堅調に保たれてきた。アンゴラを筆頭とする複数の産油国は例外である。資源分野への中国投資を大規模インフラ整備と結び付け、自国経済への投資を約束させることに、これほど積極的だったアフリカ政府はほとんどない。注目すべき少数の例外を除き、アフリカ経済は資源依存型の経済を中国の景気刺激策に支えられた成長列車につなぐため、もっと多くのことができたはずだ。
しかし、関係の性質は今、変わりつつある可能性がある。大陸との「新たな」対外商業関係の最初の10年間を通じて、資源が中国のアフリカ進出を支えてきたが、変化が起きている。その変化は、北京の政治レベルで始まるのではなく、市場の力によって形作られる度合いを強めている。
中国国内の改革に呼応して、習近平政権下の中国とアフリカの関係は国家主導の性格を弱め、市場による特徴を強め、要するに民間部門主導へと移行するだろう。これは、中国経済自体の変化に加え、北京によるアフリカの国有企業(SOE)への支援が徐々に縮小しているためである。特に建設部門では、中国政府の支援に大きく依存してアフリカで支配的な存在感を獲得してきた。
国家の影響力の低下
2012年の中国・アフリカ協力フォーラム(FOCAC)閣僚会合は、3年ごとに開催される中国・アフリカ間の政治対話の枠組みであり、再び中国による大陸への広範な関与の度合いを引き上げた。アフリカの政策立案者は、外国投資、譲許的融資、助成金、援助、すなわち中国の「国家資本」という形で中国の「約束」を取り付けようとしていた。これは賢明な戦略である。アフリカ諸国政府の政治的に歓迎する姿勢は、中国資本にとって極めて重要だ。しかし、中国政府が3年間でアフリカへの投資をさらに大規模に行うとして200億ドルを約束したにもかかわらず、大陸に向かう中国の国家主導資本は、中国市場主導の対外投資が拡大する傾向において、果たす役割を縮小させると論じることができる。
この見方には、次の3つの理由がある。
第一に、中国経済の工業製造業部門は「ルイスの転換点」を通過しつつあり、生産コストが生産性向上の利益を上回り始めている。これは、中国の低付加価値で労働集約的な製造部門が長期的に海外移転する傾向の始まりを示している。中国は少なくとも中期的には非常に競争力のある製造業経済であり続けるが、製造業の比重が大きい南東部沿岸省で生産コストが上昇するにつれ、中国企業は内陸部と海外の双方に事業を移転するだろう。このオフショア化の一部がアフリカに向かう可能性がある。
第二に、固定資産投資の極めて高い比率(GDPの50%を超えることもある)から徐々に移行する、いわゆる中国経済の再均衡によって、中国の成長モデルは資源集約度が低くなる。結果として、北京の政策立案機関が資源安全保障を必須とみなす度合い、あるいは戦略的に求める度合いは、時間の経過とともに弱まるだろう。これは政策立案に反映され、アフリカその他の地域における大規模取引資産への国有企業の意欲を抑える可能性がある。
第三に、中国経済における国有企業の優位のピークは、胡錦濤政権末期に達したと考えられる。2009年第1四半期に始まった大規模な財政刺激支出がこれをさらに強め、その大半は2012年までに支出され、相当部分が国有企業の懐に入った。世界経済における中国国有企業の商業的利害を政府が誘導する能力は、かつてないほど大きかった可能性が高い。また、中国経済の減速は、国有・民間を問わず、中国企業の国際化を促すとも論じられる。
習近平政権下での近年の改革措置や、既存の国家主導型開発モデルへの疑問は、中国の国有企業主導の対外投資の見直しにもつながる可能性がある。これは特に、中国の政策銀行と、海外の国有企業への融資に当てはまるだろう。その結果、中国の国家主導によるアフリカ投資にも波及効果が及ぶ可能性がある。
中国政府支出、2004~2014年(GDP比%):
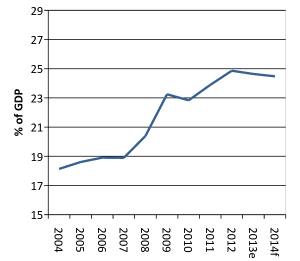
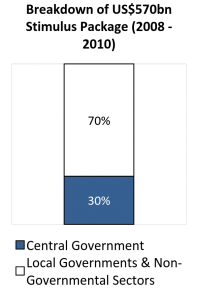
出典:IMF『世界経済見通し』2014年、世界銀行、2014年
国益
中国の経済成長率が減速しているにもかかわらず、対外投資は急速に増え続けている。2012年の 中国の対外直接投資(ODI)は842億ドルと記録された。前年比で10%を超える増加である。ODIの主な推進力となったのは、中国商務部から奨励を受け、政策銀行から資金を得た中国の国有企業だった。これにより、企業は国際市場で「戦略的国益」を追求できたが、その多くは資源に重点を置いていた。
中国のODIの主な対象部門は鉱業で、2009年のデータによれば投資の29%超を受け入れた。政府の商務部はそれ以降、対外FDIの部門別データを公表していないが、対外投資先としての製造業の価値は、2009年に示された22%から大幅に増えた可能性が高い。
アフリカにおける中国の対外直接投資残高の構成(2009年):
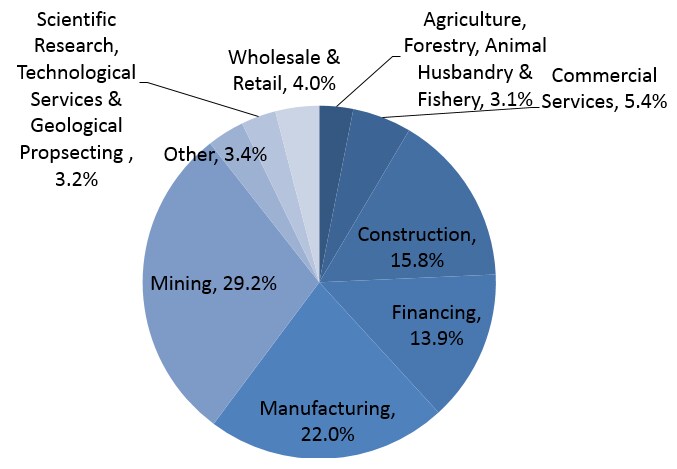
出典:中国商務部、国家統計局、国家外為管理局、2010年
国家資本主義から市場へ
中国の民間企業は、北京の影響を受ける国有企業のアフリカ投資を追いかけることになる。中国の近年の大陸での商業活動は、単純に二つのカテゴリーに分けられる。大規模な国有企業投資と、取引や販売を行う起業家移民が所有する中国の零細企業である。中期的には、新しいタイプの中国企業が大陸に進出するだろう。中国経済の真の競争力を最もよく体現する、成長中の民間企業である。
これまでの中国・アフリカ政府間のハイレベル協議では、中国国内経済に影響を及ぼすマクロ要因や、中国国内経済の変化に沿って自国の成長戦略を調整するためにアフリカの政策立案者がどう準備すべきかについて、ほとんど焦点が当てられてこなかった。中国主導の商品スーパーサイクルが急速に冷え込みつつあり、多数のアフリカ経済が商品に依存していることを踏まえれば、この欠落はあまりにも明白になっている。
中国とアフリカの成長軌道、%(2004~2013年):
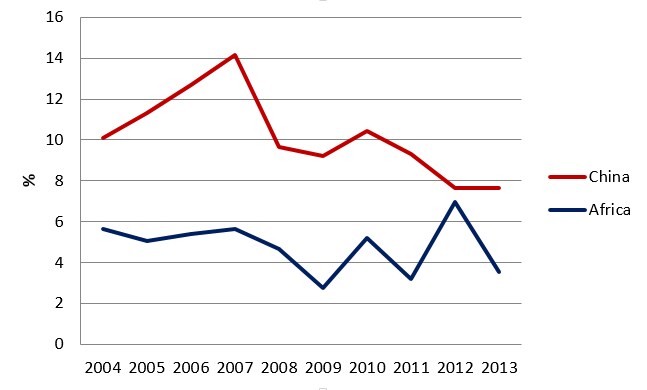
出典:アフリカ開発銀行、2014年、国際通貨基金、2014年
資源は中国のアフリカ進出を支えてきたが、変化が始まっている。もはや北京政府が計画するのではなく、市場が形作る変化だ。製造業が中国からアフリカへ移る可能性が、次の推進力となる。
世界銀行の元チーフエコノミストで、現在は北京大学に所属するJustin Linによれば、中国は今後10年以内に、労働集約型製造業の雇用を最大8,500万人失う可能性がある。賃金と生産コストの上昇により、日本が1960年代に970万人、韓国が1980年代に約250万人を失ったのと同様に、中国経済も同様の(ただしはるかに大規模な)過程を経る(Lin、2012年)。中国の未熟練労働者の賃金は、10年間で4倍になる見込みだ。中国国家統計局によると、労働者の平均月給は現在325.24米ドル(国家統計局、新華社、2012年4月27日)で、前年の年間上昇率は20%を超えた。賃金インフレと生産コスト上昇により、時間の経過とともに中国の製造業者は高付加価値の製品に重点を移さざるを得なくなるだろう。これは、日本、韓国、シンガポール、台湾など他のアジア経済で以前に見られた傾向と大きく異ならない。
中国経済は、ノーベル賞を受賞した経済学者W. Arthur Lewisにちなんで名付けられた、いわゆる「ルイスの転換点」に達した。これは、生産コストが生産性向上の利益を上回ることによって影響を受ける製造部門が、より高付加価値の生産へと徐々に移行することを指す。したがって、中国の低付加価値で労働集約的な製造部門が長期的に海外移転する傾向が、今まさに現れ始めている。中国は少なくとも中期的には非常に競争力のある製造業経済であり続けるが、生産コストの上昇により、中国企業は海外へ事業を移転するよう促され、また余儀なくされるだろう。このオフショア化の一部がアフリカに向かう可能性がある(Davies, M. Edinger, H, Draper, P.『変化する中国、変化するアフリカ』、『アジア経済政策レビュー』、2014年5月)。
この10年ほどは、中国の製造業の生産力との競争に苦闘してきた外国の製造業者にとって、非常に破壊的な時期だった。南アフリカの繊維・衣料産業をはじめとする部門も、間違いなく痛手を受けた。一方、繊維の低付加価値工程の製造業を誘致して恩恵を得た国もある。例えば隣国レソトは、より低コストで労働組合の組織率も低い労働力を提供し、南アフリカからこの衰退産業を取り込んできた。これは、2000年に米国議会が成立させたアフリカ成長機会法(AGOA)の支援を受けており、小国レソトの米国市場向け輸出を後押ししている。
しかし、中国の労働集約型製造業の競争力は、今や衰えつつある。必然的に、中国の低付加価値製造業は、より低コストの発展途上国へ移転することになる。これは、製造業部門がまだ発展途上にある低所得国に、膨大な雇用創出の機会をもたらし得る。Linは、中国のアパレル輸出額が2009年に1,070億米ドルだったのに対し、サハラ以南アフリカのアパレル輸出総額はわずか20億米ドルだったという数字を挙げ、この主張を裏付けている。移転する中国工場からアフリカがこの収益の一部を獲得する機会は、まさに莫大である。
サハラ以南アフリカのGDPに占める製造業の割合は、近年10~14%で横ばいとなっている。現在、世界で最も急速に成長する大陸となったアフリカでは、工業生産が経済の他の部分と同じ速さで拡大している(『エコノミスト』、2014年2月8日)。
この傾向を最もよく示す例はエチオピアである。政府系ファンドの資金を受ける中国・アフリカ開発基金(CADFUND)は、今後10年間で20億米ドルを投じ、首都アディスアベバ郊外に軽工業地帯を設けるための経済特区工業団地を整備している。重点分野は履物と衣料品である。最終的には20万人の雇用創出につながる可能性がある(『エコノミスト』、2014年2月8日)。
アジアの雁からアフリカの雁へ?
米国の学者Daniel Okimotoは、東アジアの成長モデルを、日本を地域の先導経済とするV字型の雁行パターンとして特徴づけた。1970年代までには、日本に続いて香港、シンガポール、韓国、台湾の「虎」経済が台頭した。第3層のアジアの雁には、マレーシア、タイ、そして最近ではベトナムが含まれる。しかし、先頭を飛ぶ雁は間違いなく中国だ。その経済は編隊飛行する雁というより、轟音を立てて通り過ぎるボーイング機に近い。競合経済の産業配置の変化や雇用喪失に及ぼした破壊的影響は、それほど大きかった。一方、低コスト製品の輸出貿易を通じてインフレを抑えるという中国の積極的な貢献も認識しなければならない。
このモデルをアフリカに当てはめるなら、大陸の先頭を飛ぶ雁となり得る経済を特定し始められるだろうか。2014年4月のGDP改定後、ナイジェリアはアフリカ最大の経済となった。しかし、最も工業化が進み、国際競争力のある企業部門を持つ国は、間違いなく南アフリカである。だが、生産コストと賃金が上昇しているにもかかわらず、南アフリカの製造業がより低コストのアフリカ諸国へ移転する動きは見られない。例外はおそらく、レソトへ移った繊維・衣料品生産だ。合計人口2億8,500万人の地域である南部アフリカ開発共同体の諸国が、1990年代初頭にアジア経済が日本の製造業を誘致したように、南アフリカの製造業にとって魅力的な地域となるために十分な努力をしてこなかったのは残念である。
サハラ以南アフリカには、近隣諸国との差別化を効果的に進めている国がほとんどない。エチオピア、ガーナ、ルワンダは例外候補として際立っているが、おそらくアフリカの雁はアジア型の編隊を組むことになるだろう。検討すべき重要な問いは、製造業者を自国経済へ誘致するために必要な制度と環境整備を積極的に進め、産業バリューチェーンの最下層から一段上がるのは、どのアフリカ諸国なのかということだ。
エチオピア、ガーナ、ルワンダ、インドネシア、フィリピン、ベトナムの最低賃金または平均賃金:
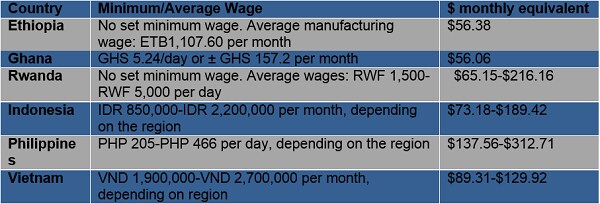
出典: 米国国務省の各国報告書、 Wage Indicator 、各国の労働省、国際労働機関、ガーナ投資促進センターなど、さまざまなウェブサイト
世界の製造業の20%超を占める中国の産業は、次にどこへ移転し始めるのだろうか。アフリカの製造業への野心に対抗する新興の競争相手は、いずれもアジアにある。インドネシア、フィリピン、タイ、ベトナムが際立っている。中国で賃金が上昇する一方で、これらの国々の労働コストは相対的に低くなっている。
バンク・オブ・アメリカによれば、これらのアジア経済は「加速する態勢が整っており、地域の通貨を押し上げ、消費と不動産のブームを促す」という。若年人口、いわゆる人口ボーナスと高い識字率に支えられ、これらのアジア諸国は中国の低付加価値製造業の移転から恩恵を得るのに有利な立場にある。
アフリカは、1970年代と1980年代にアジア諸国が築いたのと同じ工業化の基盤を築かなかった。今、後発国が直面する課題は、投資を誘致するために必要なインフラ、制度、技能基盤を整えることにある。アフリカ諸国は、過去10年の商品スーパーサイクルが中国主導で起きることを予見できず、そのため資源部門にもたらされた機会を十分に活用しなかった。今こそ、中国の製造業部門で市場の力が主導する変化を認識し、アフリカの工業化と付加価値化の目標に弾みをつけることが不可欠である。
アフリカと中国の関係は、もはや国家資本の誘致だけでなく、民間投資にも関わる。この重要な点は、資源依存を脱し、新興産業や製造部門を築いて経済を多角化しようとするアフリカ諸国の政策に、ますます反映されるべきである。したがって、中国の構造変化は今、アフリカに計り知れない開発の可能性をもたらしている。
著者:Martyn Daviesは、Frontier Advisoryの最高経営責任者であり、 ヤング・グローバル・リーダーである。
画像:2013年2月14日、ハルツームのスーダン鉄道保守施設で、技師が運転士を案内する。REUTERS/Mohamed Nureldin Abdallah




