本記事は Project Syndicateとの協力により掲載されています。
今後数週間のうちに、米連邦準備制度(Fed)と欧州中央銀行(ECB)は、著しく異なる政策を実施する公算が大きい。Fedは約10年ぶりに政策金利を引き上げる見通しだ。一方、ECBは、すでにマイナスの名目利回りで取引されている一部の国債にさらなる下押し圧力がかかることになっても、金利を逆方向へ誘導するため、追加の非伝統的措置を導入すると見込まれている。
両中央銀行は、それぞれの根拠法で定められた国内目標を追求するため、これらの政策を実施している。問題は、この拡大しつつある乖離がもたらす国際的な波及効果を管理するための秩序ある仕組みが、あったとしてもほとんど存在しないかもしれない点にある。

Fedは、米国での雇用創出が引き続き堅調であることや、米国経済が緩やかながらも回復していることを示すその他の兆候に対応している。また、金利が人為的に低い水準にとどまった場合の金融安定性へのリスクも意識しており、12月15~16日に開催される政策決定機関の連邦公開市場委員会(FOMC)で利上げが行われると見込まれている。この決定は、Fedの経済へのアプローチにおける転換点となる。金利を引き上げることで、Fedは単に金融刺激のアクセルから足を離すにとどまらず、政策全体のスタンスを数年にわたって正常化していく上での重要な一歩を踏み出すことにもなる。
一方、ECBは、一般的に低迷する成長、デフレのリスク、そしてパリでのテロ攻撃が企業と消費者の信頼感に与える影響への懸念を含む、まったく異なる経済状況に直面している。その結果、同行の意思決定者は、マイナス金利領域へのさらなる引き下げと、大規模資産購入プログラム(量的緩和として知られる)の拡大を真剣に検討している。言い換えれば、ECBは、金融刺激のアクセルをさらに強く踏み込む実験的措置を拡大・延長する公算が大きい。
理想的な世界では、政策当局はこれらの乖離した政策がもたらす国際的な波及効果(大西洋両岸での逆波及の可能性を含む)を評価し、国内目標と世界目標のより良い整合を確保するための一連の手段を講じているはずだ。残念ながら、政治的分極化と 政策全般の機能不全 が、米国と欧州連合の双方で、そのような取り組みを引き続き阻んでいる。その結果、より包括的な政策対応がない中、両中央銀行の乖離した政策の調和は市場に委ねられることになる。特に、確定利付資産と通貨の市場がその役割を担うことになる。
すでに、大西洋両岸の「無リスク」債券(例えば米国債とドイツ連邦債)の間の金利差は著しく拡大している。同時に、ドルはユーロに対してだけでなく、他のほとんどの通貨に対しても強くなっている。何も手を打たなければ、これらの傾向は持続する公算が大きい。
歴史が指針となるなら、今後数か月間に慎重な監視が必要な主要な問題は三つある。第一に、米国は、自国の通貨が大幅に増価し、国際競争力が大きく損なわれた場合、長く傍観している可能性は低い。企業はすでにドル高による収益圧力を報告しており、中には政府に対し、ステルス型の「通貨戦争」に対抗するため、より強力な役割を果たすよう求める企業さえある。
第二に、ドルが準備通貨として使われていることから、ドルの価値が急速に上昇すれば、ドルを無謀に利用してきた人々に圧力がかかりかねない。特に危険にさらされているのは、ドルで大量に借り入れる一方でドル建て収入が限られている新興国企業であり、その資産と負債、または収入と支出において 大きな通貨ミスマッチ を抱えている可能性がある。
そして最後に、金利と為替レートの急激な変動は、特に株式市場など他の市場にボラティリティをもたらしうる。規制上の制約と市場の制約により、ブローカーがバランスシートに在庫を積み上げることで景気循環に逆行する役割を果たす能力が低下しているため、その結果生じる価格の不安定化は大きくなる可能性が高い。一部のポートフォリオが秩序を欠いた解消を余儀なくされるリスクがある。さらに、いわゆる「ボラティリティのボラティリティ」を抑制しようとする中央銀行の政策も、疑問視される公算が大きい。
もちろん、これらの結果はいずれも既定のものではない。大西洋両岸の政治家は、構造改革を実施し、より均衡の取れた総需要を確保し、過剰債務が集中する部分を解消し、多国間および地域のガバナンスの仕組みを円滑化することによって、不安定化リスクを低減する能力を有している。
これらすべての結果として考えられるのは三つある。すなわち、比較的安定した多速度の世界、米国の景気回復を損なう顕著な混乱、そして米国の成長の恩恵を受ける欧州の復興である。朗報は、乖離の影響が、政策当局がその圧力をどう管理するかに左右されるという点だ。悲報は、リスクを最小化するため断固として行動する政治的意志を、まだ見いだせていないことだ。
Fedが金融政策を正常化し、ECBが異例の措置を倍増させる中、私たちは確かに最善を期待すべきだ。しかし、金融および経済の不確実性が大幅に高まることにも備えておくべきである。
掲載された内容は、世界経済フォーラムの見解を支持するものではない。
Agenda の最新情報を追うには 週刊ニュースレターを購読してください。
著者:Mohamed A. El-Erian 氏は、アリアンツのチーフ・エコノミック・アドバイザーであり、同社の国際経営委員会のメンバーでもある。
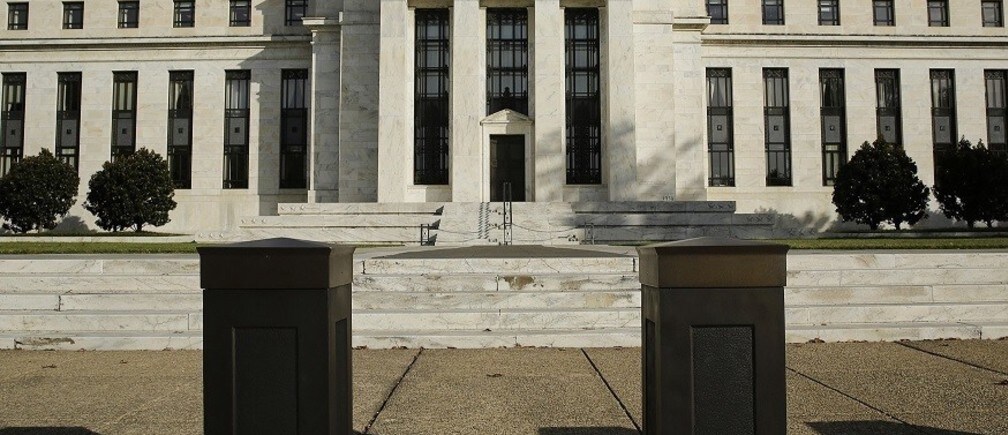
写真:ワシントンの警備柵の向こうに見える米連邦準備制度理事会(FRB)の建物。REUTERS/Gary Cameron。




