マクロ経済学の実証研究の多くは、GDPなどの経済全体の変数がトレンドから乖離する度合いを、正規分布で近似している。分析上の利便性に加え、こうした近似は、米国やその他のOECD諸国における集計変数の顕著な特徴の一部を捉えるうえで、比較的うまく機能してきた。
マクロ経済のテールリスク
しかし、近年の複数の研究(Fagiolo et al. 2008参照)は、米国および多くのOECD諸国におけるGDP成長率の分布が、正規分布、すなわち釣鐘型の分布に従わないことを明らかにしている。大幅なマイナス成長やプラス成長は、正規分布が示唆するよりも頻繁に起きている。つまり、これらの分布は正規分布に比べて「裾」が著しく厚い。そのため、正規分布を用いると、大規模な景気後退の発生頻度を大幅に過小予測することになる。
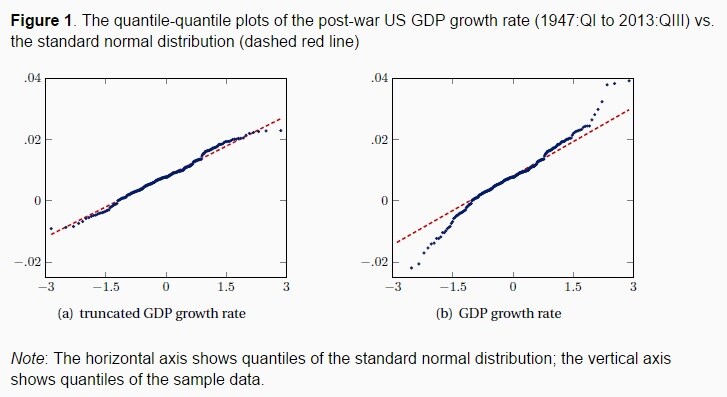
この乖離は図1にはっきりと表れている。パネル(a)は、戦後の米国のGDP成長率(1947年第1四半期から2013年第3四半期まで)について、データの上位と下位の各5%を除いたうえで、正規分布と比較した分位点・分位点プロットを示す。赤い破線で示された正規分布とこのデータセットがよく一致していることから、大きな乖離を除けば、正規分布はGDP変動を近似する有力な候補であることが示唆される。パネル(b)は、戦後の米国の全サンプルについて、同じ分位点・分位点プロットを示している。このグラフの両端では、正規分布を示す線から大幅かつ系統的に乖離していることが容易にわかる。これらのプロットを合わせると、正規分布はサンプル期間の大半における変動の性質をかなりよく近似するものの、景気循環の変動に関する最も重大な事実、すなわち大規模な経済収縮の発生頻度を大幅に過小評価することが示唆される。
産業連関、ミクロショック、マクロリスク
近年の研究(Acemoglu et al. 2014)で、私たちは、経済内の企業や部門の間にある産業連関が、大規模な景気後退の深さと頻度を決定するうえで第一義的な役割を果たしうると論じた。Acemoglu et al.(2012)の先行枠組みを発展させ、すべての企業が互いにおおむね対称的な投入財供給者の役割を担う場合(私たちが「均衡」経済と呼ぶ状態)、GDPの変動が正規分布に従うだけでなく、大規模な景気後退もきわめて起こりにくいことを示した。言い換えれば、増幅メカニズムや集計ショックがなければ、企業レベルのミクロ経済ショックはマクロ経済のテールリスクをもたらしえない。さらに興味深いことに、この結果は、企業レベルのミクロ経済ショックがどのような分布に従うかにかかわらず成り立つ。
しかし、その後の分析では、経済が「不均衡」であり、一部の企業が他社よりもはるかに重要な投入財供給者の役割を担う場合、マクロ経済のテールリスクを生み出すうえでミクロ経済ショックが無関係だという結論は成り立たなくなることを明らかにした。より具体的には、次のように論じている。
産業連関を通じたミクロ経済ショックの波及は、大規模な景気後退の可能性を大幅に高める。
理論上の結果が持つ含意は、次のように要約できる。
第一に、大規模なGDP収縮の発生頻度は、ミクロ経済ショックの性質に大きく左右される。
特に、不均衡な経済では、裾がやや厚いミクロショックによって、大規模な景気後退の可能性が大幅に高まる。このことは、不均衡な産業連関が経済にテールリスクを蓄積させうることを示唆している。
第二に、ミクロ経済ショックの分布によっては、裾から離れた集計変動が正規分布でよく近似できる場合でも、経済は顕著なマクロ経済のテールリスクを示すことがある。
この結果は、図1に示された戦後の米国のGDP変動のパターンと整合的である。
この観察結果は、大規模な景気後退の決定要因を研究する重要性を示している。中程度の乖離に対してはそれ以外の振る舞いが同一である経済同士でも、こうしたマクロ経済のテールリスクは大きく異なる可能性があるためだ。
最後に、ミクロレベルのショックの正規性と、産業連関の不均衡との間にはトレードオフがある。
産業連関が不均衡な経済は、正規分布に従うミクロ経済ショックにさらされても、裾の厚いショックにさらされた均衡経済と同じ頻度で深刻な景気後退を経験する。
「小さなショック、大きな景気循環の謎」を解く
この意味で、私たちの結果は、Bernanke et al.(1996)が「小さなショック、大きな景気循環の謎」と呼ぶ問題に対し、新たな解決策を提示する。すなわち、経済の基礎にある産業連関構造とミクロ経済ショックの分布形状との相互作用が、集計変動の性質を決めるうえで第一義的に重要だと論じる。
結論
大恐慌のような大規模な景気後退の根本原因を理解することは、マクロ経済学の中心的な課題の一つである。私たちの結果は、そうした景気後退の頻度と深刻さが、企業レベルのミクロ経済ショックと、異なる企業間の産業連関の性質との相互作用に左右される可能性を示している。これは、産業連関を通じたショックの波及が、経済にテールリスクを集中させうるためである。この観察結果は、大規模な景気後退の決定要因を個別に研究する重要性を示している。中程度の乖離に対してはそれ以外の振る舞いが同一である経済同士でも、こうしたマクロ経済のテールリスクは大きく異なる可能性があるためだ。
参考文献
Acemoglu, D、V M Carvalho、A Ozdaglar、Al Tahbaz-Salehi(2012)、「集計変動のネットワーク起源」、 Econometrica、80、1977–2016。
Acemoglu, D、A Ozdaglar、A Tahbaz-Salehi(2014)、「マクロ経済のテールリスクのミクロ経済的起源」、NBER Working Paper No. 20865。
Bernanke, B、M Gertler、S Gilchrist(1996)、「金融アクセラレーターと質への逃避」、The Review of Economics and Statistics、78、1–15。
Fagiolo, G、M Napoletano、A Roventini(2008)、「産出成長率の分布は裾が厚いのか? OECD諸国の証拠」、 Journal of Applied Econometrics、23、639–669。
本記事は、 VoxEU. との協力により掲載されています。掲載は、世界経済フォーラムが見解を支持することを意味するものではありません。
アジェンダの最新情報をお届けします。 週刊ニュースレターに登録する。
著者:Daron Acemogluは、マサチューセッツ工科大学(MIT)経済学部のCharles P. Kindleberger応用経済学教授。Asuman Ozdaglarは、MIT情報・意思決定システム研究所の電気工学・コンピューターサイエンス学部における教授であり、Steven and Renee Finn Innovation Fellow。Alireza Tahbaz-Salehiは、コロンビア大学Columbia Business Schoolの意思決定・リスク・オペレーション部門の助教。
画像:フランスの建材会社Saint-Gobainの本社を、ラ・デファンスのビジネス地区から望む。REUTERS。




