本記事は 『フィナンシャル・タイムズ』との協力により掲載されています。
世界の通貨市場を動揺させているのは、いったい何なのでしょうか?
これは、 PBoCの言葉を話せるようになるという、痛みを伴う学習過程と考えてほしい。PBoCとは中国人民銀行(People's Bank of China)のことである。世界の外国為替市場はロンドンとニューヨークを拠点としており、欧米の政策担当者の一言一句を読み解くことに慣れている。彼らは、その口調や戦術を理解していると感じているのである。
米ドルは全通貨取引の約90%で一方の通貨となっており、ユーロは約40%であるため、こうした状況も無理はない。一方、同データによると中国人民元が関与する取引は約2%にすぎず、 PBoCの当局者 は、米連邦準備制度理事会(FRB)議長のジャネット・イエレン氏、欧州中央銀行(ECB)総裁のマリオ・ドラギ氏といった面々と比べて、公の場で発言する頻度がはるかに少ない。
では、取引の中心となっていないものが、なぜ取引の中心になっているのか?
オフショア人民元 は、中国経済に対する投資家の懸念の高まりが表れる仕組みの一つであり、そのため人民元が弱含んでいるのである。厳格に管理されたオンショアのレートも、より緩やかではあるものの下落しており、このことは海外投資家によって、中国売りの賭けを当局が公式に裏付けたものとみなされている。
少数の専門家を除けば、新興市場は通貨の世界では通常、イエスかノーかの二択の賭けである。中国は、他の新興市場と一括りにするにはあまりにも大きい。もっとも、アナリストは、データの乏しさや信頼性の低さを含め、他の新興市場と同じ問題に直面している。
為替制度の転換は、トレーダーが新制度の実務上の機能を把握する間、常に混乱を伴うものである。
なぜPBOCは、FRBやECBのように、もっと率直に語ることができないのか?
中央銀行は、その国とともに進化するものであり、中国当局とメディアとの関係は、控えめに言っても、米国や欧州の対応する関係よりもはるかに限定的である。
透明性が流行している現在、それ自体がまだ進化の途上にあることを忘れてはならない。イングランド銀行が金利決定会合の詳細を決定そのものと同時に公表したのは、昨年になって初めてのことである。また、つい1980年代まで、FRBはPBoCのように振る舞い、主要政策金利を公表せず、市場に推測させることを好んでいた。
実際、中国人民銀行は、為替制度を変更した理由や 人民元をどのように測定しているかについて、以前よりも多くの情報を提供している。つい先月には、人民元の動きを追跡する際に基準とする通貨バスケットの構成を公表した。
中国人民銀行が追跡している通貨バスケットがわかるなら、なぜ我々は依然として人民元とドルの為替レートに固執しているのか?
端的に言えば、これが実際に取引されているものである。中国人民銀行のものに似た貿易加重バスケットは、主要通貨のほとんどについて長く入手可能であったが、依然として、ドル・ユーロ、ドル・円、ドル・人民元といった通貨ペアこそが、市場心理を分刻みで示す指標とみなされている。
なるほど、しかし、なぜ人民元の日次の「フィックス」に、これほどまでに固執するのか?
古い習慣は簡単には消えない。8月に通貨制度を変更する前、中国人民銀行が仲値を設定し、その仲値から、オンショアのレートが上下いずれの方向にも2%まで取引されうる仕組みは、人民元の目標水準を市場に伝える手段であった。
現在、中国人民銀行は、このフィックスを前日の市場の動きへの反応とみなしてほしいと考えている。しかし、オフショアの投資家やアナリストは、中国の中央銀行から得られる唯一の定期的な指針とみなしているものを手放すことに消極的である。
では、これらすべてはどのように落ち着いていくのか?
時間の経過とともに、というのが最も妥当な見方である。トレーダーは、中国人民銀行が望むときにはいつでも、中国の巨額の 外貨準備 を投入して下落を食い止められることを念頭に置いている。そして報じられているところによれば、実際にそうしてきたとのことだ。
中国の行動に対する一つの解釈は、人民元の弱含みを本当に望んでいるというより、投機筋を慎重にさせるために、ある程度の変動性を持ち込もうとしているというものである。少なくともそれは達成されている。

本記事の掲載は、世界経済フォーラムによる見解の支持を意味するものではない。
「The Agenda」の最新情報を追うには、 週刊ニュースレターを購読してください。
執筆者:ジェニファー・ヒューズ(Jennifer Hughes)は、『フィナンシャル・タイムズ』のアジア資本市場エディターです。
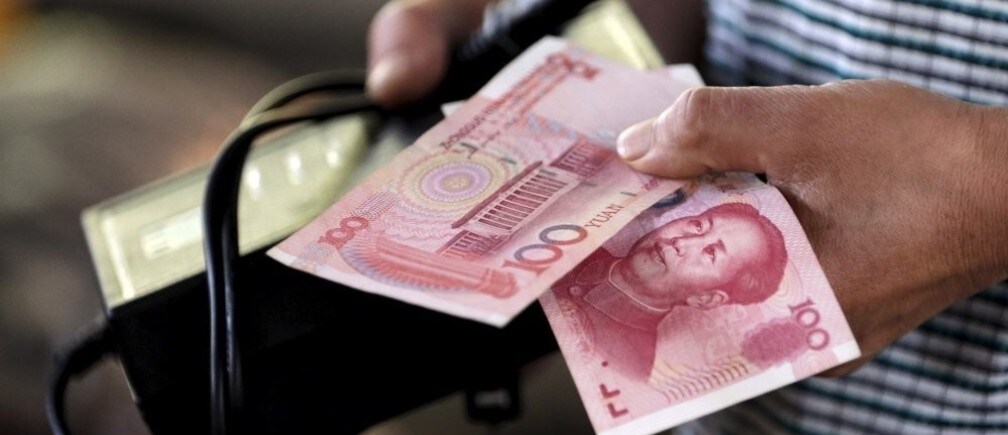
画像:北京の市場で100元紙幣を手にする客。REUTERS/Jason Lee。




