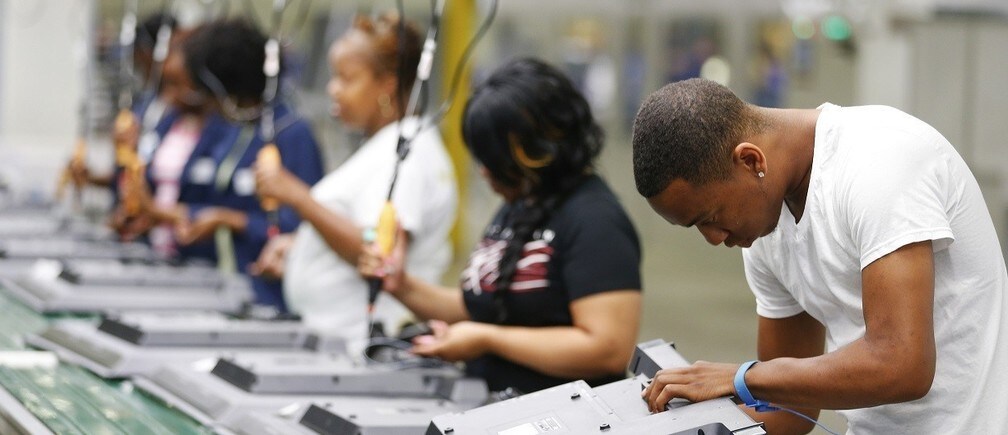
重要な意味において、米国経済はいま完全雇用の状態にある。労働市場が比較的逼迫しているため、賃金は加速的に上昇している。雇用主は従業員を引きつけ、雇用を維持するために、より高い賃金を支払わなければならないからだ。これは政策立案者にとって重要な意味を持つ。しかも、連邦準備制度に限った話ではない。
こう考えてみよう。5月の平均時給は2014年5月を2.3%上回った。しかし、今年初めからの時給上昇率は3.3%で、5月だけを見ると年率換算で3.8%上昇した。これは完全雇用の明確な兆候だ。賃金上昇の加速は、労働市場が逼迫し始めた2013年に始まった。時間当たり平均報酬は2012年から2013年にかけてわずか1.1%上昇したにすぎないが、2013年から2014年には年率2.6%で上昇し、2015年第1四半期には3.3%上昇した。
こうした賃金上昇は、まもなく物価インフレ率の上昇となって表れる。賃金と物価の連動は、前年に比べた原油・ガソリン価格の急落と、他通貨に対するドル高によって、現在は相殺されている。しかし、これらの要因が全体的な物価水準に及ぼす影響が弱まるにつれて、インフレ率はより急速に上昇するだろう。
賃金上昇の加速は、金融緩和や拡張的な財政政策によって需要を増やしても、生産と雇用の持続的な増加は達成できない段階に経済が達したことを示している。むしろ、こうした需要は賃金と物価の上昇につながる。
もちろん、完全雇用にはほかの定義もある。米国は完全雇用ではないと言う人もいるだろう。なぜなら、 870万人 、すなわち就業者の約6%が仕事を探しているからだ。自分のような人向けの仕事はないと考え、積極的に求職してはいないものの、働きたいと望む人もさらに数百万人いる。また、670万人はパートタイムで働いているが、週当たりの労働時間を増やしたいと考えている。
こうした失業者や不完全就業者の多くは、実際に困難な状況に直面している。この指標で見れば、米国経済は完全雇用ではない。しかし連邦準備制度にとっては、金融政策を過度に緩和しても雇用を持続的に増やせないという意味で、完全雇用の状態にある。同時に、インセンティブを変えたり障壁を取り除いたりする別の政策は、 雇用を増やし、実質所得を高める ことができ、賃金・物価インフレを高めずに済む。
たとえば、就学するには年齢が高く、退職するには若すぎる25~54歳男性の非就業率の高さを考えてみよう。この年齢層の男性の15%超が就業していない。高校を卒業していない同年齢層では、35%が就業していない。市場で役立つ教育や職業訓練を提供するプログラムによって、この層の雇用を増やせるはずだ。
あるいは、65歳を超える男女の就業状況を考えてみよう。この層は社会保障(年金)とメディケア(医療保険)の対象となり、大半は退職している。しかし、退職するか労働時間を減らすかという決定は、この層の人々が受け取る報酬に左右されることが、経験から分かっている。そしてその額は、社会保障とメディケアを受給する就業者に、それらの財源となる給与税が課されることも一因となっている。
従業員が支払う給与税は6.65%(雇用主も同率を負担)で、個人所得税に加えて課される。さらに、社会保障給付の水準を定める規則は複雑なため、この給与税を支払う高齢労働者が追加給付を受けられる可能性は低い。
多くの高齢労働者にとって、選択は働くかどうかではなく、どれだけ働くかだ。給与税が高齢労働者に、本来よりも労働時間を減らすよう促しているという意味では、現状は完全雇用に達していない。
医療保険制度改革法(「オバマケア」)も、二つの異なる方法で労働時間を減らしている。第一に、一部の人々は労働時間を減らすことで所得が下がり、医療保険に対する政府補助がより多く受けられるようになる。第二に、一定の労働時間を超えるとオバマケアによる負担が増えるため、雇用主の中には従業員一人ひとりの労働時間を減らす動機を与えられている者もいる。
あるいは、雇用主が低技能労働者を雇う意欲を弱める最低賃金法を考えてみよう。最低賃金が引き上げられるほど、雇用主が設備や、より技能の高い従業員で代替する動機は強まる。最低賃金を算定する際、給付金の時間当たり換算額を考慮すれば、低技能労働者への需要減少を相殺できる可能性がある。
たとえば、年間8,000ドルの給付金(フードスタンプ、住宅支援、勤労所得税額控除など)を受け取る人は、最低賃金の充足に向けて時給4ドル相当を受け取ったと見なされるかもしれない。その人の合計所得は、雇用主の費用を抑えながら確保され、その人が仕事を見つける可能性が高まる。
この一覧は簡単にさらに増やせる。基本的な論点は、雇用創出への障壁を取り除き、限界税率を引き下げることで雇用を増やし、失業を減らせるということだ。これに対し、金融緩和を長引かせたり財政支出を拡大したりして需要を増やすと、雇用の増加よりもインフレの上昇を招く可能性が高い。
この記事は Project Syndicateとの協力により掲載されています。掲載は、世界経済フォーラムが見解を支持していることを意味するものではありません。
アジェンダの最新情報を得るには、 週刊ニュースレターにご登録ください。
著者:マーティン・フェルドスタインはハーバード大学の経済学教授。
画像:2014年5月29日、サウスカロライナ州ウィンズボロのエレメント・エレクトロニクスで、作業員が32インチテレビの背面カバーを組立ラインで取り付けている。REUTERS/Chris Keane




