国民投票が終わった今、ギリシャの銀行の流動性問題は最も差し迫った課題の一つです。広く報じられているように、ギリシャの銀行は準備金が底をつきつつあります。 6月28日から実施されている資本規制により ギリシャ国民が口座から引き出せる金額は60ユーロに制限されています。解決されなければグレグジットにつながりかねない、差し迫った問題がいくつもあります。
欧州中央銀行(ECB)による緊急支援の額が凍結されているため、ギリシャの銀行は営業を再開できない状態が続いています。短期的な解決策としては、ギリシャ銀行の保証付きで銀行がIOU(借用証書)を発行する方法があります。しかし、これは事実上の並行通貨となり、ドラクマ再導入の第一段階となるでしょう。また、ユーロ圏を離脱する大きな一歩にもなります。
ECBは、ギリシャの支払い能力を(ECBの目から見て)保証する救済合意が成立するまで、ギリシャに提供している緊急流動性支援(ELA)の額を差し控えています。ECBが追加のELAで銀行の安定化に乗り出すまで、ギリシャの銀行は閉鎖されたままとなり、準備金は急速に減少するでしょう。
明白かつ差し迫った危険は、ギリシャの債権者が「ユーロ至上主義」の姿勢を保ち続けることです。この姿勢は、社会経済的な結果にかかわらず財政規則の順守に固執する硬直的な態度に表れています。その結果、ギリシャの「ノー」が支払うべき最終的な代償は、グレグジットとなるでしょう。
銀行閉鎖の継続
ギリシャが必要とする追加のELAを受けられるかどうかは、ECBとその理事会の判断に委ねられています。理事会は、6人の執行役員とユーロ圏19カ国の中央銀行総裁で構成されます。独立性を主張しているものの、ECBの運営は財務相会合であるユーログループと密接に結びついています。ユーログループは、債務救済に最も強硬に反対していると見られています。 苦境にあるユーロ加盟国への債務救済に。
ギリシャへのELA額を制限する決定は、単に規則に従っただけのものではない点に留意すべきです。現在、ECBがギリシャへの支援を増やすことは、その権限や前例に反することではありません。ECBの 量的緩和(QE)プログラム は、ユーロ圏の銀行の流動性と融資を増やすため、銀行が保有する国債(フランスやドイツの銀行が購入したギリシャ国債を含む)の買い入れを行っています。QEは公共事業体の資産を買い入れるよう拡大されており、ユーロ圏各国の社債購入へとプログラムが拡大される見通しもあります。ECBにとって重要な問いは、なぜこれがギリシャでは実施されていないのかということです。
またECBは、ブルガリアに対し、他の加盟国と同じ条件で資金を供給しており、ELAの誓約にも違反しています。これは隣国の危機やグレグジットの可能性に伴う金融危機の波及を防ぐ 最後の防波堤として の措置です。しかし、ブルガリアはユーロ圏の加盟国ではありません。ECB自身の行動が、その正当性を損なっていることは明らかです。さらに、政治的介入によって、ユーロ圏の銀行システムにおける「最後の貸し手」としての中央銀行の役割に重大な疑問が生じています。
ELAの提供責任は通常、該当する各国の中央銀行に委ねられます。したがって、ELA供与に伴う費用とリスクはギリシャ銀行が判断すべきです。しかし、ELAの提供がより広範なユーロ圏のシステムに干渉するとECB理事会が判断した場合、介入して供与を停止することがあります。重要なのは、ギリシャが一時的な流動性危機にあると見なされるのか、それともほぼ恒久的な危機にあると見なされるのかという点です。
その他の現実的なシナリオと空想的なシナリオ
ECBの強硬姿勢が続き、危機の迅速な解決が見込めない中、最も可能性が高いシナリオは、国内の並行通貨としてIOUを発行することです。ただし、ほかにも次のようなシナリオが考えられます。
キプロスの 例にならい、一定額を超える預金者の個人預金を接収して銀行の営業を維持する。ギリシャでは、その額は 合計約1,400億ユーロと推定されています。
ギリシャの国債総額の3%のうち、 ギリシャの銀行が保有する分 を株式に転換する(約100億ユーロ)。
可能性はさらに低いものの、米国政府から人道危機を避けるよう圧力を受けたIMFが、緊急流動性支援という形で救済に乗り出すシナリオ。
これらはいずれも当面は起こりそうにありませんが、債権者との交渉の行方次第かもしれません。しかし、時間は誰の味方でもありません。
中期的な資金調達策としては、金の預託と引き換えにロシアに空軍基地を貸し出すこと、中国にインフラ資産を投げ売りすること、そして他のEU企業が所有する資産を補償なしで国有化することなど、さらに空想的な選択肢があります。いずれも、ギリシャがEUにとどまることに深刻な地政学的影響を及ぼすでしょう(したがって、実現の可能性は低いと考えられます)。
欧州の諸機関が現在の「ユーロ至上主義」の立場を改め、ユーロ圏の構造全体を再設計しようとしない限り、EUはオスマン帝国と同じ道をたどる運命にあるのかもしれません。すなわち、国境を越えた野心が、激しいナショナリズムへと崩壊するということです。それは、この大陸があまりにもよく知る事態です。ギリシャの銀行が現金不足に陥れば、ユーロを離脱する以外に選択肢はなくなるでしょう。
この記事は当初、 The Conversationに掲載されました。 元の記事をお読みください。掲載は、世界経済フォーラムが見解を支持することを意味するものではありません。
アジェンダの最新情報を受け取るには、 週刊ニュースレターにご登録ください。
著者: レスリー・バッド は、 The Open Universityの社会的企業論のリーダー(Reader)です。
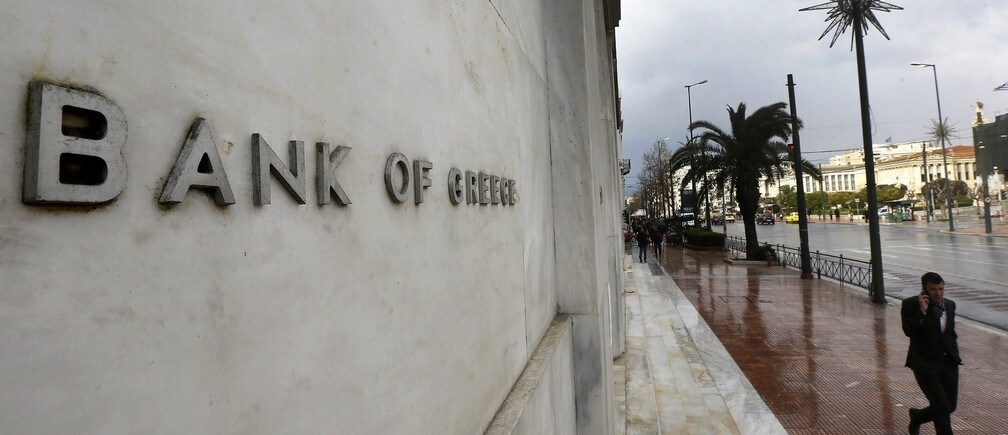
画像:アテネ中心部にあるギリシャ銀行本店の前を歩く男性。REUTERS/Yannis Behrakis。




