米連邦準備制度理事会(FRB)は、いつ利上げを開始するかを検討するにあたり、最新の雇用統計を非常に注意深く見るべきです。5月も雇用の伸びは続きましたが、賃金の十分な伸びを促すほどの速さではありませんでした。米労働統計局が今朝発表した データによると 、米経済は先月28万人の雇用を増やし、失業率はわずかに上昇して5.5%となりました。しかし、民間部門の全労働者の名目賃金の伸び(インフレを考慮しない伸び)は依然として加速しておらず、過去12カ月の伸び率は2.3%でした。雇用の伸びが大幅に加速しない限り、名目賃金の伸びの見通しも明るくありません。
労働参加率の上昇により、全体の失業率は月間で1ポイントわずかに上昇しましたが、労働市場の余剰が縮小するペースは依然として遅いことを示す兆候が数多くあります。労働市場にわずかに結びついている人、または経済的理由でパートタイム勤務をしている人の割合は、5月に5.3%へ低下し、3年以上にわたって低下傾向にあります。それでも、2007年12月の大不況直前の3.8%を上回っています。
労働市場を測るもう一つの重要な指標は、働き盛りの年齢層(25歳から54歳)のうち、仕事に就いている人の割合です。大不況からの回復が進むにつれて働き盛り世代の雇用率は着実に上昇し、雇用の伸びが景気後退による深刻な雇用喪失を埋めてきました。現在の雇用率は77.2%で、2010年11月の底である74.8%を大きく上回っています。しかし、2007年12月の景気後退前のピークである79.7%にも、前回の景気後退前にあたる2001年3月の81.3%にも届いていません。
健全な労働市場を示す良い指標は、力強く持続可能な賃金の伸びです。この目標を踏まえると、働き盛り世代の雇用率はどの水準なら堅調な労働市場を示すのでしょうか。労働生産性の伸び率を1.5%、年間インフレ率を2%(連邦準備制度理事会の目標インフレ率)と仮定すると、適切な名目賃金の伸びは少なくとも3.5%です。生産職および監督職以外の労働者の賃金の伸びが過去25年間にこの水準に達したのは、6カ月前の働き盛り世代の雇用率が 少なくとも79% だった場合に限られます。(図1参照)
図1
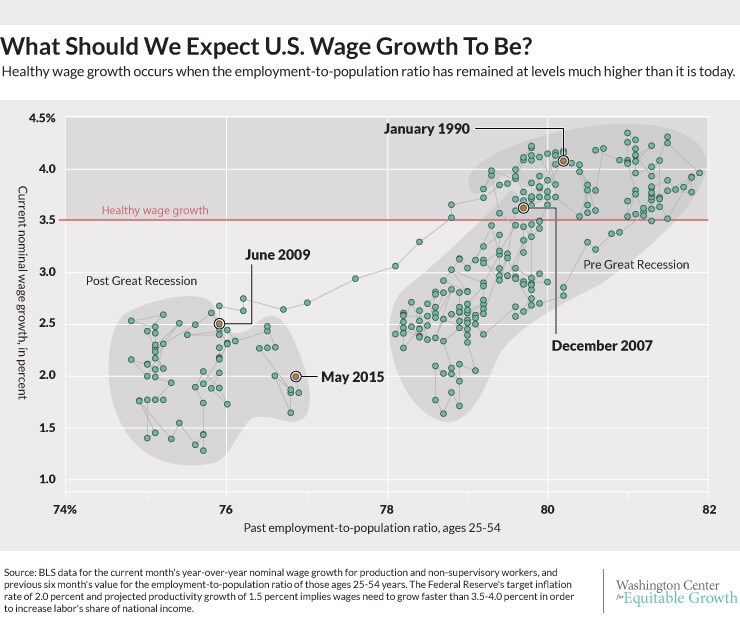
79%の目標に達するまで、どれくらいかかるでしょうか。雇用率が過去1年間と同じペースで上昇し続けると仮定すれば、27カ月後、つまり2017年9月ごろに目標に達します。そしてその6カ月後の2018年3月には、健全な賃金の伸びが見られると予想されます。
経済学者も市場アナリストも、経済成長全体の減速により、FRBは今年後半まで利上げを見送ると考えています。しかし、この簡単な分析が示すように、労働市場が十分な賃金の伸びを生み出せるほど強くなるまでには、何年もかかるかもしれません。利上げはもう少し先でもよいのかもしれません。
本記事は、 The Washington Centre for Equitable Growth との共同企画として掲載されています。掲載は、世界経済フォーラムが本記事の見解を支持することを意味しません。
アジェンダの最新情報を受け取るには、 週刊ニュースレターにご登録ください。
著者:Nick Bunkerは、Washington Center for Equitable Growthの政策アナリストです。
画像:写真イラストに写る米ドル紙幣。REUTERS/Nicky Loh。




