予測不能な労働市場の出来事に対する労働者の認識は、多くの個人的な経済判断の中心にある。夢の仕事を提示される、昇進する、昇給するといったうれしい驚きも、失業や健康上のショックなどの失望も、こうしたリスクには保険をかけにくいため、多くの個人的な経済判断の中心となる。
だからこそ、こうしたリスクは数多くの経済政策上の問いの核心にもある。消費と富の不平等を決めるものは何か。総需要への効果を最大化するには、財政刺激策の対象を社会のどの層にすべきか。所得課税の最適な方法は何か。こうした問いに答えるには、キャリアを通じた所得リスクの性質を確かに理解する必要がある。
膨大な研究蓄積1があるにもかかわらず、所得リスクの性質には依然として未知の側面が多いと言ってよい。例えば、所得ショックの確率分布はどのような形をしているのか。対数正規分布(便宜上よく置かれる仮定)でどの程度うまく近似できるのか。そして、おそらくより重要なのは、低所得者と高所得者の間でショックの特性はどう異なり、ライフサイクルを通じてどう変化するのかという点だ。所得の動きについてはどうだろう。正のショックは負のショックとは異なる持続性を示すのだろうか。
最近の論文(Guvenen et al 2015)では、米国社会保障局の非常に大規模で機密性の高いパネルデータセットを用い、労働所得リスクの性質に新たな光を当てる。1978年から2010年までの2億件を超える観測値という膨大なサンプルサイズにより、完全にノンパラメトリックな手法を採用し、個人の所得履歴を高解像度で捉えることができる。
所得ショックは対数正規分布に従うのか?
1970年代後半の登場以来2、所得動学の研究では、暗黙的または明示的にガウス型の枠組みを用いてきた。そのため、分散共分散行列を超える高次モーメントは活用されていない。数少ない例外の一つが、所得ショックの非ガウス性を強調したGeweke and Keane(2000)の重要な論文である。
本稿では、所得の変化(短期・長期のいずれの期間でも)が対数正規性から著しく逸脱することを示す。図1の青線は(対数)所得変化の分布(左パネルは年間変化、右パネルは5年間の変化)を示し、データと同じ標準偏差を持つように選んだ正規分布と比較している。
どちらのパネルでも、実証密度のピークが鋭いこと、「肩」の部分にほとんど質量がないこと、そして正規分布に比べて裾が長いことに注目されたい。実証密度のこうした三つの特徴は、「 尖度」と呼ばれる統計量で最もよく要約できる。尖度の一般的な尺度は、分布の標準化された第4次中心モーメントである。図1左パネルに示す実証密度の尖度は約18で、尖度が3の正規分布を大きく上回る。
図1。対数所得変化のヒストグラム(左パネルは年間変化、右パネルは5年間の変化)

こうした尖度の値をよりなじみのある形で解釈するため、集中度の指標を計算する。表1は、対数所得変化(正負いずれも)が0.05、0.1、0.2、0.5、1の閾値を下回る個人の割合を示している。データが正規密度から得られたものなら、年間所得変化が5%未満となる個人はわずか8%である。実際のデータではこの割合は35%であり、所得変化がゼロ近辺に大きく集中していることを示す。さらに最終行によると、労働者が非常に大きなショック(150対数ポイント超、すなわち約5倍の増加または80%の減少)を受ける確率は、対数正規性を仮定した場合よりデータ上で11.5倍高い。言い換えれば、ある年に大半の個人が経験する所得ショックはごく小さい一方、少数ながら無視できない数の人々が非常に大きなショックを経験する。
表1。対数所得変化の選択した範囲に入る個人の割合

さらに、 平均 尖度は、年齢と所得水準による個人間の大きな異質性を覆い隠しており、尖度は年齢と所得とともに上昇する。直近の所得が10万ドル(2005年のドル換算)の働き盛りの男性が直面する所得ショックの尖度は35にも達する一方、直近の所得が1万ドルの若年労働者ではわずか5である。
対数正規性からの第二の重要な逸脱は、所得ショックの分布が対称ではなく、強い負の歪みを示すことだ。具体的には、所得の大幅な下落(災害的ショック)は、大幅な上昇よりも起こりやすい。さらに、所得が高く、年齢が上がるほど、ショックの負の歪みは強まる。この悪化は、25歳から45歳にかけて所得が大幅に上昇する可能性が低くなることと、45歳以降に災害リスクが高まることだけによる。
関連する研究で、Bonhomme and Robin(2010)は短期パネルにおけるフランスの所得データを分析し、一時的成分の分布が左に歪み、裾が厚いことを見いだした。本稿では全体的な分布にとどまらず、非正規性の程度が年齢や所得水準によって大きく異なることを示す。
データに見られるこうした非正規の特徴は、リスク分析に何を意味するのだろうか。
完全な回答は本稿の範囲を超えるが、よく知られた思考実験を考えてみよう。ある個人が、(i)消費をランダムな割合(1+δ)だけ変化させる賭けと、(ii)その賭けを避けるための固定支払額π(リスクプレミアム)との間で無差別であるとする。曲率が10の標準的な定相対的リスク回避効用関数について、二つのシナリオを比較しよう。第一のシナリオでは、δは平均ゼロ、標準偏差0.10のガウス分布から抽出される。第二のシナリオでは、δの平均と標準偏差は同じだが、歪度係数は-2、尖度は30である(実証結果と整合的)。異なる仮定の下でのリスクプレミアムπの解を表2に示す。ここから分かるように、個人は正規分布の賭けを避けるためには平均消費の約5%しか支払わないのに対し、非正規分布の賭けを避けるためには平均消費の22%を支払う意思がある。これは450%の増幅に相当する。
表2。歪度と尖度がリスクプレミアムに与える影響

さらに、最近の論文でGolosov et al(2014)は、所得リスクの高次モーメントが最適課税に及ぼす定量的な重要性を研究している。負の歪度と過剰尖度があると、分散が同じガウス型ショックを仮定した場合より、所得に対する最高限界税率が大幅に高くなることを示している。
非対称な平均回帰
所得変化の動きについてはどうだろうか。図2は、個人の直近の所得とショックの大きさを条件とするインパルス応答関数をプロットしている。より具体的には、所得ショックの大きさ(x軸)ごとに、その後の10年間の所得変化(y軸)を6つの所得グループについて示す。3 いくつかのパターンが見て取れる。第一に、大きなショックは小さなショックより一時的である。第二に、最低所得グループ(青の実線)への負のショックはかなり一時的で、平均回帰は約80%である一方、正のショックはかなり持続的で、10年後の平均への回帰は約20%にとどまる。所得分布の上位に進むにつれて、各グラフの正負の枝は反対方向に回転し、最も高所得のグループでは 逆の パターンとなる。すなわち、負のショックの平均回帰は約20%にすぎない一方、正のショックでは約75%である。
図2。非対称な平均回帰―バタフライ・パターン

所得プロファイルの異質性
最後に、所得動学のもう一つの重要な側面に目を向け、平均所得の伸びがライフサイクルや個人間でどのように異なるかを調べる。この目的のため、少なくとも33年分のデータを使い、25歳から60歳までの所得を合計して算出した生涯所得(LE)に基づいて個人をグループ分けする。図3は、25歳から55歳までの平均所得の伸びを、生涯所得のパーセンタイルに対してプロットしている。中央値の個人の所得は38%伸びる一方、95パーセンタイルの個人では230%、99パーセンタイルでは約1,500%に達する。このデータの特徴は、標準的な個別リスクモデルでは再現が非常に難しいことが分かる。
ライフサイクルの各10年間において、所得の伸びはどのように分布しているのだろうか。図4は、25歳から35歳、35歳から45歳、45歳から55歳までの所得の伸びをそれぞれプロットし、この問いに答える。全体として、所得の伸びの大部分は最初の10年間に生じる。実際、LEグループの中央値では、35歳から55歳までの平均所得の伸びはゼロである(LE50では青の実線と丸印の灰色線が重なっている点に注目)。第二に、45歳を過ぎて平均的に所得が伸びているのは、LE分布の上位2%に属するグループだけである。
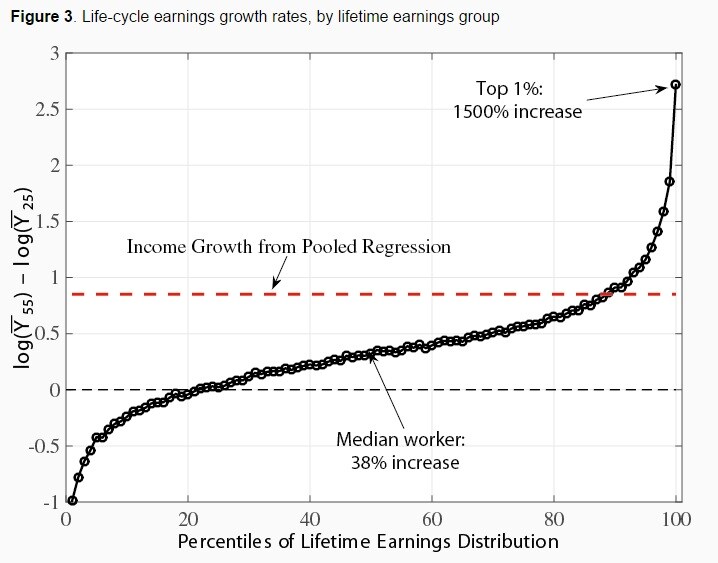
図4。ライフサイクルの各期間における対数所得の伸び

まとめ
本研究のより広いメッセージは、所得動学を研究する際の標準的なアプローチを再考するよう研究者に呼びかけることだ。現在の研究を支配する共分散行列アプローチ(所得変化の分散共分散行列だけをパラメーターの特定に用いるアプローチ)は不透明で、いささか不可解である。特定の共分散を一致させること、あるいは一致させられないことが、経済的に何を意味するのか判断しにくい。さらに、研究分野の標準モデルは対数正規ショックを仮定するが、本研究は非常に高い尖度と負の歪度という形で、対数正規性からの重要な逸脱を示している。
非常に大規模なパネルデータセットが利用可能になるなか、手法を選ぶ際の研究者の優先事項は、効率性への懸念から透明性へと移る必要があると考える。ここで採用したアプローチは後者の一例であり、経済学者が直面する経済的な問いに対して、それぞれのモーメントが何を示唆するのか、より適切に判断できるようになると考える。
参考文献
Bonhomme, S and J M Robin(2010)「所得動学への応用を伴う一般化ノンパラメトリック・デコンボリューション」, The Review of Economic Studies, 77(2): 491–533.
Borovicka, J, L P Hansen and J A Scheinkman(2014)「ショック弾力性とインパルス応答」, ワーキングペーパー, University of Chicago.
Christiano, L J, M Eichenbaum and C L Evans(2005)「名目硬直性と金融政策ショックの動学的効果」, Journal of Political Economy, 113(1): 1–45.
Geweke, J and M Keane(2000)「PSIDにおける男性の所得動学に関する実証分析:1968-1989」, Journal of Econometrics, 96: 293–356.
Golosov, M, M Troshki and A Tsyvinski(2014)「再分配と社会保険」, ワーキングペーパー, Princeton University.
Guvenen, F(2009)「労働所得過程の実証的調査」, Review of Economic Dynamics, 12(1): 58–79.
Hause, J C(1980)「所得の詳細構造と職場内訓練仮説」, Econometrica, 48(4):1013–1029.
Meghir, C and L Pistaferri(2004)「所得分散の動学と異質性」, Econometrica, 72(1):1–32.
Lillard, L A and Y Weiss(1979)「パネル所得データにおける変動の構成要素:米国の科学者 1960-70」, Econometrica, 47(2):437–454.
Lillard, L A and R J Willis(1978)「所得移動の動学的側面」, Econometrica, 46(5):985–1012.
MaCurdy, T E(1982)「縦断データ分析における所得の誤差構造モデル化への時系列過程の利用」, Journal of Econometrics, 18(1):83–114.
Storesletten, K, C I Telmer and A Yaron(2004)「ライフサイクルを通じた消費とリスク共有」, Journal of Monetary Economics, 51:609–633.
脚注
1 重要な貢献には、これらに限らないが、Meghir and Pistaferri(2004)、Storesletten et al(2004)、Guvenen(2009)が含まれる。
2 初期の貢献には、Lillard and Willis(1978)、Lillard and Weiss(1979)、Hause(1980)、MaCurdy(1982)が含まれる。
3 この点で、本稿のアプローチは、インパルス応答を集計データの時系列動学を理解する鍵とみなす近年のマクロ経済学研究(例:Christiano et al 2005、Borovicka et al 2014)の考え方に沿っている。
本記事は、 VoxEUとの協力により掲載されています。掲載は、世界経済フォーラムが見解を支持することを意味しません。
アジェンダの最新情報を受け取るには、 週刊ニュースレターにご登録ください。
著者:Fatih Guvenenはミネソタ大学の経済学教授であり、ミネアポリス連邦準備銀行の顧問を務める。Fatih Karahanはニューヨーク連邦準備銀行のエコノミストである。Serdar Ozkanはトロント大学の助教である。Jae SongはVoxEUの社会保障局で勤務している。
画像:賭けをしながら現金を数える人。REUTERS/Las Vegas Sun/Steve Marcus。




