世界金融危機は、大恐慌以来最悪の米国景気後退を招いた。2000年代前半に住宅価格と家計債務が急騰したことは、図1と図2に示されているように、これらの出来事の重要な要因だった。しかし、この信用・住宅ブームの根本原因について、経済学者の見解は一致していない。
図1。 実質住宅価格
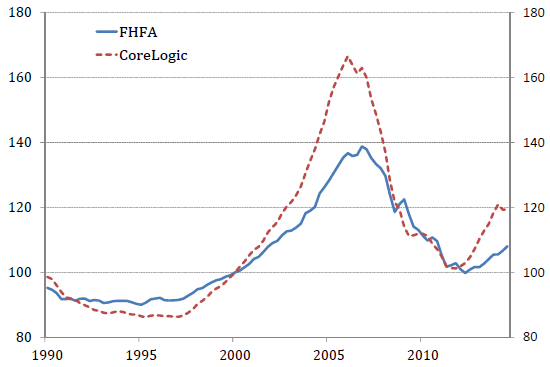
注:FHFAは、Federal Housing and Financing Agencyによる全取引住宅価格指数。CoreLogicは、CoreLogicが作成する全国反復販売住宅価格指数。両指数は総合消費者物価指数で実質化され、2000年第1四半期を100として指数化されている。
図2。 家計住宅ローン残高の対GDP比

注:家計住宅ローンは、資金循環統計における家計および非営利団体の貸借対照表上の名目住宅ローン。GDPはNIPA表に基づく名目値。
ローン・トゥ・バリュー比率上昇仮説
マクロ経済学の文献で最も一般的な説明は、債務と住宅価格の急上昇を、住宅ローン借り手に対する担保要件が段階的に緩和されたことに帰している。たとえば、当初のローン・トゥ・バリュー(LTV)比率が高い住宅ローン、同一物件を担保とする複数の住宅ローン、ホーム・エクイティ・クレジットラインの普及などが、その要因として挙げられる。
近年の複数の論文は、定量的一般均衡モデルを用いて、こうした担保要件の緩和が住宅価格やその他のマクロ経済的結果に及ぼす影響を検討している(例:Favilukis et al. 2013、Bianchi et al. 2012、Boz and Mendoza 2014、Garriga et al. 2012)。これらすべてのモデルでは、担保制約によって、家計が不動産価値の一定割合を超えて借り入れることができない。最大ローン・トゥ・バリュー比率が緩和されると、家計はレバレッジを高め、より多く借り入れられる。その結果、信用と住宅の双方に対する需要が増加し、住宅価格が押し上げられる。
ブームの間に、少なくとも一部の借り手について担保要件が緩和されたことは、Duca et al. (2011)、Favilukis et al. (2013)、Geanakoplos (2010)などが示すとおり、ほぼ疑いがない。しかし、より高いローン・トゥ・バリュー比率は、同時期の他のマクロ経済動向とも整合しつつ、住宅価格と債務の前例のない増加を、質的にも量的にも説明できるのだろうか?
この問いへの答えが否であることを示唆する事実が二つある。
第一に、担保制約の緩和が広範に及んでいたなら、不動産価値に対する住宅ローン債務の急増につながっていたはずだ。
しかしデータでは、家計債務と不動産価値は並行して上昇し、図3に示すように、2000年代前半を通じて両者の比率はおおむね変わらなかった。実際、この比率が急上昇したのは、2006年に住宅価格が下落し始めてからに限られる。
図3。 家計住宅ローン残高の対不動産価値比

注:家計住宅ローンは、図2と同様、資金循環統計における家計および非営利団体の貸借対照表上の名目住宅ローン。不動産は、同じく資金循環統計に基づく不動産の市場価値。
第二に、担保要件の緩和は、借り手が信用需要を増やすことを可能にする。
したがって、より制約の少なくなった借り手が求める追加資金を貸し手に供給させるには、金利が上昇しなければならない。しかしデータでは、図4に示すように、2000年代に実質住宅ローン金利は低下した。
図4。 実質住宅ローン金利

注:30年固定型の通常住宅ローン金利から、Survey of Professional Forecastersによる予想インフレ率の3種類の指標を差し引いた値。10Y CPIは10年先のCPI予測、1Y CPIは1年先のCPI予測、1Y GDPDEFは1年先のGDPデフレーター予測に対応する。
信用供給の説明
図4に示された住宅ローン金利の低下は、2000年代初頭の信用・住宅ブームを説明する、信用供給のシフトという直接的な代替仮説を示唆している。Justiniano et al. (2015)では、単純な一般均衡モデルの枠組みでこの仮説を展開している。
モデルでは、借り入れにも貸し出しにも摩擦がある。借り入れ側では、この摩擦は、他の文献と同様、担保制約として表される。したがって、最大ローン・トゥ・バリュー比率の上昇などによるこの制約の変化は、信用需要をシフトさせる。貸し出し側では、貯蓄者が住宅ローン融資に振り向けられる資金額への制限として摩擦をモデル化する。この単純な貸し出し制約は、Brunnermeier and Sannikov (2014)およびHe and Krishnamurthy (2013)の考え方に沿った、金融仲介機関のレバレッジ制限に相当する。したがって、この制約の変化は信用供給をシフトさせる。
本枠組みの主な新規要素である貸し出し制約は、貯蓄が住宅ローン市場へ流入するのを妨げるさまざまな技術的・制度的要因を捉えるための、単純なモデル化上の仕組みである。1990年代後半に始まった証券化と市場型金融仲介の急拡大は、規制環境の変化と相まって、こうした障壁の多くを引き下げ、住宅ローン信用の供給を増加させた。
貸し出し制約を緩和した要因の中でも、住宅ローンをプール化し、トランシェに分けて住宅ローン担保証券(MBS)にすることが、いくつもの経路を通じて中心的な役割を果たした。
第一に、トランシェ化により、リスクの高い住宅ローンのプールから高格付け資産が生み出される。
こうした資産は、規制上、高格付けの債券のみを保有するよう制限されている機関投資家が購入できる。その結果、証券化ブームは、従来は国債など他の安全資産に向かっていた多額の貯蓄を住宅ローンへ振り向ける一助となった(Brunnermeier 2009)。
第二に、同じシニア住宅ローン担保証券トランシェへの投資は、規制上の資本賦課が低いため、仲介機関の資本を解放した。
オフバランスシートの特別目的事業体の台頭と相まって、この種の「規制裁定」により、銀行は新たな資本を調達することなくレバレッジを高め、住宅ローン市場に信用を供給する能力を拡大できた(Acharya and Richardson 2009、Acharya et al. 2013)。
第三に、証券化によって銀行は非流動性の融資を流動性資金に転換でき、調達コストが低下し、その結果、貸し出し能力が高まった(Loutskina and Strahan 2009)。
国際的な要因も、米国の住宅購入者が利用できる資金供給の増加に重要な役割を果たした。世界的な貯蓄の「過剰」が、政府機関系住宅ローン担保証券を含む米国の安全資産へ流入したのである(Bernanke et al. 2011)。
図5は、モデルを較正した場合に、貸し出し制約の緩和がもたらす効果を示している。貯蓄者と金融機関に対する貸し出し制約が緩和されると、信用供給が増加し、金利が低下する。信用を利用するには担保が必要なため、低金利で資金を利用しやすくなると、既存の担保である住宅の希少性が高まり、価値が上昇する。不動産価値の上昇により、債務の対担保比率は変わらないまま、借り手は債務を増やすことができる。定量的に見ると、図5に示された債務、住宅価格、総レバレッジ、住宅ローン金利の反応は、図1から図4に示された実証的事実とよく一致している。
図5。 貸し出し上限の変化に対する反応

注:Justiniano et al. (2015)の較正モデルにおいて、貸し出し制約が緩和された場合の主要なマクロ経済変数の反応。
結論
本稿では、大不況に先立つ住宅・信用ブームの根本原因を再構成するには、四つの定型的事実と整合していなければならないと論じた。住宅価格と債務が急増し、債務の対住宅価値比率はおおむね一定で、実質住宅ローン金利は低下したという事実である。この四つの事実に照らすと、より寛大な信用条件、たとえばローン・トゥ・バリュー比率の上昇に伴う信用需要の増加だけに依拠する説明には不十分な点がある。むしろ、証券化とシャドーバンキングの台頭に伴う信用供給のシフトは、質的にも量的にも四つの事実と整合している。
マクロ経済的事実に対するこの解釈には、Mian and Sufi (2009 and 2010)のミクロ計量経済学的証拠と整合するという利点もある。彼らは、信用供給の拡大が家計債務急増の根本的な要因であり、不動産価値の上昇を担保にした借り入れが債務増加の相当部分を説明することを示している。
ブームの原因に関する分析の焦点を信用需要から信用供給へ移すことは、マクロプルーデンス政策の研究に重要な含意をもたらす可能性がある。この分野の文献の多くは、ブームを借り入れ制約の緩和から生じたものとしてモデル化してきたからだ。本稿で提示した代替的な見方の規範的含意を探ることは、今後の研究にとって刺激的な課題である。
免責事項:本稿で示された見解は著者らのものであり、シカゴ、ニューヨークの各連邦準備銀行または連邦準備制度の見解を必ずしも代表するものではない。
参考文献
Acharya, V, and M Richardson (2009), “Causes of the Financial Crisis”, Critical Review, 21, 195–210.
Acharya, V V, P Schnabl, P., and G Suarez (2013), “Securitization without risk transfer”, Journal of Financial Economics, 107, 515–536.
Bernanke, B, C Bertaut, L Pounder DeMarco, and S Kamin (2011), “International capital flows and the returns to safe assets in the United States, 2003-2007”, International Finance Discussion Papers 1014, Board of Governors of the Federal Reserve System (U.S.).
Bianchi, J, E Boz, and E Mendoza (2012), “Macroprudential Policy in a Fisherian Model of Financial Innovation”, IMF Economic Review, 60, 223-269.
Boz, E, and E Mendoza (2014), “Financial Innovation, the Discovery of Risk, and the U.S. Credit Crisis”, Journal of Monetary Economics, 69, 1-22.
Brunnermeier, M K (2009), “Deciphering the Liquidity and Credit Crunch 2007-2008”, Journal of Economic Perspectives, 23, 77-100.
Brunnermeier, M K, and Y Sannikov, (2014), “A Macroeconomic Model With A Financial Sector”, American Economic Review, 104, 379-421.
Duca, J, J Muellbauer, and A Murphy (2011), “House Prices and Credit Constraints: Making Sense of the US Experience”, Economic Journal, 121, 533-551.
Favilukis, J, S C Ludvigson, and S V Nieuwerburgh (2013), “The Macroecononomic Effects of Housing Wealth, Housing Finance, and Limited Risk Sharing in General Equilibrium”, New York University, mimeo.
Garriga, C, R E Manuelli, and A Peralta-Alva (2012), “A model of price swings in the housing market”, Working Papers 2012-022, Federal Reserve Bank of St. Louis.
Geanakoplos, J (2010), “Solving the Present Crisis and Managing the Leverage Cycle”, Federal Reserve Bank of New York Economic Policy Review, August 2010, pp. 101-131.
He, Z, and A Krishnamurthy (2013), “Intermediary Asset Pricing”, American Economic Review, 103, 732-770.
Justiniano, A, G E Primiceri, and A Tambalotti (2015), “Credit Supply and the Housing Boom”, CEPR Discussion Paper 10358.
Loutskina, E, and P E Strahan (2009), “Securitization and the Declining Impact of Bank Finance on Loan Supply: Evidence from Mortgage Acceptance Rates”, Journal of Finance, 64, 861-889.
Mian, A, and A Sufi (2009), “The Consequences of Mortgage Credit Expansion: Evidence from the U.S. Mortgage Default Crisis”, The Quarterly Journal of Economics, 124, 1449-1496.
Mian, A, and A Sufi (2011), “House Prices, Home Equity-Based Borrowing, and the US Household Leverage Crisis”, American Economic Review, 101, 2132-56.
本記事は VoxEUとの協力により公開されています。公開は、世界経済フォーラムが見解を支持することを意味するものではありません。
アジェンダの最新情報を得るには、 週刊ニュースレターに登録してください。
著者:Alejandro Justinianoは、シカゴ連邦準備銀行のマクロ経済グループに所属するシニア・エコノミスト兼リサーチ・アドバイザー。Giorgio Primiceriは、ノースウェスタン大学の経済学准教授。Andrea Tambalottiは、ニューヨーク連邦準備銀行のマクロ経済・金融研究部門におけるアシスタント・バイスプレジデント兼部門長。
画像:2012年2月29日、カリフォルニア州サンマルコスの分譲地で、未開発区画の隣に建つ新築住宅。REUTERS/ Mike Blake。




