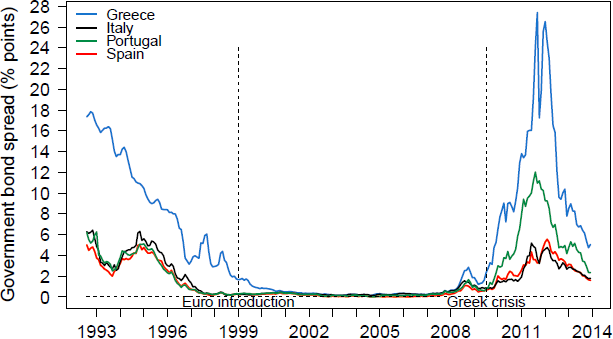
世界金融危機は2008~09年に先進国の大半を襲ったものの、ユーロ圏の状況が悪化したのは主に2009年から2010年への移行期だった。この時、新たに選出されたギリシャ政府が、隠されていた巨額の財政赤字を発見して公表し、ギリシャ国債の金利が急上昇した。ギリシャの借入コストの急激な上昇は、ほどなく他の南欧諸国の国債金利にも見られるようになり(図1)、一部の国は国際的な金融支援を申請するに至った。
ユーロ圏内で国債スプレッドが同時かつ急速に拡大したことは、通貨同盟の存続に対する大きな脅威であり、経済学者の間で広く議論されている(Voxの論考のうち、例えばCorsetti and Müller 2011、Manasse and Zavalloni 2012を参照)。それにもかかわらず、国債の借入コストが同時に急上昇する理論的メカニズムは、まだ十分に理解されていない。
図1。国債金利スプレッドの推移(ドイツ国債との比較)
ソブリン・スプレッド
ユーロ導入後、EMU加盟国の政府債務金利は、従来はドイツなど中核的なAAA格付け国の国債に限られていた低水準へと収束した。周縁国の借入コストは低下しただけでなく、各国の財政ファンダメンタルズにも左右されにくくなった(例:Bernoth et al. 2012、Aizenmahn et al. 2013)。
均質で低水準の国債金利の時代は、ギリシャ危機の発生と、ギリシャへのユーロ圏支援をめぐる議論によって終わりを迎えた。ギリシャ危機はユーロ圏国債の価格形成における転換点となり、市場はデフォルト・リスクに対して高いプレミアムを求め始めた。
EMUにおけるソブリン債務スプレッドの再出現を理解しようとする研究がいくつかある。Mink and De Haan (2013)は、ギリシャ危機と支援に関するニュースがイタリア、ポルトガル、スペインの借入コストに及ぼした影響を特定している。同様に、Ludwig (2014)はユーロ圏のソブリン債市場における波及の実証的証拠を示している。
ユーロ圏内の金利収束と、ギリシャ危機時のスプレッド再出現は、国際マクロ経済学における新たな謎である。
通貨同盟内の金融支援
最近の論文(Eijffinger et al. 2014)で、私たちはスプレッドをめぐる謎を説明できる理論を提示している。理論上の中心的な論点は、通貨同盟が提供する金融支援保証と、その限界に関わる。
私たちの理論的枠組みでは、欧州通貨同盟による内生的な金融支援の決定を明示的にモデル化する。次のように仮定する。
自国のソブリン債務をデフォルトした国は、金融支援を受けない限りEMUにとどまることができない。
同盟は各国の加盟を重視するため、国が離脱すれば損失を被る。そして
国の離脱を認めることに伴う限界損失は、その国が最初に離脱する場合に最も大きい(最初の離脱効果)。
つまり、同盟はすべての加盟国とともに一体として存続することを望む。しかし、最初の国が離脱した後では、2番目の国のデフォルトと離脱を認めても、もはやそれほど大きなコストにはならない。
私たちの理論的メカニズムは、通貨同盟加盟国に対する内生的な金融支援保証を意味する。リスクの高い国への金融支援保証は、その国のソブリン債務金利を引き下げる。投資家が、損失の一部は通貨同盟の支援資金によって補填されると予想するためである。
こうした暗黙の金融支援保証は、ユーロ導入時に借入コストが収束したことを説明できる。
波及
問題を抱えていないもののリスクのある国(ポルトガルなど)に対する金融支援の決定プロセスは、問題を抱えた同盟加盟国(ギリシャなど)が実際の支援を求めて通貨同盟の門前に立った後では、様相が異なる。この時点から、追加の支援決定は最初の支援決定と同時に検討されなければならない。最初の離脱プレミアムが複数の国に分けられるため、各国に認められる最大支援額は減少する。その結果、政府債務が十分に高い国々へソブリン・デフォルト・リスクが波及する。
したがって、波及は金融支援保証が取り上げられる形で起きる。このメカニズムにより、当初は財政が健全だった国でも借入コストが急上昇する。
私たちは、ギリシャ危機の発生時にこのメカニズムが作用し、南欧の複数の国で国債金利が急上昇したと考える。
ポルトガルの経験を再現する
この理論的枠組みを、標準的な小国開放経済DSGEモデルに、2つの特徴を加えて導入する。第一に、財政上限を用い、ソブリン・デフォルトをランダムな事象としてモデル化する(Bi 2012を参照)。第二に、ソブリン金利の変動を国内民間金利に伝えるソブリン・リスク経路を組み込む(例:Corsetti et al. 2014を参照)。
1998年から2012年までのポルトガルについて観察される主要なモーメントに一致するよう、モデルを較正する。
相対的に単純なモデルであるにもかかわらず、金利、GDP、雇用などの主要なマクロ経済変数をかなり良好に再現する。ギリシャ危機からの波及を受けた後、ポルトガルで急激かつ長期にわたる景気後退が起きると予測する。シミュレーションでは、この景気後退に伴い、雇用が大幅かつ長期にわたって減少する。
結論
理論分析と定量分析の結果は、通貨同盟内で財政政策を厳格に協調させる必要性を示している。モデルは、通貨同盟内の金融支援を行わないという政策は信頼に足るものではなく、したがって、より優れた制度設計に置き換える必要があることを示す。
もう一つの含意は、政治家や政策担当者の発言が経済的に重要であるということだ。現実には最初の離脱プレミアムの価値は公に知られていないため、通貨同盟内の政治指導者が支援の実施について発言すれば、その価値に対する世間の認識に影響を及ぼし、リスクの高い政府の借入コストを変える可能性がある。
実際、2012年7月26日、ECB総裁のMario Draghiは「ECBはユーロを守るために必要なことは何でも行う用意がある」と表明し、まさにこの力を行使したと言えるかもしれない。したがって、他の欧州首脳による否定的な発言は逆の効果をもたらし、国際的な債務問題を悪化させる可能性がある。
参考文献
Aizenmahn, J, M Hutchison and Y Jinjarak (2013), “What is the risk of European sovereign debt defaults? Fiscal space, CDS spreads and market pricing of risk”, Journal of International Money and Finance 34: 37-59
Bernoth, K, J von Hagen and L Schuknecht (2012), “Sovereign risk premiums in the European government bond market”, Journal of International Money and Finance 31: 975-995
Bi, H (2012), “Sovereign default risk premia, fiscal limits, and fiscal policy”, European Economic Review 102: 161-166
Corsetti, G, K Kuester, A Meier and G Müller (2014), “Sovereign risk and belief-driven fluctuations in the euro area”, Journal of Monetary Economics, 61(C): 53-73
Corsetti, G and G Müller (2011), “Sovereign risk, macroeconomic instability”, VoxEU.org, 12 August.
Eijffinger, S, M Kobielarz and B Uras (2014), “Sovereign debt, bail-outs and contagion in a monetary union”, CEPR Discussion Paper 10459.
Ludwig, A (2014), “A unified approach to investigate pure and wake-up-call contagion: Evidence from the Eurozone’s first financial crisis”, Journal of International Money and Finance 48: 125-146
Manasse, P and L Zavalloni (2012), “Contagion in Europe: Evidence from the sovereign debt crisis”, VoxEU.org, 25 June.
Mink, M and J de Haan (2013), “Contagion during the Greek sovereign debt crisis”, Journal of International Money and Finance 34: 102-113
この記事は VoxEUとの協力のもと掲載されています。記事の掲載は、世界経済フォーラムが見解を支持することを意味しません。
アジェンダの最新情報を得るには、 週刊ニュースレターにご登録ください。
著者:Sylvester Eijffingerはティルブルフ大学の金融経済学教授であり、ティルブルフの欧州銀行センターの理事を務める。Michal Kobielarzはティルブルフ大学経済学部の博士課程候補者であり、欧州銀行センターのジュニアフェローである。Burak Urasはティルブルフ大学の助教で、金融経済学とマクロ経済学を専門とする。
画像:フランクフルトにある欧州中央銀行(ECB)本部(右)の前に、照明されたユーロの彫刻が見える。REUTERS。




