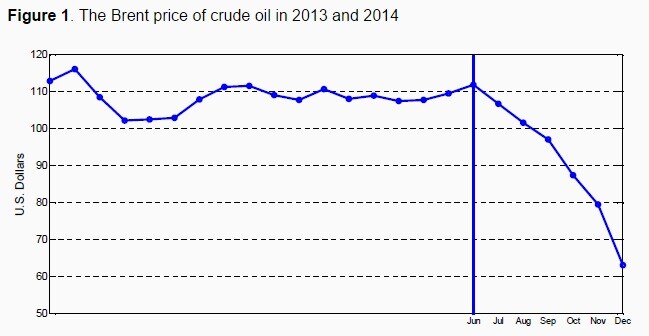
相対的に安定した時期を経て、世界の原油価格の指標と一般に見なされるブレント原油価格は、最近、これまででも特に劇的な原油価格下落に匹敵する持続的な下落を経験した。図1が示すように、2014年6月から12月までの累積下落率だけでも44%(49ドル)に達し、原油価格の下落は2015年1月に入っても続いた。この価格下落は世界各地の石油生産者に深刻な経済的圧力をもたらし、代替エネルギー生産の持続可能性にも疑問を投げかけている。原油価格がさらに急落すれば、産油国の経済的・政治的安定が脅かされるとの懸念が高まる一方、原油安が世界経済に待望の力強さをもたらすとの期待もある。
多くの政策立案者は、この突然の下落を引き起こした要因、そして業界の専門家さえ驚かせた下落の深刻さを踏まえ、下落が続く可能性について検討してきた(例:Arezki and Blanchard 2015参照)。原油価格の持続的な下落は過去にも起きており、特に1986年と2008年後半が挙げられるが、今回の原油価格下落は異なるのか、異なるとすればどのように異なるのかという問いが自然に生じる。
原油市場に固有の要因が価格下落に重要な役割を果たしたのではないかと推測する見方もある。たとえばArezki and Blanchard(2015)は、2014年6月以降の原油供給の正のショックが重要な要因となったとし、リビア、イラク、米国の例を挙げている。また、2014年11月下旬にOPECが、一部の非OPEC諸国で原油生産が増加しているにもかかわらず現行の生産水準を維持すると発表した際、原油価格の予想に大きなショックが生じたとも論じている。どちらの推測も事前に見れば十分妥当だが、Baumeister and Kilian(2015)の最近のディスカッション・ペーパーに示された新たな定量的証拠は、いずれの説明もデータによって裏付けられていないことを示唆している。
図1 2013年および2014年のブレント原油価格
2014年6月時点で下落は予見できたのか?
この論争の中心的な問いは、2014年6月から12月までの原油価格の下落が2014年6月時点でどの程度予見可能だったのか、また、2014年6月以降に起きた原油の需要・供給ショックによる予想外の変動とどの程度結びついていたのかである。この問いに答えるには、原油価格予測モデルを用いる必要がある。学術研究で比較的正確な原油価格予測を生み出すことが示されているため、この目的にきわめて適していると考えられるモデルの一つは、世界の原油生産、世界の実体経済活動の指標、世界の原油在庫の変化を示す代理指標、そして原油価格の過去データに依拠している。この4変数の原油価格予測モデルに基づき、Baumeister and Kilian(2015)は、観測された累積下落の半分を超える額、すなわち27ドル分が、2014年6月末時点で誰もが入手可能だった公開情報だけを使って実際に予測可能だったことを示している(図2参照)。
なぜ、この27ドルの下落は、より一般的な原油価格予測手法では予測されなかったのか。政策機関で最もよく使われる手法は、ブレント先物価格を市場の原油価格予測の指標として用いることだ。2014年6月時点のブレント先物価格曲線はほぼ横ばいだった。では、なぜこのモデルの予測のほうがはるかに正確だったのだろうか。その理由の一つは、原油先物市場のリスクプレミアムが時間とともに変化するため、原油先物価格は原油価格の予想を表しておらず、市場予測と見なすべきではないことにある。最近の研究によれば、このリスクプレミアムは26ドルにも達する可能性があるため、原油先物価格が原油価格を予測できなかったとしても驚くにはあたらない(Baumeister and Kilian 2014参照)。実際、原油価格予測に関する研究では、図2で検討する予測期間において、原油先物価格の予測精度が比較的低いことが報告されている。
Baumeister and Kilian(2015)が2014年後半について作成した予測の精度の高さは、単に運がよかったために見えるかもしれない。しかし、そうではないようだ。とりわけ、このモデルが常に大幅な原油価格下落を予測していて、たまたま6月に的中したというわけではない。
図2 2014年6月時点でのブレント原油価格のリアルタイム予測

表1が示すように、2014年2月時点では、このモデルは実際には原油価格の小幅な上昇を予測していた。実のところ、2月時点のモデル予測は原油先物価格曲線と大きく異ならなかった。2014年後半になってようやく予測はマイナスに転じ、非常に大幅な下落を予測したのは2014年6月になってからだった。
表1 ブレント原油価格の累積6カ月変化率

明らかな疑問の一つは、なぜ予測モデルが原油価格の27ドルの下落を予測したのかということだ。
考えられる一つの可能性は、この予測が世界の実体経済活動の予測可能な変動に左右されたということだ。
しかし、2014年6月時点で予測された下落のうち、世界の実体経済活動の予測可能な減速に帰せられるのは約10ドルにすぎない。この結果は十分に理にかなっている。世界の実体経済活動の予想外の変化はすべての商品価格に影響するが、金属、工業用原材料、食料の市場価格指数には、原油価格で見られるほど大きな下落が見られないためだ。
つまり、残る17ドルの予測可能な下落は、2014年7月以前に起きた原油市場固有のショックに関係していたはずだ。
原油市場の経済モデルにおいて、原油市場に固有の価格下落を引き起こしうるショックは2種類しかない(Kilian and Murphy 2014参照)。一つは、予想外の原油生産増加を反映する原油供給の正のショックであり、もう一つは、将来の原油生産が増えるとの予想を反映する、原油在庫需要への負のショックである。したがって、2014年半ばより前に、これらの種類のショックが何らかの組み合わせで起きたことが、原油価格の追加的な17ドルの下落を予測した理由だったと言って差し支えない。
もう一つ重要な問いは、2014年6月時点では予測できなかった原油価格の残りの下落を何が引き起こしたのかということだ。この追加的な22ドルの下落は、2014年6月以降に起きた原油市場のショックで説明されなければならないが、それらのショックはいつ起き、どのような性質のものだったのか。この問いには、当時公に入手可能だった情報だけを使い、2014年の残りの期間について4変数予測モデルを月ごとに更新することで答えられる。
2014年後半の原油価格予測には、大きな誤差が2回しかなかったことが示せる。一つは7月で、9ドルの下落に相当し、もう一つは12月で、さらに13ドルの下落に相当した。対照的に、8月、9月、10月、11月のモデルによる原油価格予測は、通常、実際の価格にかなり近かった。7月と12月のモデルの4変数(原油生産、原油価格、原油在庫、実体経済活動)すべてについて予測誤差のパターンを評価すれば、どのような原油市場の経済ショックがこの2つの予測誤差を説明しうるかを推測できる。
たとえば、7月にも12月にも大きな原油供給の正のショックがあったことを示す証拠はない。原油生産の予測誤差は、文献で論じられている主要な原油供給ショックに伴う世界の原油生産の減少よりも桁違いに小さかったからだ。むしろ7月の原油価格ショックは、原油在庫需要への負のショックを反映しているように見える。在庫の予測誤差は大幅なマイナスとなり、OECDの商業用原油在庫の3.4%に達した。貯蔵需要へのこうしたショックは、世界経済の減速見通し、世界の原油生産増加の予想、またはその両方を反映した、将来の原油価格に対する市場予想の低下で説明できる。モデルでは、これらの説明の相対的な寄与を切り分けることはできないが、この予想へのショックが2014年7月の原油価格をさらに9ドル押し下げたことは示されている。
これに対し、12月のデータは、世界経済の予想外の減速に伴う原油需要への大きな負のショックを示唆しており、原油価格のさらなる13ドルの下落を説明している。データは、Arezki and Blanchard(2015)が提示した、2014年11月下旬のOPEC発表が将来の原油生産、ひいては将来の原油価格に関する予想を大きく変え、原油在庫の取り崩し売りと12月の原油価格下落を招いたという別の仮説とは整合しないように見える。原油貯蔵需要へのショックに基づくこの原油価格下落の説明は、モデルで観測された予測誤差のパターンと整合させるのが難しい。
結び
2014年12月時点の予測モデルが、1月の原油価格はさらに小幅に下落して約60ドルとなり、その後徐々に回復して2015年6月までに約70ドルになると予測していたことは、2015年のさらなる原油価格下落は追加的なショックによってのみ説明できることを示唆している。実際、1月にブレント価格が50ドルを下回ったことは、原油市場が1月に再び大きなショックを受けた証拠である。関連する原油市場指標のデータが公表されるまでは、このショックの性質を特定するのは難しい。明らかな候補は、原油価格予想のさらなる下方修正、または世界の実体経済活動のさらなる予想外の低下である。それでも、世界経済がさらに悪化しない限り、最近の原油価格下落はまもなく終わると予想する理由がある。一つは、さらなる価格下落により、一部の石油生産者にとって生産継続が採算に合わなくなることだ。もう一つは、すでに石油掘削活動の減少を示す明確な兆候があり、いずれ原油生産の減少につながることである。
著者注:本研究で示された見解は著者らのものであり、カナダ銀行の見解として帰属させるべきではない。
参考文献
Arezki, R, and O Blanchard(2015)「2014年の原油価格急落:重要な7つの問い」、VoxEU.org、1月13日。
Baumeister, C, and L Kilian(2014)「先物価格から市場予想を復元するための一般的なアプローチと原油への応用」、CEPRディスカッション・ペーパー10162。
Baumeister, C and L Kilian(2015)「2014年6月以降の原油価格下落を理解する」、CEPRディスカッション・ペーパー10404
Kilian, L, and D P Murphy(2014)「世界の原油市場における在庫と投機取引の役割」、Journal of Applied Econometrics、29(3)、454-478。
本記事は、 VoxEUとの協力により公開されています。公開は、世界経済フォーラムが見解を支持することを意味しません。
アジェンダの最新情報を得るには、 週刊ニュースレターにご登録ください。
著者:Lutz Kilianはミシガン大学の経済学教授。
画像:シベリアのクラスノヤルスクにある石油製品会社Krasnoyarsknefteproductの品質管理研究所で、従業員がRosneft社所有のVankor油田産の鉱物油を試験管に注いでいる。REUTERS/Ilya Naymushin。




