初回利上げの意義
エリック・S・ローゼングレン は、経済に関するマクロ経済モデルの大半が圧倒的に示唆しているのは、 最初の利上げ時期を前倒し、または後ろ倒ししても、経済全体の状況への影響はわずかであり、その時期を 2か月程度ずらす場合でも変わらないとしている。ただし、利上げ幅の今後の推移、すなわち、より正常化された水準への引き上げが迅速に行われるか緩やかに行われるかは、対照的に、雇用とインフレに意味のある影響を及ぼす可能性が高い。
マーティン・ウルフ は、次のように記している: いかなる利上げも重大な意味を持つ。第一に、ほぼ7年にわたる危機後の回復を経て、政策を「正常化」できるというFedの見解を示すことになる。第二に、引き締めサイクルの開始を示すことになる。後者を信じる理由の一つは、Fedが過去にそのように行動してきたことである。直近の同種のサイクルは、2004年6月に政策金利1%で始まり、2年後に5.25%で終了した。11年以上ぶりに初めて引き締めサイクルを開始することは、疑いなく重要な局面となる。また、それは即時の利上げ以上のことを示すものでもある。 ローレンス・サマーズ も同意見であり、「1回限りで終わる」型の議論や、「一連の利上げを約束するものではないと明確である限り、Fedは25ベーシスポイントずつ安全に利上げできる」という議論は、根拠が薄いと記している。
引き締め局面の簡単な歴史
The Economist は、次のように記している: 1955年以降、米国では12回の引き締めサイクルがあり、平均で2年弱続いた。 ところが、直近7回のうち5回では、Fedが1年以内に引き締めを緩和している。1970年代および1980年代初頭のインフレ期に利上げ幅が最大となり、それが12回のサイクルにわたる平均利上げ幅を5ポイントに押し上げた。しかし、今後のサイクルの指針としては中央値の方が適している可能性があり、その値は3ポイントをわずかに上回る。

出典: NY Fed
トレイシー・マンジ は、次のように記している: 利上げは歴史的に株式市場の変動性拡大をもたらしてきたが、強気相場の終わりを告げることは稀であった。直近5回の引き締めサイクルでも株式市場は上昇を続けた。債券の弱気相場の大半はFedの利上げサイクル中に起きている。2004年の引き締めサイクルは稀な例外であった。2004年には、Fedが政策金利を1.0%から4.25%へ引き上げたにもかかわらず、長期金利は非常に狭いレンジで推移し、驚くほど安定していた。多くの場合、政策当局が短期金利を引き上げると、長期金利も上昇するはずである。
1994年の局面
マーティン・ホッホシュタイン は、次のように記している: 1994年の局面は、中央銀行が金融政策の引き締めを開始する際に、 金融市場の観点から何が誤った方向に進みうるかを示す好例である。1994年初頭、グリーンスパン議長は長期にわたり利上げの可能性を既に示唆していたものの、その後の金融引き締めの時期と規模はアナリストにとって大きな驚きとなった。当然ながら、この驚きは金融市場にも波及した。局面を通じてほぼすべての資産クラスが損失を被り、世界および新興市場の株式が最も大きな打撃を受けた。米国株も下落し、一時は10%近く値を下げたが、最終的にはマイナス2%で局面を終えた。
The Economist は、次のように記している: 1994年もまた適切な例である。 その理由は、Fedが1980年代後半の貯蓄貸付組合危機から回復途上にあった金融セクターを支えるため、長期にわたり金利を低く抑えていたことにある。ようやく利上げを始めた際、引き締めのペースは、特に住宅ローン担保証券に投資していた投資家を含む多くの投資家を驚かせたようであった。
今回は違う
マーティン・ウルフ は、次のように記している: 想定される到達点と進行速度は謎である 。その理由は、米国経済が正常に動いていないことにある。ほぼ7年間のゼロ金利を経てもなお、批判者が警告していたインフレは見当たらない。これは正常ではない。 ローレンス・サマーズ は、仮に現在の金利が4%であれば、それを引き上げる圧力はあまりないはずだと記している。その圧力は、6年間の景気回復を経て経済が大幅に正常化したという認識から生じており、したがって、ゼロ金利という異例の景気刺激策は撤回されるべきだという考えに基づいている。
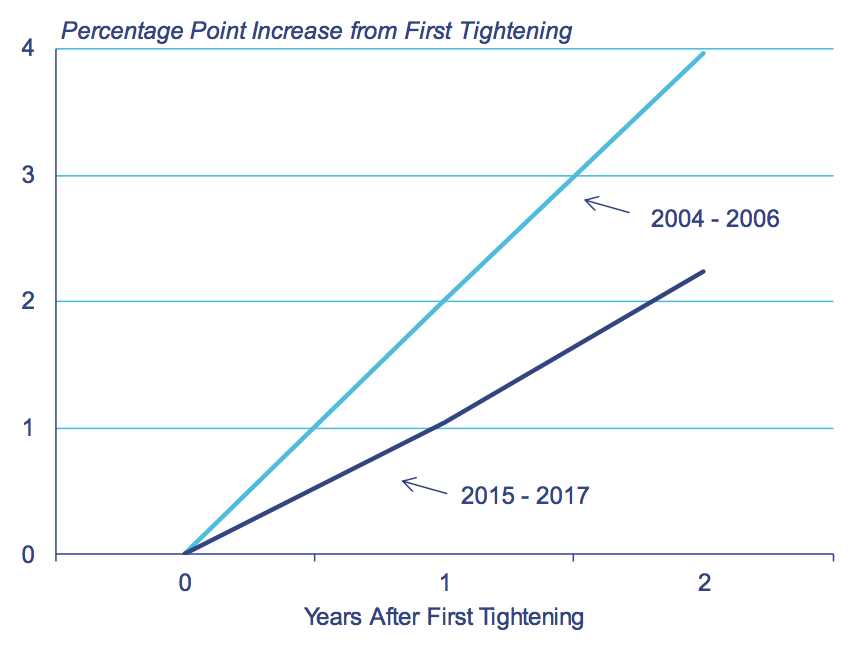
出典: Boston Fed
エリック・S・ローゼングレン は、次のように記している: 前回の2回の引き締めサイクルで起きたよりも、はるかに緩やかな正常化過程を予想するに足る十分な理由がある。重要なのは、これが私個人の見解にとどまらないことである。6月の連邦公開市場委員会(FOMC)会合後に公表された経済見通し要旨(「SEP」)は、適切な金融政策を前提とした、すべてのFOMC参加者の政策金利見通しを反映しており、連邦準備制度の政策当局が緩やかな引き締めサイクルを想定していることを示している。SEPに示された経路は2004年の局面よりもはるかに緩やかで、フェデラル・ファンド金利は、その引き締め局面のほぼ半分のペースで上昇する。この大幅に緩やかなペースは、金融危機に由来する根強い逆風と、国内外で続く低インフレ率を反映しており、引き締めについて異なる経路が必要となる可能性が高いことを示している。
この 記事 は、ブリュッセルを拠点とするシンクタンクBruegelが最初に掲載したものです。記事は、 同社ウェブサイトのこちらでお読みいただけます。掲載は、世界経済フォーラムによる見解を支持するものではありません。
アジェンダを追い続けるには、 週刊ニュースレターを購読してください。
著者:ジェレミー・コーエン=セットンは、U.C.バークレー校の経済学博士課程候補者であり、ゴールドマン・サックス・グローバル経済調査部門のサマー・アソシエイト(インターン)である。
画像:ロンドン金融街(シティ・オブ・ロンドン)のイングランド銀行前を行き交う人々。REUTERS/Luke MacGregor.




