新年を迎え、ユーロ圏の将来の安定性について、さらに議論が交わされている。ギリシャが共通通貨から離脱するとの憶測は、最近の選挙と、2014年にGDPのほぼ175%に達する公的債務残高を背景に強まっている。
しかし、高水準の債務はギリシャだけの問題ではない。IMFの最新の『財政モニター』(2014年10月)によると、ユーロ圏の2014年末の公的債務はGDP比で平均96%に達したとみられる。この数字は先進国グループのGDP比106%に近く、G-7ではGDP比120%に達する。5年間にわたる強力な財政努力によって債務総額は安定したが、今日も複数の国が、財政調整計画を継続して債務の持続可能性を回復するという課題に直面している。
こうした状況において、財政再建をめぐる議論はまだ決着していない。VoxEUの論考「緊縮は行き過ぎたのか?」(Corsetti 2012)では、相反する立場が示されてきた。公的債務を歴史的な高水準から引き下げるために必要な財政再建の特徴に焦点を当てる論者がいる一方で(Buti and Pench 2012)、別の戦略が経済実績に及ぼす影響を検討する論者もいる(Van Reenen 2012 and Cottarelli 2012)。後者の影響は、金融危機後に典型的に生じる信用制約のもとで、より否定的になる傾向がある(Baldacci ほか 2013a and 2013b)。危機の打撃を最も強く受けた欧州周縁国では、調整疲れが世論に広がっている。しかし、大規模かつ持続的な財政調整が実行可能かをめぐる議論は、当初の財政再建計画に沿わないとしてEU当局が当初の予算案を修正したイタリアやフランスでも、白熱するようになった。
財政再建を文脈の中で捉える
この議論では、重要な問いがまだ答えられていない。どの程度の財政調整を「大規模」と呼べるのか。この問いに答えるには、過去に実際に実行可能だった財政調整の規模を見ることが有効な切り口となる。この問いへの回答こそ、私たちの最新論文のテーマである(Escolano ほか 2014)。本稿では、過去の財政再建の事例を取り上げ、財政調整の規模や期間、そしてそうした調整に伴った要因を検討する。
私たちのアプローチは、いくつかの点で既存の文献に新たな知見を加える。
第一に、先進国と途上国の双方を対象とし、1945年から2012年に及ぶ期間を含む幅広い財政再建事例から教訓を導き出す。
第二に、関連する事例を非常に慎重に選定し、各国が債務対GDP比を安定させるために調整を 必要としており 、かつ 調整を望んで いた事例を選んだ。
これは大きな新規性である。文献にある大半の論文は、国が本当に調整を必要とし、望んでいたかどうかにかかわらず、基礎的財政収支のあらゆる改善について、その特徴(規模、期間、構成など)を調べていた。
先行研究のこの選択によって、過去の調整で達成された平均規模は過小評価されていた。これに対し私たちは、各国に大きな基礎的財政収支ギャップ(実際の基礎的財政収支と、債務対GDP比を安定させる水準との差)があった事例に着目した。そして、単なる意図にとどまらず、景気循環調整後の基礎的財政赤字を一貫して削減した国の事例だけを選んだ。
1945年から2012年に先進国と途上国で起きた91件の財政再建事例を調べたところ、大半のケースで財政調整は大規模であり、他の研究が従来特定していた規模を上回っていた。少なくとも半数の事例で、各国は基礎的財政収支をGDP比5.4%改善できた(景気循環調整後ではGDP比4.8%)。また、事例の25%では、財政赤字全体の削減幅はGDP比約8%だった。
より高い新たな水準での債務安定化
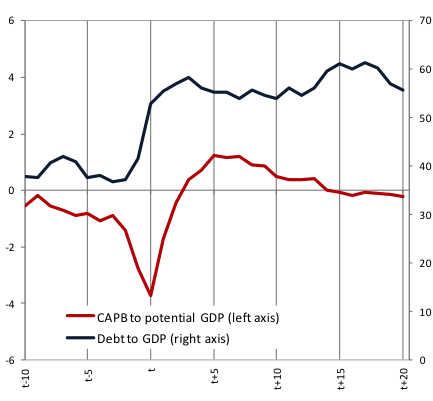
これらの事例で実施された財政調整の規模は、3分の2のケースで基礎的財政収支ギャップを埋めるのに十分だった(図1、2参照)。つまり債務は安定し、大半のケースでは減少傾向に転じた。しかし、債務対GDP比は当初の水準には戻らなかった。各国は調整開始前に観察された水準を大きく上回る基礎的財政収支を維持したものの、その最高水準を長期間維持することはなかった。このことは、各国が債務の安定化に向けて大きな努力をする一方、それを達成すると再建努力をやめ、必ずしも当初の低い債務対GDP比に戻そうとはしない傾向を示唆している。
図1。時点tと事例終了時の基礎的財政収支ギャップ(GDP比)
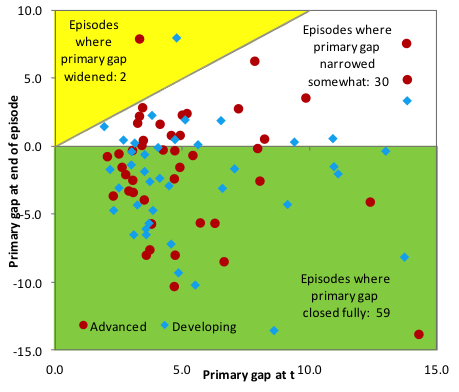
図2。債務と景気循環調整後の基礎的財政収支、事例全体の中央値
財政再建に影響を与える要因
最後に、本論文では、財政調整の規模と関連する要因も調べた。回帰分析に基づくと、当初の財政赤字が大きいほど財政調整の規模も大きく、赤字削減を持続的に進めるアプローチは、財政再建全体の規模を拡大することが分かった。また、金融環境の緩和(短期金利の低下で測定)を伴う場合、そして程度は小さいものの信用環境の改善(GDP比で示した民間部門向け信用の変化で測定)を伴う場合、特に先進国では、財政調整の規模が大きくなる傾向が示された。
結論
では、どの程度が大規模なのか。歴史的な証拠によれば、それは必要な調整の大きさに大きく左右される。各国は、増加する債務水準を制御するために必要なだけ調整を行う。その後、債務が安定すると、調整努力は勢いを失うようだ。
免責事項:ここに示された見解は著者個人のものであり、IMF、その理事会、または経営陣の見解を示すものではない。
参考文献
Baldacci, E, S Gupta, and C Mulas-Granados (2013a)、「債務削減、財政調整、信用制約下の経済における成長」、IMFワーキングペーパー 13/238。
Baldacci, E, S Gupta, and C Mulas-Granados (2013b)、「財政調整と成長:信用制約に注意」、VoxEU.org、3月31日。
Buti, M and L R Pench (2012)、「財政緊縮と政策の信頼性」、VoxEU.org、4月20日。
Corsetti, G (2012)、「緊縮は行き過ぎたのか?」、VoxEU.org、4月2日。
Cottarelli, C (2012)、「緊縮財政論争:Festina lente!(急がば回れ)」、VoxEU.org、4月20日。
Escolano, J, L Jaramillo, C Mulas-Granados, and G Terrier (2014)、「大規模とはどの程度か?財政調整の規模に関する歴史的証拠」、IMFワーキングペーパー 14/179。
Van Reenen, J (2012)、「財政再建:良いこともやりすぎれば逆効果か?」、VoxEU.org、4月27日。
本記事は VoxEUとの協力により掲載されています。掲載は、世界経済フォーラムが見解を支持することを意味しません。
Agendaの最新情報を受け取るには、 週刊ニュースレターにご登録ください。
著者:Julio Escolanoは、IMF財政局の財政政策・監視課の課長。Laura Jaramilloは、国際通貨基金の上級エコノミスト。Carlos Mulas-Granadosは現在、国際通貨基金の財政局に勤務している。Gilbert Terrierは、IMF財政局(FAD)の副局長。
画像:プラハのチェコ国立銀行で金の延べ棒が見える。REUTERS/Petr Josek




