過去20年間に、主要先進国では短期金利と長期金利の双方が著しく低下し、1990年代の約4~6%から、現在はほぼゼロに近い水準まで下がった。直近の低下はグローバル金融危機とその後の景気後退の後に起きたが、利回りの低下、とりわけ長期金利の低下は、はるかに早い時期に始まっていた。
この利回り低下を中央銀行の行動と結び付けたくなるかもしれないが、それでは原因と結果を取り違えることになる。利回りの低下は、主にインフレ期待の低下ではなく、実質金利の低下と関連しており、一方で政策金利の低下は、産出量を潜在水準に保ちつつ安定したインフレを維持するために、短期および長期の実質金利をますます低くすることが必要であったという事実を反映している。言い換えれば、実質金利の‘中立’水準が低下したのである。
世界の基礎的な実質金利におけるこの下降傾向は、危機以前から政策当局の関心を集めていた。FRB議長のアラン・グリーンスパンはこれを「コナンドラム(難問)」と表現し、のちにFRB議長となるベン・バーナンキは、主に中国における「貯蓄過剰」にこれを帰した(Bernanke 2005)。ラリー・サマーズ(Summers 2014)など他の論者は、貸付資金市場の反対側、すなわち投資意欲の低下に原因があるとの見方を示し、それを産出成長の鈍化とも結び付けている。昨年、VoxEUの電子書籍は、このテーマに関する複数の寄稿をまとめた(Teulings and Baldwin 2014)。
低金利の要因
今年の『世界経済に関するジュネーブ報告書』(Geneva Report on the World Economy)で、Christian Broda、Taka Ito、Randy Kroszner、そして私は、世界の実質金利低下の背後にあり得る要因を再検討し、低金利環境が持続する可能性が高いかどうかを検討している(Bean et al. 2015)。続いて、もしそれが持続した場合の影響についても議論する。ダウンロードはこちらから可能です:
世界全体の貯蓄・投資比率は比較的安定してきたため、貯蓄性向の上昇と投資性向の低下のどちらがどの程度重要であるかを切り分けることは容易ではない(貯蓄性向の上昇であれば世界の貯蓄・投資比率は上昇し、投資性向の低下であれば低下すると予想される)。この貯蓄・投資比率の相対的な安定は、おそらく世界レベルで見た貯蓄および/または投資の実質金利変動に対する弾力性の低さを反映している。
したがって、我々の証拠の検討では、基礎的な要因の動きの時期が金利の低下と合致しているかどうかに、より重点を置いている。この検討から、人口動態の変化が、中国に限らず一般的に貯蓄性向を高める重要な要因であったと結論づけられる。特に、総貯蓄は、退職後の貯蓄のためにピークの所得期にある中高年層と、貯蓄を取り崩すことになる退職者の人口比率の相対的な大きさを反映するはずである。金利低下の時期は、貯蓄性の高い中高年層(40~65歳)の人口比率が、65歳以上の人口に対して上昇してきた時期と重なっている(特に中国において顕著である)ことに留意されたい(図1参照)。
図1. 過去と将来推計の人口比率
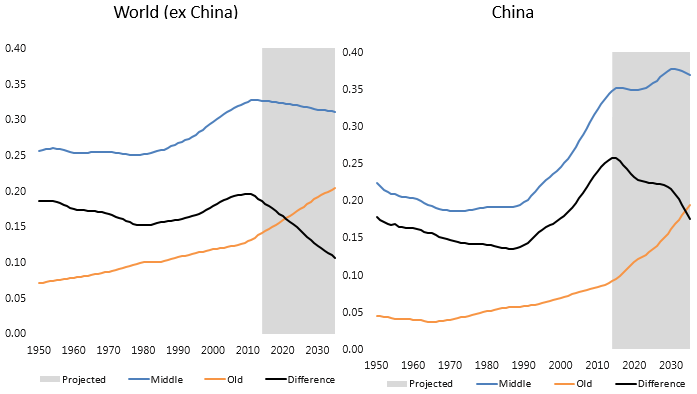
出典:国際連合。
ただし、これが働いた唯一の要因であった可能性は低い。中国の国際金融市場への部分的な統合と、それに伴う資本流出も、この期間の大部分において実質金利に下押し圧力をかけてきたと考えられるが、近年はその効果は小さくなっている。収益性の高い投資機会が長期的に減少し、それにより投資資金需要が減少したとする見方は説得力に欠けると考えられる一方、世界金融危機後にリスク回避が強まったことによる投資性向の低下は、近年において一定の役割を果たしてきたとみられる。最後に、投資家の選好が株式などのリスク資産から安全な債券へと移ったことも、安全資産の金利に下押し圧力を強めてきたように見えるが、この点については証拠がやや曖昧である。
金利はやがて通常の水準に戻るはずである
1990年代後半以降、金利の低下傾向はほぼ一貫して続いてきたが、この傾向が維持されると単純に想定するのは賢明ではない。実際、多くの国では名目金利がすでに下限に近づいており、一部の国では、すでにわずかにマイナスとなっている。そのため、これ以上の大幅な低下は、インフレ率の上昇を通じてのみ生じうる。しかし、さらに重要なのは、実質金利を押し下げてきた要因の一部が、時間の経過とともに逆転する可能性が高いことである。
特に、ピークにある中高年層の世帯が退職期に入り、貯蓄を取り崩し始めるにつれて、総貯蓄性向は低下するはずである。実際、この過程はすでに始まっている(図1参照)。また、中国の金融統合にはまだ進展の余地があるものの、中国の成長パターンが純輸出から国内需要へと転換するにつれ、中国の資金の国際金融市場への純流入はすでに減速し始めている。最後に、投資家の信頼が回復するにつれ、ポートフォリオ選好の変化も少なくとも部分的には解消されるはずである。しかし決定的に重要なのは、実質金利のそうした反発がいつ顕在化するかの時間軸は非常に不透明であり、長期的な財政・構造政策の選択に左右されるという点である。
今後の課題
前述のように、現在の異例に低い実質金利の水準から、実質金利が最終的に回復すると予想すべき良い理由が我々にはあると結論づけるが、現在の環境がなお相当の期間続く可能性もある。そのように続く限り、中央銀行の任務を複雑にする二つの特定の帰結が生じる。
第一に、少なくとも現在の約2%のインフレ目標の下では、政策金利が下限によって制約される局面が、より頻繁かつ長期化する可能性が高い。
ジュネーブ報告書には日本の事例研究が含まれており、そうした状況下でデフレの罠に陥ることがいかに容易であるか、そしてそこから抜け出すことがいかに困難になりうるかを、日本の経験が示している。政策金利の下限に達すると、代わりに非伝統的な金融政策の導入が必要となるが、そうした政策の効果には逓減が生じる可能性が高い。下限制約を緩和し、従来型の金利政策を運用する余地を回復するための方法はいくつか存在する(インフレ目標の引き上げを含む)が、いずれも重大な欠点を伴う。
第二に、そしておそらくより重要なことに、持続的に低い金利が続く世界では、投資家によるレバレッジを利かせた「利回り追求(reach for yield)」や、投機的な資産価格のブームと崩壊を生み出しやすくなる可能性がある。
慎重な政策(プルーデンス政策)が、こうした金融安定性リスクに対する第一の防衛線であるべきだが、その有効性は決して確実ではない。その場合、金融政策が最後の防衛線として作動する必要が生じうる。結論として、低い実質金利環境が続く限り、金融政策当局が直面するリスクとリターンのトレードオフは、いくぶん不利になる。
ただし、基礎的な実質金利の回復速度は、長期的な財政・構造政策の影響を受ける。特に、退職年齢の引き上げを促す政策は総貯蓄性向を引き下げることができ、一部の国では、自己保険の必要性を減らす、より充実した家計のセーフティネットも同様の効果をもたらす。同様に、安定的で事業に配慮した財政・法制度の枠組みを確立し維持することは、投資の拡大を促しうる。そうした政策は、それ自体望ましいだけでなく、基礎的(中立的)な実質金利のより早い回復を後押しし、現在の低金利環境が続くことに伴うリスクを軽減するのにも役立つ。
参考文献
Bean C R, C Broda, T Ito and R Kroszner (2015), Low for Long? 持続的な低金利の原因と影響, Geneva Report on the World Economy 17, Geneva: ICMB and London: CEPR Press (available at http://).
Bernanke, B S (2005), 「The global saving glut and the U.S. current account deficit」、Sandridge Lecture、Virginia Association of Economists、4月14日。
Summers, L (2014), 「U.S. economic prospects: Secular stagnation, hysteresis, and the zero lower bound」、 Business Economics 49(2).
Teulings, C and R Baldwin (2014), Secular Stagnation: Facts, Causes and Cures, A VoxEU eBook, London: CEPR Press.
本記事は VoxEUとの提携により掲載されたものです。掲載は、世界経済フォーラムが見解を支持することを意味するものではありません。
アジェンダの最新情報を追うには、 週刊ニュースレターを購読してください。
著者:Sir Charles Bean(チャールズ・ビーン卿)はロンドン・スクール・オブ・エコノミクスの経済学教授です。
画像:中心業務地区(CBD)を歩く男性。REUTERS/Nicky Loh.




