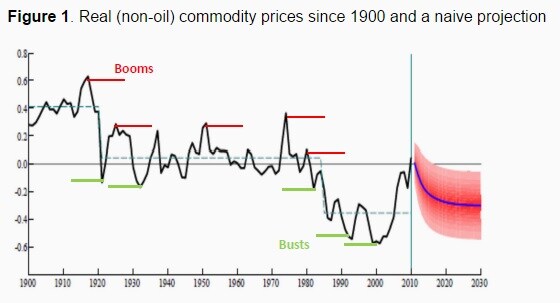
商品価格は非常に持続性があります。好況期には、好況の後には必ず(そう、必ず)不況が続いてきたことを忘れてしまいがちです(図1参照)。そして低迷期には、いずれ必ず好況が訪れることを忘れてしまいます――十分長く待てばよいのです。こうした好況と不況を決めるものは何でしょうか。前回の好況は例外的だったのでしょうか。長期的な傾向と比べて、現在の価格はどの水準にあるのでしょうか。そして大きな問いは――ここから価格はどこへ向かう可能性が高いのでしょうか。
商品理論の基本的な側面
より複雑な説明を探る前に、商品理論の三つの側面を見落としてはなりません。
第一に、商品は貯蔵できるため、トレーダーは今日購入し、その購入資金の調達費用と保管費用を負担したうえで、将来売却できます。
トレーダーが、中国の成長率が6か月後に上昇し、その時点で需要と銅価格を押し上げると確信すれば、価格は今日上昇します。中国は事実上あらゆる商品を需要するため、すべての価格が上昇します。あるいは、中東での敵対行為によって来年、石油供給が妨げられる可能性が新たに生じれば、石油価格は今日急騰します。その後、迅速な外交によって問題が解決すれば、価格は下落します――一発の銃弾も放たれないままです。先を見越した商品価格は、将来の需給事象の発生確率に反応します。需要ショックは商品間に高い相関を生じさせることがありますが、供給ショックはより個別的な傾向があります。1
図1。1900年以降の実質(石油を除く)商品価格と単純な予測
出典:Mariscal and Powell(2014)。
しかし――かなり大きな「しかし」ですが――需要が急増したり、供給に大きな混乱が生じたりして、現在利用可能な供給を使い尽くすことがあります。これは在庫切れ(stock-out)と呼ばれます。これはまれですが、起きれば現在価格(スポット価格)は劇的に急騰します。興味深いことに、より長期の先物契約が示す24か月後の予想価格は、ほとんど動かない場合があります。商品の総供給可能量とスポット価格の関係は単純ではありません。在庫切れという極端な状態に達する前に供給可能量が減少するにつれ、価格はますます速いペースで上昇します。
第二の側面は、価格がきわめて非線形になりうることです。この点は、図1に示したような総合価格指数にも見て取れます。2
価格が高いと投資が促されます。これは危険な発言で、批判を招きそうですが、合理的な在庫保有を扱い、先を見越した投資を取り込む商品価格モデルで、投資に時間がかかり、投資規模が一括的で、一般に埋没費用となる点まで含めて、完全に満足できるものはまだありません。初期のクモの巣(または豚サイクル)モデルから合理的期待革命を経て、その後に至るまで、議論は続いてきました。問題は、投資や景気循環に関するより一般的な問題と関係していますが、在庫切れの可能性、合理的な在庫保有、先を見越した価格を持つ金融市場の存在も考慮しなければなりません。
ミクロ的基礎がどうであれ、第三の側面として、商品は価格と投資の好況に陥りやすく、その後に急落が続き、さらに供給がゆっくりと再調整される傾向があるようです。3
商品価格の予測
最近の好況を「実物面」から捉えるなら、世界的な力強い成長(世界金融危機まで)と、なかでも中国の高い需要が在庫を減らし、価格を押し上げたということになります。中国は2002年から2012年までの10年間、年平均10.5%の成長を遂げ、毎年、現在のスウェーデンまたはアルゼンチンに相当する規模の新たな経済を生み出しました。しかし、やがて供給が追いつきました。農業耕作地が広がり、単収が上がり、新たな鉱山プロジェクトが金属生産を押し上げ、シェールだけでなく水平掘削の革新によって石油を採掘する新たな方法も開発されました。4
最近の好況を金融面の進展に帰する見方もあります。世界的な金融政策、低金利、金融バブル、そして/または大規模な商品専門ファンドです。金融要因も確かに一役買ったでしょう。しかし、商品理論の基本的側面を適切に考慮したうえで、これらの要因と実物面の見方を区別するのは非常に困難です。5
価格は今後どこへ向かう可能性が高いのでしょうか。IDBの2012年版『ラテンアメリカ・カリブ経済報告』は、中国の成長率が鈍化し、それに伴って商品価格が下落すると論じ、これをラテンアメリカなどの輸出国にとって重大なリスクとしました。同報告の背景論文(Mariscal and Powell 2014)では、さらなる下落は、実質価格が以前に確立された均衡へ戻ることと整合的だと論じました。最近公表された2015年版『ラテンアメリカ・カリブ経済報告』は、Ahumada et al.(刊行予定)の研究を基礎として、大豆、小麦、トウモロコシ、銅、石油を対象に、誤差修正型の時系列モデルによる推計を示しています。これらのモデルは、需給要因に加えて金融変数も含む短期・長期の要因を組み合わせ、基礎となる理論については特定の立場を取っていません。
これらの分析(および他の大半の予測)によれば、予期せぬ事態が起きない限り、商品価格の低迷はしばらく続き、急反発は見込まれません(ただし石油価格は多少持ち直す可能性があります)。一方、信頼区間は大きな不確実性を示しています。
図2。単純な誤差修正モデリングに基づく商品価格予測

出典:Ahumada et al.(2015)およびPowell(2015)。
実際、先物価格から導かれた予測も含め、商品価格予測にはきわめて大きな不確実性があることが、商品輸出国(および一部の輸入国)にとって、こうしたリスクを管理する方法を見つける必要性を浮き彫りにしています。こうした仕組みには、特に年間予算上の支出約束をヘッジすること(メキシコが最近実施したように)や、安定化基金の活用(たとえばチリ)が含まれます。
結論
商品輸出国にとっておそらく最も懸念されるのは、価格が以前に確立された実質価格の均衡を下回る可能性です。在庫保有が通常水準にある場合の長期価格は、基礎となる長期費用曲線によって決まると仮定しましょう。予想を上回る需要変化による高価格が大きな技術革新を促せば、一時的な好況によってその曲線が下方へ移動します。好況の理由が弱まると、価格は以前に確立された均衡を下回る可能性があります。過去115年間に起きた過去最大級の二つの商品ブーム(1920年と1970年代初頭)は、どちらも急落に終わり、実質価格を以前に確立された均衡より低い水準へ押し下げました――改めて図1を参照してください。6 最近の好況は、その規模と期間の両面で例外的でした。供給面の革新が長期の商品価格に及ぼす影響の全容は、時がたたなければ分かりません。しかし、歴史が指針になるなら、実質商品価格をさらに押し下げる可能性があります。7 そして、次の好況が訪れるまで、何年も待たなければならないかもしれません。
参考文献
Ahumada, H, M Cornejo, and A Powell(ミメオ), “Commodity Prices and Implications for Latin America and the Caribbean”, IDBワーキングペーパー, 米州開発銀行, Washington, DC.
Alquist, R and O Coibion(2014) “Commodity-Price Comovement and Global Economic Activity”, NBERワーキングペーパー第20003号, 2014年3月発行
Arezki, R and O Blanchard(2014), “Seven Questions about the Recent Oil Slump”, iMFdirect, 12月22日。
Casassus, J, P Collin-Dufresne and B Routledge(2009) “Equilibrium Commodity Prices with Irreversible Investment and Non-Linear Technologies”(3月25日), SSRNで公開:http://ssrn.com/abstract=686542 または http://dx.doi.org/10.2139/ssrn.686542
Deaton, A, and G Laroque(1992), “On the Behaviour of Commodity Prices”, Review of Economic Studies 59(1) 1月: 1–23。
Deaton, A, and G Laroque(1996), “Competitive Storage and Commodity Price Dynamics”, Journal of Political Economy 104(5): 896–923。
Doornik, J A, D F Hendry, and F Pretis(2013), “Step-Indicator Saturation,” ディスカッション・ペーパー・シリーズ658, Oxford University, Department of Economics.
Dvir, E, and K S Rogoff(2010), The Three Epochs of Oil, Harvard University, Cambridge, MA. 未刊行。
Frankel, J A(2014a), “Effects of Speculation and Interest Rates in a “Carry Trade” Model of Commodity Prices”, Journal of International Money and Finance 42(C) 4月: 88–112。
Frankel, J A(2014b) “Why Are So Many Commodity Prices Down in the US… Yet Up in Europe?”, econbrowser.com, 12月。
Gilbert, C L(1989), “The Impact of Exchange Rates and Developing Country Debt on Commodity Prices”, The Economic Journal、99, 773-84。
Gilbert, C L(2010), “How to Understand High Food Prices”, Journal of Agricultural Economics 61(2) 6月: 398–425。
Gilbert, C L, and S Pfuderer(2012), “Index Funds Do Impact Futures Prices” 商品市場に関するMoney, Macro and Finance Study Group Workshop提出論文, 5月。
Gustafson, R L(1958) “Carryover Levels for Grains: A Method for Determining the Amounts Which Are Optimal under Specified Conditions”, テクニカル・ブレティン第1178号。米国農務省, Washington, DC.
Hamilton, J(2014) “Oil prices as an indicator of global economic conditions”, econbrowser.com, 12月。
Hendry, D, S Johansen, and C Santos(2008), “Automatic selection of indicators in a fully saturated regression,” Computational Statistics、23(2), 317–335。
Hotelling, H(1931), “The Economics of Exhaustible Resources”, Journal of Political Economy 39(2) 4月: 137–75。
Hull, J(2014), Futures, options and other derivatives, Prentice-Hall, 第9版, 1月25日。
Kaldor, N(1939), “Speculation and Economic Stability,” Review of Economic Studies、7: 1-27(1939)。
Killian(2009), “Not All Oil Price Shocks Are Alike: Disentangling Demand and Supply Shocks in the Crude Oil Market”, The American Economic Review、2009 99:3 pp1053-1069
Kydland, F E, and E C Prescott(1982), “Time to build and aggregate fluctuations”, Econometrica、Vol. 50, No. 6, pp. 1345-1370。
Mariscal, R and A Powell(2014), “Commodity Price Booms and Breaks: Detection, Magnitude and Implications for Developing Countries”, 米州開発銀行, ワーキングペーパー第444号(1月)。
Muth, J F(1961), “Rational Expectations and the Theory of Price Movements”, Econometrica、Vol. 29, No. 3, pp. 315-335。
Powell, A(1991), “Commodity and Developing Country Terms of Trade: What Does the Long Run Show?” The Economic Journal Vol. 101, No. 409, pp. 1485-1496。
Powell, A(2012) “The World of Forking Paths: Latin America and the Caribbean Facing Global Economic Risks”, Latin American and Caribbean Macroeconomic Report 2012、米州開発銀行。
Powell, A(2015), “The Labyrinth: how can Latin America and the Caribbean Navigate the Global Economy”, Latin American and Caribbean Macroeconomic Report 2015、米州開発銀行。
Prebisch, R(1950), The Economic Development of Latin America and its Principal Problems, New York: 国際連合。
Radetzki, M(2006), “The Anatomy of Three Commodity Booms”, Resources Policy、31 (1): 56-64。
Rosen, S, K A Murphy and J M Sheinkman(1994), “Cattle Cycles”, Journal of Political Economy、Vol. 102, No. 3, 1994。
Samuelson P A(1965) “Proof that Properly Anticipated Prices Fluctuate Randomly,” Industrial Management Review、Vol. 6(1965), 41-49。
Samuelson, P A(1957), “Intertemporal Price Equilibrium: A Prologue to the Theory of Speculation”, Weltwirtschaftliches Archiv 79: 181–219; J E Stiglitz編, The Collected Scientific Papers of Paul A. Samuelson, Cambridge, MA: MIT Press, 1966に再録。
Singer, H W(1950), “The distribution of gains between investing and borrowing countries”, The American Economic Review、40 (2): 473-485。
USDA(2014)(米国農務省)(2014), “World Agricultural Supply and Demand Estimates Report.” USDA, Washington, DC, 12月10日。
Williams, J C and B D Wright(1991), Storage and Commodity Markets, Cambridge, England: Cambridge University Press.
World Bank(2015) “Commodity Markets Outlook”, 四半期報告, 1月, World Bank, Washington, DC.
脚注
1 在庫保有と異時点間裁定については、Hull(2014)のような優れた金融の教科書を参照。Radetzki(2006)は、直近の三つの商品ブームに至る需要・供給ショックについて有用な説明を提供しています。
2 供給可能量はしばしば、在庫と当期生産の合計と定義されます。Samuelson(1965)は、スポット価格のほうが長期先物価格より変動しやすいと指摘しました。Gustafson(1957)は、主体が生産物を貯蔵するかどうかを合理的に決める、断続的な商品生産のモデルを構築しました。Williams and Wright(1991)とDeaton and Laroque(1992, 1996)は、Gustafsonのモデルを独立に一般化し、確率的供給を伴う動的計画問題に対する洗練された解を提示しました。1996年の論文での革新は、ショックが系列相関を持つ点でした。Divir and Roggoff(2010)は、需要ショックを伴う類似モデルを導出し、その結果を世界の石油市場に適用しています。
3 Kaldor(1939)は、適応的な説明を用いて(クモの巣型の)価格サイクルを生成した。Muth(1961)は、有名な合理的期待に関する論文のかなりの部分を、商品価格と「在庫投機」の議論に充てている。Rosen et al.(1992)はモデルを構築し、牛のサイクルに関する詳細な実証的証拠を提示している。異なる商品の投資サイクルは大きく異なる場合がある。コーヒーの木が本格的な収穫量に達するまでには7年かかり、銅鉱山の開発には10年以上かかることもある。ここでは取り上げないが、商品価格のさまざまなサイクルを特定するためにスペクトル分析を用いる試みもなされてきた。Casassus et al.(2009)は、不可逆的な投資を伴う石油の一般均衡生産経済モデルを構築している。Kydland and Prescott(1982)は、投資に時間がかかることで潜在的な景気循環が生じるモデルを構築している。
4 Kilian(2009)は、石油価格の急騰は主に需要ショックによるものだと論じた。Alquist and Coibion(2014)は、石油以外の商品についても同様の結果を導いている。供給の反応については、特に農業に関するUSDA(2014)と、金属および石油を中心に扱うWorld Bank(2015)を参照されたい。Arezki and Blanchard(2015)は、最近の石油価格の急落を引き起こしたのは主として供給だったと論じている。Hamilton(2014)は、需要の衰退によって、価格が1バレル当たり105ドルから2014年12月3日までに85ドルへ下落したと推計している。その日の実際の価格は58ドルだった。供給の反応は、一部はサウジアラビアでの予想外の展開と、(それほど明確ではないが)リビアおよびイラクの石油の予期せぬ再登場によるものだった。しかし、それが新たな投資によるものでもあったとすれば、その投資が価格急落を引き起こしたのであれば、なぜそのような投資が行われたのかという疑問が生じる。
5 Gilbert(2010)は、食料価格の高騰を説明するうえで、実物要因と金融要因の双方が重要だったと論じている。Gilbert and Pfuderer(2012)は、商品指数連動型ファンドの登場が(先物)価格に影響を与えたと論じている。Frankel(2014a)は、商品価格を理解するうえで金融政策が極めて重要だと論じ、さまざまな波及経路を示している。この議論はHotelingと金利の役割にまでさかのぼるが、Frankel(2014b)は「為替レート」の経路も強調している。商品価格に対する為替レートの役割についての議論と初期の推計は、Gilbert(1989)を参照されたい。ブーム期の大半を通じて商品価格はバックワーデーション(先物価格が現物価格を下回る状態)にあり、在庫は増加せず減少していたことから、これはバブル型の説明に反するように思われる。
6 商品価格に共和分手法を適用した初期の論文(Powel 1991)で、私は、100年間に構造変化がごく限られた回数しかなければ、商品価格は製造品輸出単位価値と共和分関係にあり、共和分ベクトルは1.0となることを示した。これは、Prebisch(1950)およびSinger(1950)が提唱したような、実質商品価格の下落傾向がないことを意味する。しかし、主な2つの構造変化はいずれもマイナスで、前述の議論を引き起こした大規模な商品ブームの後に生じた。より多くのデータを用い、現代的な飽和手法によってそれらの構造変化の時期と規模を内生的に特定した場合にも、同様の結果が得られる(Mariscal and Powell 2014)。飽和手法については、Hendry et al.(2014)およびDoornik et al.(2013)を参照されたい。
7 私たちは、最近のブームを20世紀の過去のブームと比較し、今回のブームは実際に例外的であると論じている(Mariscal and Powell 2014)。イノベーションはコスト曲線を外側へ押し上げる一方、最良の鉱脈や最も安価な油井が枯渇しつつあることは逆方向に作用するため、イノベーションと最も安価な採掘対象の枯渇がもたらす正味の影響は明らかでない。
本記事は、 VoxEUとの協力により掲載されています。掲載は、世界経済フォーラムが見解を支持することを意味するものではありません。
アジェンダの最新情報を得るには、 週刊ニュースレターにご登録ください。
著者:Andrew Powellは、米州開発銀行の研究部門の主席顧問です。
画像:2014年11月16日に撮影されたこの写真イラストでは、米国の1ドル紙幣がアンダルシア州都セビリア近郊で舞い上がっている。REUTERS/Marcelo Del Pozo。




