世界経済フォーラムの最新のチーフエコノミスト見通しによると、米国の最近の通商政策の動きを背景に長期的な変化が起きるとの見方が強まっています。世界経済フォーラムの最新のチーフエコノミスト見通し。
複数のチーフエコノミストが、以下でこのテーマやその他の論点について詳しく語っています。
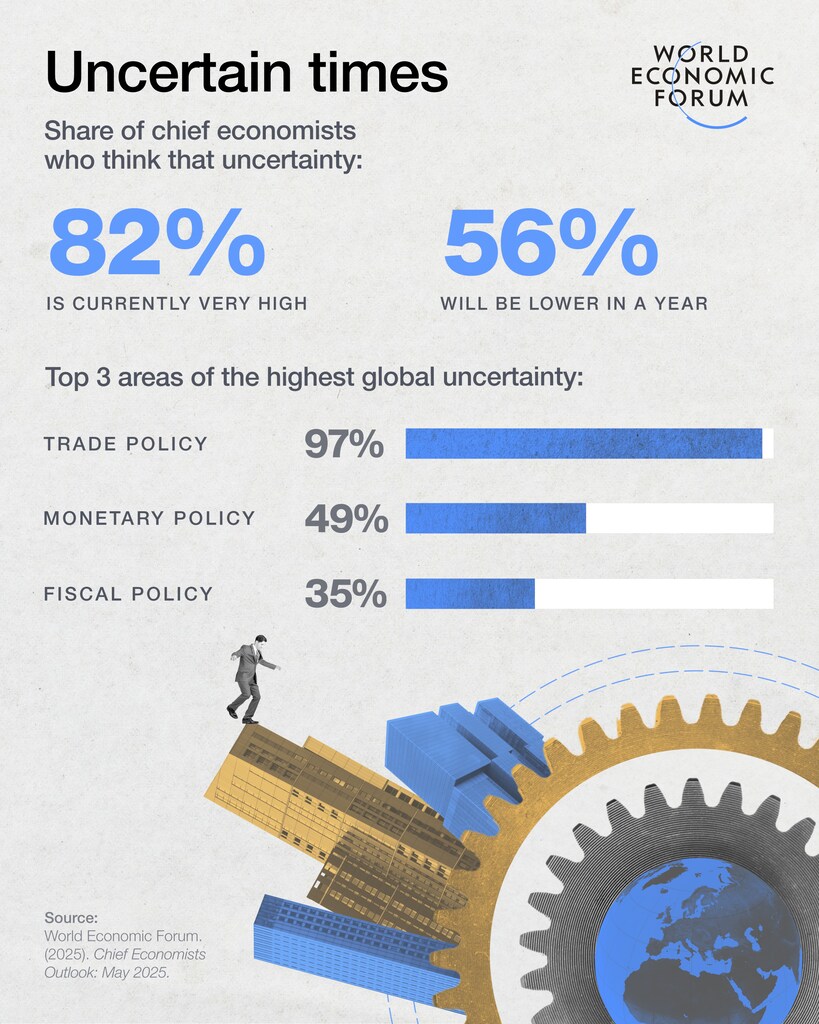
不確実性が高まり、全般に厳しい見通しが広がる一方で、今後の安定性向上を示す明るい兆しもあります。
世界経済フォーラムがつい最近、世界経済の成長状況についてチーフエコノミストに定期的に聞き取りを行った結果を公表してから、まだそれほど時間は経っていません。しかし、わずか4か月の間に、センチメントは大きく変化しました。
分断化や貿易混乱への当初の懸念は、長期にわたる変革の予測へと強まりました。フォーラムの最新のチーフエコノミスト見通しの回答者の79%は、米国で最近起きた歴史的な政策転換(こちらを参照:関税)を、世界経済の軌道における長期的な変化の一環と見なしています。これは、1月に発表された前回版の61%から上昇しています。短期的な混乱にとどまると見る人は約5人に1人にすぎません。
発表や警戒のペースには変化があるかもしれませんが、不確実性は長引いているようです。見通しによると、成長の鈍化や一部でのインフレへの懸念も続いています。同見通しでは、政治的分極化、米ドルの強さ、拡大する防衛予算の財源、人工知能がもたらしそうな影響なども取り上げられました。
希望の兆しもあり、再建して前進するための新たな基準点がまもなく見つかるかもしれないという感触もあります。企業経営者には、より高い戦略的機動力が求められるとチーフエコノミストは述べています。また、失業率は歴史的な低水準近くまで回復する可能性もあります。
より詳しい見解を紹介します。
ポール・ドノバン、UBSウェルス・マネジメント、チーフエコノミスト
「世界経済を左右する最大のテーマは不確実性です。米国の政策決定は予測しにくくなりました。政策の内容をめぐる不確実性に加えて、政策の予測困難さと最終的な政策結果の双方に、経済の各部門がどう反応するかという不確実性もあります。
「当初の『衝撃と畏怖』を狙った貿易税の発表からはかなり速やかに後退すると想定しており、その見方はおおむね裏付けられました。しかし、その中心シナリオを取り巻くリスクシナリオに割り当てられる確率は依然として高いままです。米国では、自ら招いた成長鈍化とインフレ上昇が起きる可能性が高いでしょう。確実性が高まらないため、投資や採用の判断は停滞しています。米国ではインフレの二次的影響と失業への懸念は抑えられると想定しています。今年の成長が堅調に始まったことと相まって、これにより、より深刻な景気後退は避けられるはずです。
「他の地域では、世界貿易の混乱が成長を明らかに押し下げていますが、最悪のシナリオは回避できます。財政政策による相殺措置が助けとなり、関税は(現時点では)多国間措置にはなっていません。米国向け輸出量の減少による成長の下押しは、関税による市場シェアの喪失よりも、米国の景気減速を反映する可能性が高いでしょう。米国以外ではディスインフレの傾向が続き、消費者の購買力を支えるはずです。」
カリン・キンブロー、LinkedIn、チーフエコノミスト
「政策と貿易をめぐる不確実性が根強く、世界経済の見通しは引き続き重く圧迫されています。
「こうした全般的な不確実性は労働市場に打撃を与え、雇用主の労働者需要を弱めています。不安定な環境下で追加の人件費を負担することに消極的な企業は多く、採用活動の目立った減速や、空席の補充の減少に表れています。
「世界全体では、年初に安定化の初期兆候を示していた採用率が、3月と4月に反転しました。米国では両月とも採用が前年同月比で約6%減速しました。オーストラリアでは10%減少し、ドイツとフランスでは約20%減、英国では9%減となりました。
「求職者の自信にも、こうした慎重なセンチメントが表れています。LinkedInの米国労働者信頼感指数は3月に5年間で最低の水準まで低下し、同様のセンチメント低下が今や欧州全体にも広がっています。
「先行きを見ると、こうした『ソフト』なセンチメント指標は、まもなく『ハード』な経済指標にも表れる可能性があります。医療やエネルギー分野を中心に、依然として底堅さを示す分野はありますが、テクノロジー、金融、宿泊・飲食業で見られた回復の初期兆候は停滞しつつあるようです。
「とはいえ、現在の不確実性の高まりが和らぎ始めれば、この軟調な局面は短期間に終わると引き続き楽観しています。パンデミック後の採用ブームは明らかに過去のものとなりましたが、失業率が歴史的な低水準に近い、あるいはその水準にある中でも、労働市場はなお底堅さを示すことができます。」
ポール・グリューンワルド、S&Pグローバル・レーティング、チーフグローバルエコノミスト
「世界経済は2025年を堅調な状況で迎えましたが、政策の不確実性が見通しに影を落としています。原因は不安定な米国の通商政策であり、世界の景況感と成長見通しを押し下げています。米国は4月2日に大幅な関税を課しましたが、その後停止しました。米中間で本格的な貿易戦争が勃発しましたが、これもその後停止されました。5月下旬にはEUに対する大幅な関税が発表されました。米国の実効関税率は、19世紀後半以来の水準に達しています。
「米国の関税に対する市場の反応は明らかに否定的でした。関税発表後に資産評価額は急落しましたが、停止後には大部分が回復しました。ボラティリティも急上昇しました。これまでのところ取引は秩序を保っていますが、M&Aや投機的格付け(投機的格付け、つまり比較的リスクの高い債務)の発行市場など、一部の市場は依然として閉鎖されています。
「米国の政策の不確実性が実体経済に及ぼす影響は、依然として不明です。PMI(製造業の市場環境に関する定期調査)のようなソフトデータはマイナスでしたが、鉱工業生産や雇用などのハードデータは堅調です。第1四半期のGDPデータは、関税を見越した前倒しの動きによって歪められました。大幅な成長鈍化を見込んでいますが、基本シナリオでは景気後退を想定していません。中央銀行は慎重な姿勢を保ちつつも、段階的な金融緩和を続けるはずです。」
ベアタ・ヤヴォルチク、欧州復興開発銀行、チーフエコノミスト
「通商政策の転換による混乱は、ほとんどの国に影響を及ぼすでしょう。経済への影響は大きくなる可能性があります。米国向け輸出に対する関税の直接的影響から、他の輸出市場の業績低迷による間接的な影響、さらには商品価格の変動やインフレへの影響まで、幅広い影響が考えられます。
「不確実性の高まりにより、政府は先行きが見通しにくい状況での運営を余儀なくされ、投資家の間では『様子見』の姿勢が強まるでしょう。
「多国籍企業は、供給の安全性という観点からグローバル・バリューチェーンの強靱性を確保することから、市場アクセスを最優先課題とする方向へ重点を移すでしょう。」
グレゴリー・ダコ、EY、チーフエコノミスト
「米政権の変動の激しい関税姿勢は、世界的な信頼危機を引き起こしました。米国の消費者センチメントは1980年代以来の最低水準に急落し、世界の企業景況見通しも数年ぶりの低水準まで悪化しました。関税変更を前にした前倒し需要に支えられ、民間支出にはまだ目立った後退が見られないものの、金融市場の変動とドル建て資産への需要減少が、世界経済の見通しに対するリスクを高めています。
「世界の実質GDP成長率は、2024年の3.2%から、2025年と2026年はいずれも2.8%へ減速すると予測されています。これはパンデミック以降で最も低い伸びであり、その前は2009年の金融危機時でした。5月に米国と中国は相互に関税を引き下げましたが、米国の平均関税率は歴史的に高い14%にとどまり、世界貿易と経済活動を大きく押し下げています。
「先進国・地域の成長率はわずか1.2%と予測され、米国のGDP成長率は1.3%、ユーロ圏は約1%となる見込みです。中国本土の成長率は2024年の5%から2025年には4.3%へ減速すると予想される一方、インドは約6.4%と底堅さを保つ見込みです。中央銀行は、根強いインフレと経済活動の減速を受け、慎重に政策を調整するでしょう。
「保護主義の高まり、財政圧力、根強い地政学的不確実性が世界経済の見通しに影を落としており、企業のリーダーにはより高い戦略的機動力が求められます。」
ルドヴィック・スブラン、アリアンツ、最高投資責任者
「2025年の世界経済見通しは大幅な減速を示しており、パンデミックを除けば2008年以来最も低い成長となる見込みです。主に米国の政策混乱が続いていることから、成長率は下方修正されました。最近の米中貿易休戦は希望の兆しです。中国に対する米国の実効輸入関税を半減することや、合意を重視する戦略により、年末までにさらなる緩和がもたらされるはずです。しかし、予測困難な通商政策により、変動性と不確実性は依然として高い水準にあります。
「世界のインフレ率は、2024年の5.4%から2025年には4.2%へ低下すると予想され、米国のインフレ率は夏の終わりまでに3.5%でピークに達する見込みです。これにより、FRB(米国の中央銀行である連邦準備制度理事会)は年末までに慎重に金融緩和を進め(政策金利を4%へ)、ECB(欧州中央銀行)は金利を2%未満に引き下げることが可能になるでしょう。世界貿易は、財の取引量ベースで景気後退に陥り、2025年に0.5%減少すると予測されています。中国は財政刺激策をGDPの2.6%に拡大して経済を下支えする見込みで、これは関税停止前より1ポイント低い水準です。中国の2025年のGDP成長率は4.5%と予測され、輸出先の多様化と通貨の緩やかな下落が成長を支えるでしょう。ユーロ圏は貿易の混乱により潜在成長率を下回る成長に直面すると予想されますが、ドイツの景気刺激策と防衛支出の増加に支えられた投資と消費が、一定の下支えとなるでしょう。」




