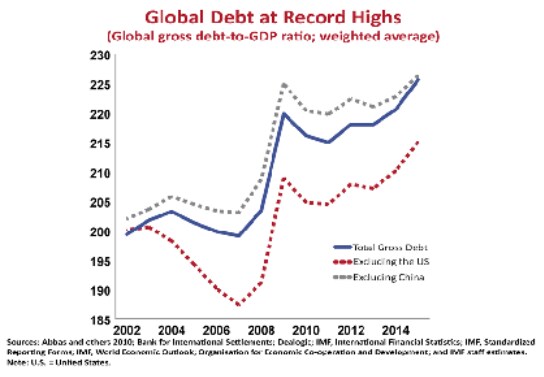
ワシントンDC発 — 世界の大半で経済成長が加速している。しかし、世界の総債務残高の対GDP比は、世界金融危機のほぼ10年前にあたる時期の210%から、約250%に達した。多くの主要経済国で規制当局が危機後に銀行部門の債務削減を促してきたにもかかわらず、この水準に至っている。こうした状況は景気回復の持続可能性に疑問を投げかけており、金利上昇が新たな世界危機を引き起こしかねないと主張する声もある。だが、その可能性はどれほど高いのだろうか。
世界を代表する思想家や政策立案者が、過去1年に何が崩れたのかを検証し、これからの1年を形作るものを展望する。
この問いに答えるには、債務が負債であると同時に資産でもあることを思い出す必要がある。閉鎖経済では――私たちは地球外の存在に何も借りていない――債務総額とそれに対応する資産は必然的に相殺される。つまり、本当に重要なのは債務と負債の構成、簡単に言えば、誰が誰に何を負っているかである。
たとえば、政府部門の債務が大きいことは、増税の必要性を示唆する――これは、米国の共和党議員が推進している税制法案とは正反対の方向だ――また、金融政策やインフレ次第では実質金利または名目金利の上昇を意味する場合もある。債務の大半を外国の貸し手に負っている場合、金利リスクに為替リスクも加わる。
民間部門の債務については、その種類が大きくものを言う。債務者のキャッシュフローですべての債務を返済できるヘッジ型、利払いだけを賄える投機型、そして利払いさえ賄えないポンツィ型がある。故アメリカ人経済学者のハイマン・ミンスキーが説明したように、投機型またはポンツィ型に分類される債務の割合が高まるほど、信頼を揺るがすショックをきっかけに債務削減の波が突然起こり、急速に本格的な金融危機へと発展するリスクも高まる。
政府部門と民間部門のいずれの債務でも、満期は重要な役割を果たす。満期が長ければ調整に使える時間が増え、信頼を揺るがすショックのリスクは低下する。
単純な総計に注目してもほとんど意味がないにもかかわらず、政府機関も民間の研究者も、まさにそうした見方をしがちだ。ギリシャ債務危機をめぐる報道を考えてみよう。見出しは債務の対GDP比が2007年の100%から今年の180%へ上昇したことを追ってきたが、民間部門の債務にはほとんど注意が払われなかった。実際には、外国の公的債権者が民間の債権者に取って代わり、金利が引き下げられたことで、ギリシャの債務全体は依然として高水準ながら、より持続可能になった。その持続可能性は今後、債務比率の分母であるギリシャのGDPの推移にも一部左右される。
世界が最も懸念している中国の債務を評価する際にも、同様の誤りが見られる。数字は確かに厳しい。中国の債務の対GDP比は現在約250%で、民間部門の債務はGDPの約210%に達する。しかし、銀行融資と社債に分類される民間部門の債務の約3分の2は、実際には国有企業と地方政府系機関が保有している。中央政府はその双方を相当程度管理している。
中国にとって最大のリスクは、おそらく信頼できるデータが得られないシャドーバンキング部門にある。一方で、近年の民間債務比率の上昇のかなりの部分は、シャドーバンキングシステムの一部が「制度化」された結果かもしれない。この傾向は経済の安定にとって好ましい兆候だろう。
中国には、さらに明るい材料がある。中国の債務の大半は人民元建てであり、同国は3兆ドル近い巨額の外貨準備を保有している。また、近年緩和されてはいるものの、資本規制は依然として有効だ。したがって、同国の指導者には、金融の混乱を和らげるために使える政策対応の余力がある。
その他の新興国にも懸念材料はいくつかある。しかし、全体として状況は比較的安定している。民間部門の債務は最近増加しているものの、その水準は許容範囲にとどまる。GDP比で見た政府部門の債務の伸びも緩やかだ。
先進国については、日本で債務危機が差し迫っていると考える理由はほとんどない。米国では、予定されている税制改革によって政府債務が増える見込みだが、少なくとも今後1、2年は成長の加速が続くため、その影響は和らぐだろう。また、銀行システムが抱える質の低い資産は欧州の景気回復を妨げる可能性が高いものの、金融危機を引き起こす可能性は低い。
要するに、世界が短期的に債務危機に直面するリスクは大きくないようだ。それどころか、資産評価額の上昇が続き、需要主導の成長が進む環境が整いつつあるように見える。
とはいえ、地政学的リスクを軽視すべきではない。市場は局地的な政治危機や、さらに大きな地政学的課題でさえ受け流しがちだが、制御不能に陥る可能性のある危機もある。とりわけ、北朝鮮の核の脅威は依然として深刻であり、突如として緊張が高まれば、米中間の紛争リスクが高まる。
中東も深刻な不安定要因であり、湾岸地域の緊張は、イランとサウジアラビアの敵対行為、またはサウジアラビア国内の混乱が起きても不思議ではないほど高まっている。この場合、ロシアが米国と衝突する事態に至る可能性がある。
世界経済の短期的な見通しに深刻な打撃を与えるような大規模な地政学的激変が起きないとしても、中長期には重大なリスクが迫っている。デジタル時代のスキルと雇用のミスマッチによって所得格差が拡大し、成長を阻害するだろう。気候変動の抑制を目指す改革を含む、幅広く困難な構造改革が実施されない限り、この傾向は続く。
地政学的状況が管理可能な範囲にとどまる限り、政策立案者には必要な構造改革を実施する時間があるはずだ。しかし、好機がいつまでも続くわけではない。米国で起きているように、政策立案者がトリクルダウンの詭弁に時間を浪費すれば、世界は深刻な経済的苦境に向かうかもしれない。




