ノーベル経済学賞受賞者のマイケル・スペンスは、ニューヨーク大学スターン経営大学院の経済学教授であり、フーバー研究所のシニア・フェローでもある。最新の著書は『The Next Convergence – The Future of Economic Growth in a Multispeed World』である。また、世界経済フォーラムの「新たな成長モデルに関するグローバル・アジェンダ・カウンシル」のメンバーでもある。
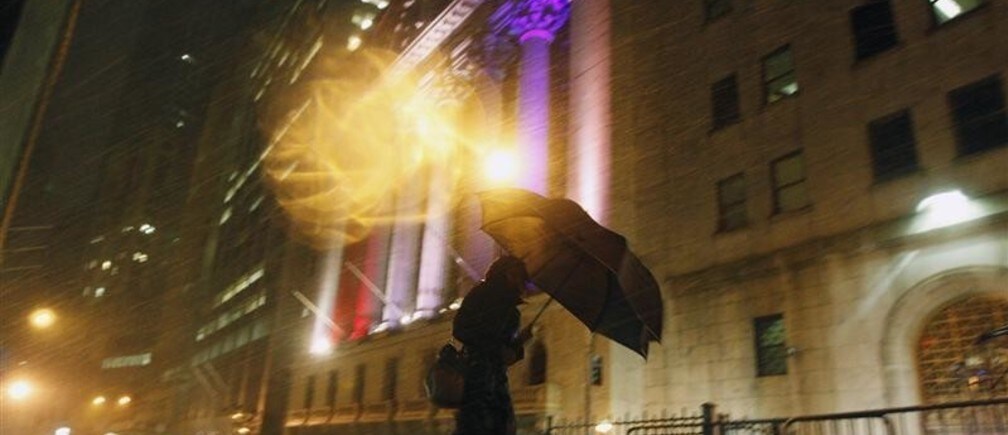
ニューヨーク発――先週アメリカ東海岸を襲ったハリケーン(私はロウアー・マンハッタンでこれを経験した)は、極端な気象現象の増え続ける事例に加わるものである。そこから 教訓を汲み取るべきである。気候専門家は長年、こうした現象の頻度と規模が増大していると主張してきた。その証拠は、予防措置に確実に影響を与えるべきであり、そうした措置を定期的に見直すきっかけとなるべきである。
防災には、明確で重要な二つの要素がある。そのうち当然ながら最も注目を集めるのは、迅速かつ効果的な対応を講じる能力である。こうした能力は常に必要であり、その重要性を疑う者はほとんどいない。この能力が欠如または不十分な場合、人命と生計の喪失は悲惨なものとなりうる。2005年にハイチとニューオーリンズを襲ったハリケーン・カトリーナがその例である。
第二の要素は、経済への予想される被害を最小限に抑える投資である。防災のこの側面は、通常はるかに注目されることが少ない。
実際、アメリカではカトリーナの経験から得た教訓により、ハリケーン・サンディの後に見られた迅速かつ効果的な介入が示すように、対応能力は強化されたようである。しかし、被害の程度を抑えることを目的とした投資は、依然として持続的に軽視されているようである。
この不均衡を是正するには、重要インフラに焦点を当てる必要がある。もちろん、無作為に発生し、常に予測できるとは限らない場所で起こる災害による被害のすべてを、合理的なコストで防ぐことはできない。しかし、特定の種類の被害は大きな乗数効果を持つ。
これには、電力網や、現代経済を支える基盤である情報、通信、交通のネットワークといった重要システムへの被害が含まれる。これらのシステムのレジリエンス、冗長性、健全性への比較的わずかな投資は、無作為な間隔ではあるものの、大きな見返りをもたらす。冗長性こそが鍵である。
ニューヨーク市の事例は示唆に富む。マンハッタン南部は、ほぼ丸一週間停電した。これは、イースト川沿いにある電力網の主要な変電所ハブが、ハリケーン・サンディと高潮によって浸水した際に、 激しい火花を散らして 停止したためとみられる。迂回経路で電力を届けるための事前に準備された代替策は存在しなかった。
この停電によるコストは算出が難しいものの、確実に膨大である。損傷した物理的資産を修復するための復旧支出から生じうる経済の押し上げとは異なり、これは死荷重である。局所的な停電は避けられないかもしれないが、冗長性を組み込むことで、経済の大部分を停止させることになりにくい、脆弱性の低い電力網を構築することは可能である。
2011年に東北地方を襲った地震と津波の後、グローバル・サプライチェーンに関しても、同様の教訓が得られた。今日、グローバル・サプライチェーンは、はるかに大きなシステムを停止させかねない単一のボトルネックを複数化することで、より強靱になりつつある。
サイバーセキュリティの専門家は、電力、通信、交通のネットワークにおける制御システムを攻撃して無力化することで、経済全体を停止させる可能性について、もっともな懸念を抱いている。確かに、自然災害の影響はそれほど体系的ではない。しかし、冗長性やバックアップを欠くネットワークの重要な構成要素が災害によって失われれば、その影響は類似したものとなる。重要なネットワークやシステム、特に電力網がレジリエンスを備えていれば、迅速な対応もさらに効果的になる。
なぜ我々は、経済の重要システムのレジリエンスへの投資を過小にしがちなのか。
一つの見方は、通常時において冗長性は無駄に見え、費用便益の計算上、より多くの投資は正当化されないというものである。しかし、それは明らかに誤りである。多くの専門家の推計によれば、混乱を招く事象に非現実的に低い確率を割り当てない限り、組み込まれた冗長性は十分に見返りをもたらす。
これは二つ目のより説得力のある説明へとつながる。それは心理的・行動的な性格を持つものである。投資の世界で「左裾事象」と呼ばれるものの確率と影響の両方を、我々は過小評価する傾向がある。
こうした傾向を悪化させているのが、不適切なインセンティブである。投資家であれ有権者であれ、プリンシパルは、資産運用者であれ選出された公職者や政策立案者であれ、エージェントのインセンティブを決定する。プリンシパルがシステミック・リスクを誤解している場合、エージェントは仮にそれを理解していたとしても、票や運用資産という形での支持を失うことなく対応できないかもしれない。
もう一つの論点は、病院やインドのアウトソーシング企業、証券取引所など、継続性に大きく依存する企業は自社のバックアップ・システムに投資するだろう、というものである。実際、彼らはそうしている。しかし、それは従業員の移動、安全、住居に関する数多くの問題を無視している。レジリエントなインフラへの投資不足によって生じる、広範な自家保険の形態は、非効率的かつ明らかに劣った選択肢である。
インフラへの投資不足(繰り延べられた保守を含む)は、その影響が不確実であるか、すぐには現れない場合に広く見られる。実際には、投資不足と負債によって資金調達された投資は、一つの重要な点で同等である。どちらも、コストを将来の世代に転嫁する。しかし、死荷重を考慮すれば、負債による資金調達であっても、まったく投資をしないよりは望ましい。
国家や世界の金融・経済システムにおけるハブや重要な構成要素となることを目指す都市や国は、予測可能で、信頼でき、レジリエントである必要がある。それは、透明性のある法の支配と、有能で保守的かつ景気循環に逆らう(カウンターシクリカルな)マクロ経済運営を意味する。しかし、それには物理的なレジリエンスや、ショックに耐える能力も含まれる。
レジリエンスを欠くハブは、破綻した際に連鎖的な二次被害を生み出す。時間の経過とともに、それらは迂回され、よりレジリエントな代替手段に取って代わられるだろう。
ここで表明された意見は著者個人のものであり、必ずしも世界経済フォーラムの見解を反映するものではない。本記事は Project Syndicateと協力して掲載されたものである。
画像:ニューヨークの金融街で、風と雪の中、ニューヨーク証券取引所の前を歩く女性 REUTERS/Brendan McDermid




