さまざまな困難の中でも、ウクライナは債権者に支払いを行うことができない。同国にはより多くの資金、本格的な改革、そして債務の繰り延べが必要である。しかし、国際通貨基金、米国、欧州連合がこれを実現するために最善の努力を払っても、各国自身がウクライナや他の多くの新興国に押し付けてきた投資協定によって妨げられるだろう。実際、ウクライナは複雑で高額な法的訴訟の連続に直面しかねない。
近年、抜け目のない債権者側の弁護士は、投資協定によって債券保有者に外国直接投資家と同じ権利が与えられると主張し、広範で包括的な定義を持つ投資協定を見つけた場所では、ソブリン債の案件を国際仲裁手続きにこっそり持ち込んできた。アルゼンチン、ギリシャ、キプロスの最近の経験は、ソブリン債の再編に対する「反発(ブローバック)」を浮き彫りにしている。
こうした最初の事例は Abaclat and Others v. Argentine Republic、2008年に始まった案件である。数千人のイタリア人債券保有者がアルゼンチンの債務再編の取り決めを拒否し、イタリア・アルゼンチン投資協定が投資家と国家の仲裁を通じて補償を求める権利を与えていると主張して成功した。
ソブリン債危機の解決には債権者による集団的合意が必要であり、その合意は、個々の投資家が自らの資金を奪って逃げようとする動機によってのみ達成されうる。そのため、ホールドアウトの余地を残す投資協定は逆効果である。
国内の管轄区域では、債権者を取りまとめるために破産制度が利用されている。しかし国際レベルにはそのような制度が存在しない。IMFは2002年にそれを提案したが、投資家による協調的なロビー活動に直面して、その案は退けられ、代わりに債務契約における 集団行動条項 (CACs)の利用について合意がなされた。
例えば、ユーログループは、2013年1月1日以降に発行されたユーロ圏のすべての国債にCACsを含めるべきだと宣言している。CACsは、債券保有者の過半数が取り決めを受け入れた場合、政府の債務再編案をすべての債券保有者に法的拘束力を持たせるものである。これらの条項が機能する場合、債務再編は効率化される。
ギリシャの事例では、ギリシャ法に基づくすべての債務にCACsが遡及的に挿入された。これにより、そうでない場合より迅速で秩序立った債務再編が可能となった。トロイカ(IMF、欧州中央銀行、欧州委員会)は、ギリシャ政府に集団行動条項を挿入するよう促した。しかし現在、まさにその手法が 異議を唱えられており 、国際仲裁において収用として争われている。
同じことがウクライナにも容易に起こりうる。ウクライナは50を超える投資協定を批准している。その関連条項はギリシャの投資協定のものと類似しており、多くの場合同一であり、ソブリン債を除外しない広範で包括的な投資の定義を定めている。さらに、多くの協定は投資家に仲裁への直接的なアクセスを認めている。
では、どうすればよいか。まず、ウクライナと投資協定を結んでいる各国は、ソブリン債が除外されることを明確にする附属書を追加できる。50を超える協定をすべて再交渉するのは扱いにくいが、たった一つを再交渉するだけでもウクライナは大きな利益を得られる。その一つとは 米国・ウクライナ投資協定である。
一部の推計によれば、ウクライナ政府債務の20%超が 最近購入されており 、不良債権を専門とする米国の単一の投資ファンド、フランクリン・テンプルトン・インベストメンツによって購入されたものである。そのため、反発が始まる前に、政策立案者は米国投資協定からソブリン債を除外するという強力な先例に留意しておくべきである。
米国の投資協定はほとんどの問題で統一されているものの、ソブリン債へのアプローチは驚くほど多様である。例えば、 北米自由貿易協定 の第11章は、ソブリン債を明示的に除外している。同様に、 米国・ウルグアイ二国間投資協定 および 米国・ペルー貿易促進協定 は、いずれもソブリン債を事実上除外する附属書を備えている。
米国の政策立案者にとって、ソブリン債を除外する附属書を追加するという決定は難しい選択である。一方で、米国の投資協定は海外の米国投資家に対して可能な限り強力な保護を確保するように設計されている。投資保護を撤廃することは、とりわけ不安定で財産権が脆弱な時期においては、そうした協定の目的に反する。
しかし、ウクライナ危機の政治的・安全保障上の要請を考えると、代替案はさらに悪い。何もしないことは、米国の投資ファンドが将来のウクライナ政権に対して巨額の補償請求、おそらく数十億ドル規模の案件を追及することを許すことになる。その政権は、最良のシナリオであっても国内政治の基盤が弱く、すでに不人気な緊縮プログラムと返済スケジュールを背負うことになる。この結果は広報上の悪夢にとどまらず、ロシアが誘いをかける中で、地政学的な大惨事を早めかねない。
理想的には、世界にはソブリン債の再編のための適切に機能する国際的な仕組みがあるべきである。しかし我々はそこから程遠い。それでも、カメラがウクライナから目を離す前に、政府高官と指導者は、将来のウクライナ政権が国際仲裁手続きで債券保有者から一人ずつ訴えられる状況に置かれないようにできる。
米国と西欧は、国際金融体制におけるこの穴を埋め、民間の投資ファンドが将来のウクライナ政権に対して補償を積極的に求めることを阻止することに、圧倒的な戦略的利益を持っている。これを怠れば、金銭的損失をはるかに超えるリスクがある。
本稿で示された見解は著者個人のものであり、必ずしも 世界経済フォーラムの見解ではない。本記事は Project Syndicateとの協力により掲載された。
著者:Ngaire Woodsは、オックスフォード大学Blavatnik School of Governmentの学長であり、Global Economic Governance Programのディレクターを務めるとともに、 グローバル・アジェンダ・カウンシル の制度ガバナンスシステムに関するメンバーでもある。Taylor St. Johnは、オックスフォード大学Global Economic Governance Programの上級研究員である。
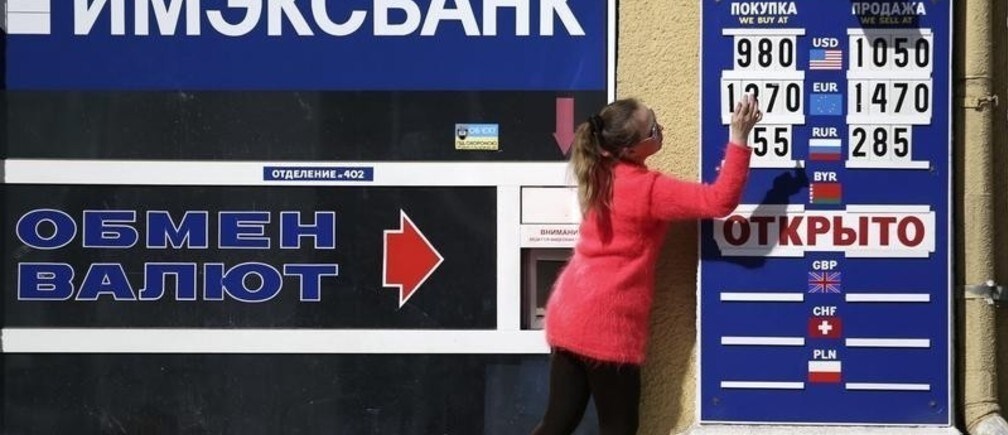
画像:2014年3月17日、両替所で掲示板のレートを変更する従業員。REUTERS/Sergei Karpukhin




