エコノミストや投資家は、記録的な長さに迫る米国の景気拡大と株式の強気相場がいつ崩れるのかを予測できると期待する兆候を注視している。
他の経済の重要指標が健全さを保つ一方で、米国債のイールドカーブの平坦化や住宅市場の減速をすでに懸念する人もいる。
ロイターの最近の世論調査では、今後2年間で米国の経済成長は緩やかに減速する可能性が高く、貿易戦争の脅威によって景気後退の可能性が高まったとの予測が示された。
別の調査では、債券市場の専門家の過半数が、今後1~2年以内にイールドカーブが逆転すると予測している。短期利回りが長期利回りを上回ると差し迫った景気後退を意味すると考える人々にとって、これは危険信号だ。
「顧客との面談ではほぼ毎回、景気や市場がサイクルのどの段階にあるのかという質問が出る」と、JPモルガンのクロスアセット・ファンダメンタル戦略責任者ジョン・ノーマンド氏は最近の調査レポートに記した。
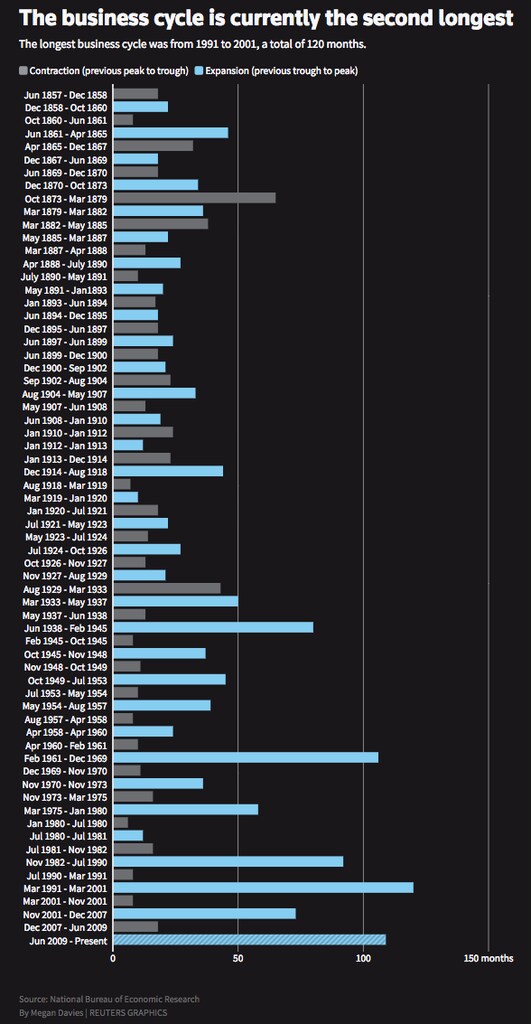
全米経済研究所のデータによると、米国経済が1991~2001年の記録的な120カ月の景気拡大を超えるまで、あと1年となっている。
株式市場の強気相場も記録に迫っている。強気相場は通常、事後的に測定されるが、S&Pによると、米国株式市場は8月22日に史上最長の強気相場となる可能性がある。
米国経済は「景気サイクルの後半」にあるものの、景気後退が差し迫っているわけではないと、複数のエコノミストやストラテジストは述べている。
「米国の景気拡大はサイクルの最終3分の1に入っていると考える」とウェルズ・ファーゴ・インベストメント・インスティテュートのアナリストは記した。ただし、各種指標は今年の景気後退を示唆していないとも述べた。
1. イールドカーブ
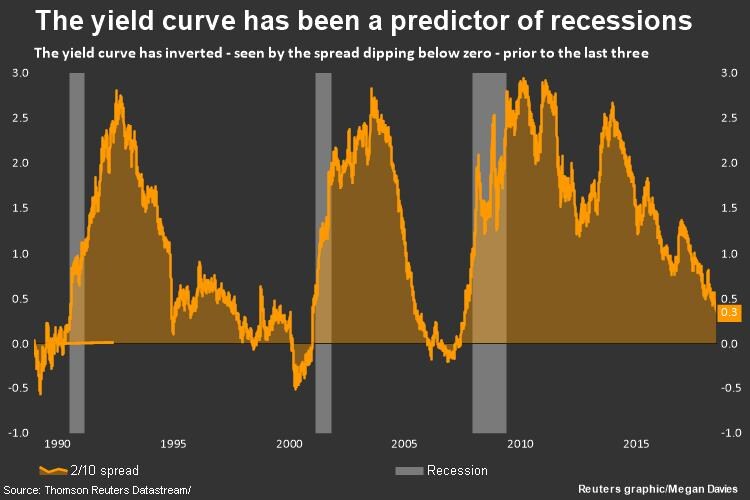
米国のイールドカーブは、満期が4週間から30年までの米国債の利回りを示す。イールドカーブの逆転を論じる際には、通常、2年債と10年債の利回り差が用いられる。長期債と短期債の利回り差がマイナスに転じることは、景気後退を予測する信頼性の高い指標となってきた。ここ数カ月、イールドカーブは平坦化している。
2. 短期国債
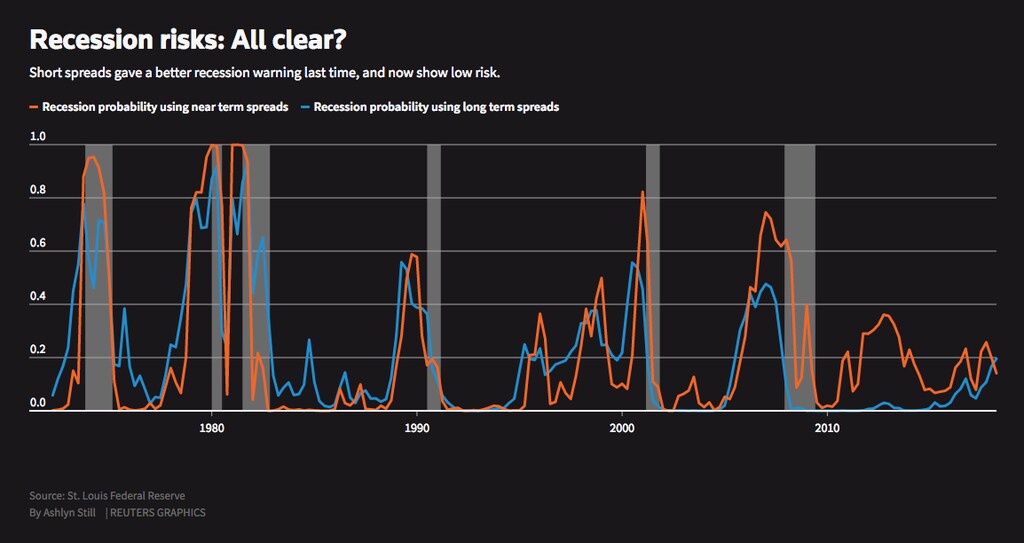
別のイールドカーブ指標は、3カ月物米国財務省短期証券の現在の金利と、18カ月後の利回り予想との差を測る。連邦準備制度理事会(FRB)の当局者らは、この指標のほうが翌年の景気後退をより強く予測するとしている。現在の指標は、景気後退リスクがほとんどないことを示唆している。
3. 失業
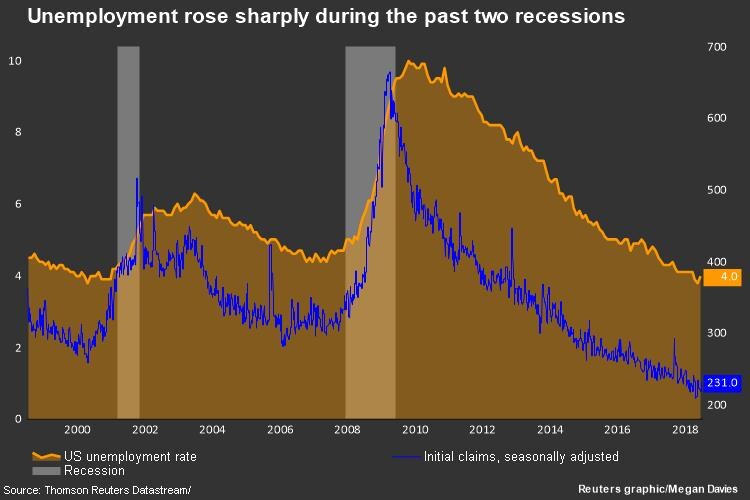
失業率と新規失業保険申請件数は、過去2回の景気後退の直前、または初期にわずかに上昇し、その後急増した。失業率は5月に3.8%と18年ぶりの低水準を記録したが、6月には4%にわずかに上昇した。
4. GDPギャップ
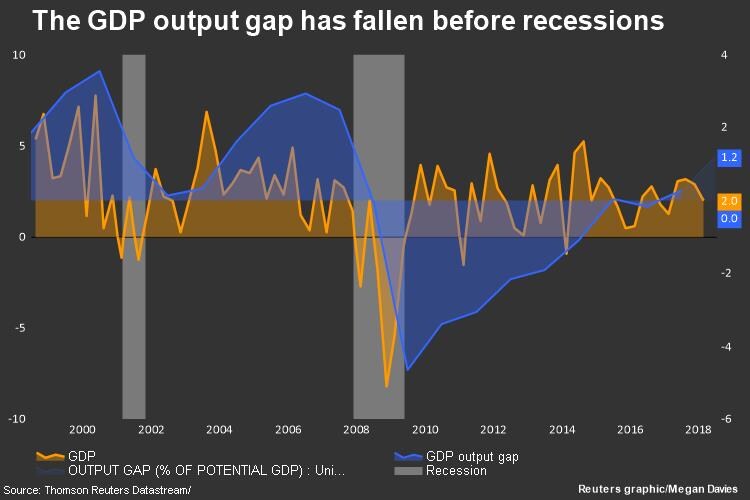
経済の実質国内総生産(GDP)と潜在GDPの差であるGDPギャップは、過去2回の景気後退に先立って縮小した。
「現在、GDPギャップはほぼ解消しているものの、まだ『過熱』の領域には達していないと推定している」と、オックスフォード・エコノミクスで米国投資家サービス部門を率いるキャシー・ボストヤンチッチ氏は5月に記した。
5. 株式市場
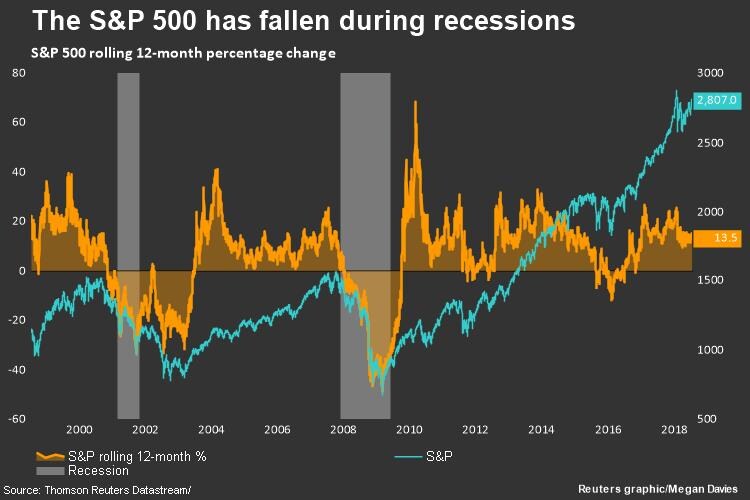
株式市場の下落は、景気後退が迫っている、またはすでに始まっていることを示す場合がある。市場は2001年の景気後退前に下落し、2008年の景気後退の始まりに急落した。
12カ月移動ベースでは、市場は過去2回の景気後退に先立って下落した。12カ月移動平均の騰落率は現在、2018年のピークを下回るものの、最近の安値は上回っている。
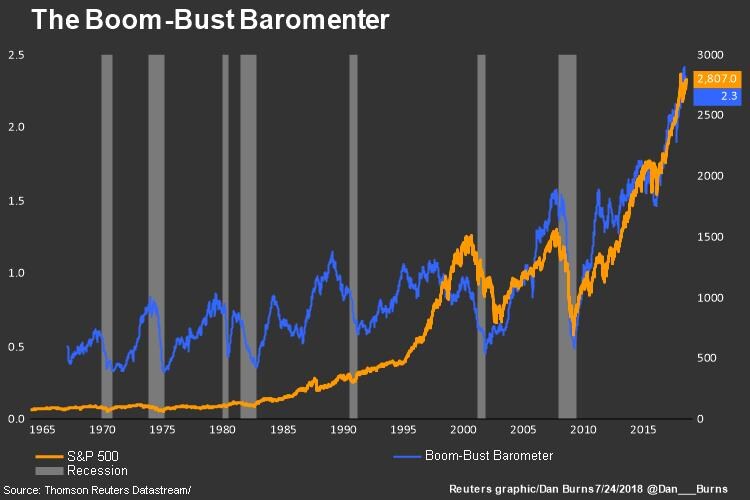
6. 好況・不況バロメーター
ヤーデニ・リサーチのエド・ヤーデニ氏が考案した「好況・不況バロメーター」は、銅、鉄鋼、鉛スクラップなど工業用投入物の現物価格を測り、新規失業保険申請件数で割った指標だ。この指標は過去2回の景気後退の前または最中に低下し、2018年のピークを下回っている。
7. 住宅市場
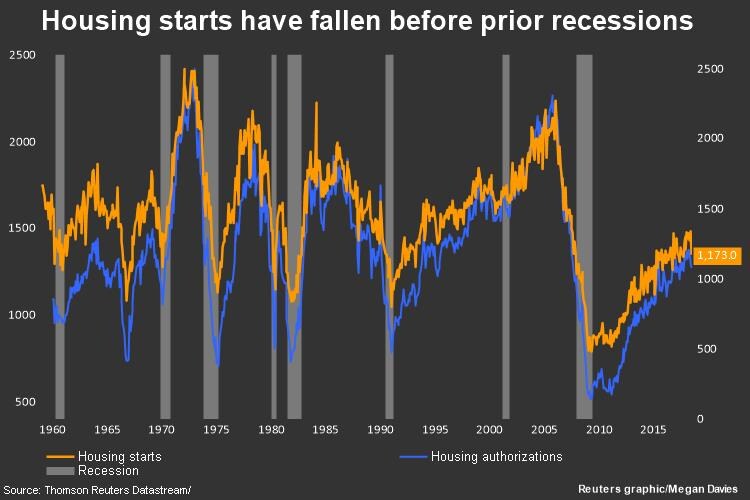
住宅着工件数と建築許可件数は、近年の一部の景気後退に先立って減少した。6月には住宅着工件数と建築許可件数が、2017年9月以来の低水準に落ち込んだ。
8. 企業収益の伸び
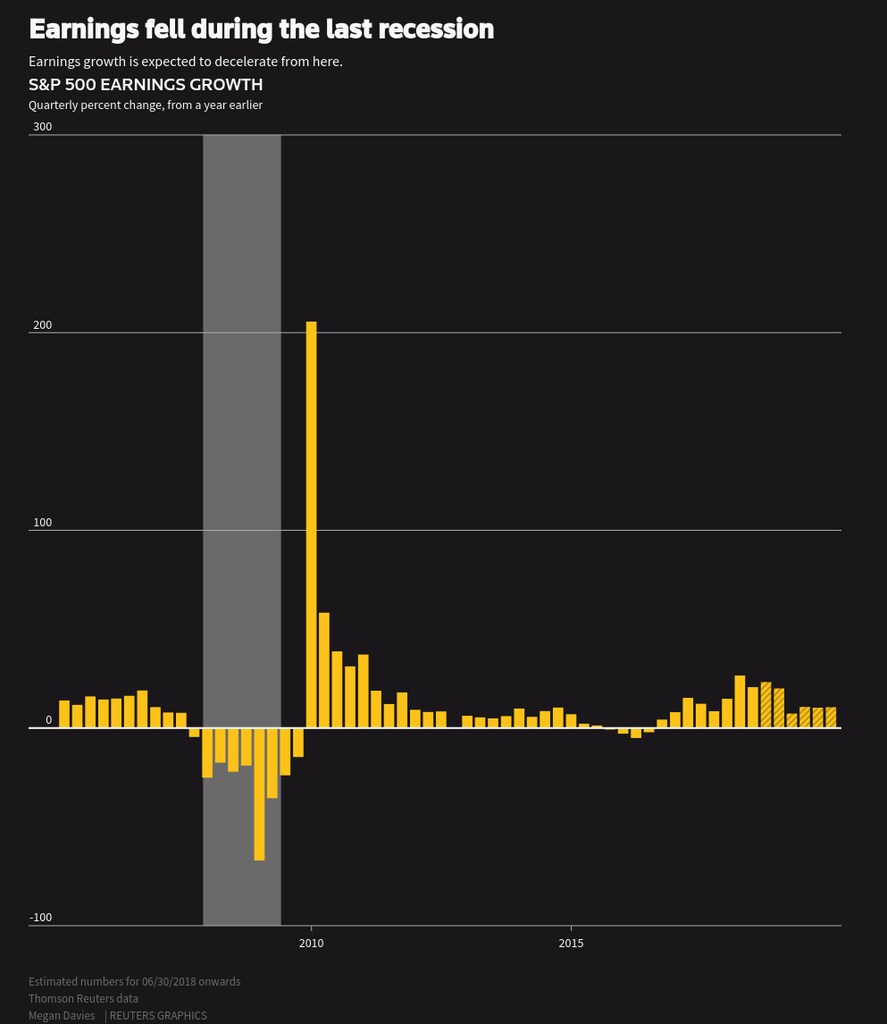
S&P 500企業の利益成長率は、前回の景気後退に先立って低下した。今年は利益成長率がやや減速し、来年はさらに減速すると予想されるが、2019年も1桁台後半から2桁台前半を維持する見込みだ。
9. 韓国の輸出
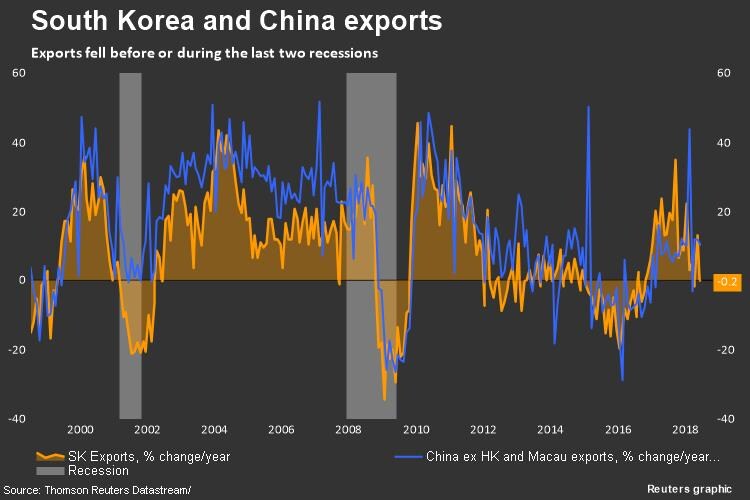
韓国の輸出は、前回の景気後退中と、その前の景気後退に先立って減少した。
自動車、携帯電話、鉄鋼などを含むこれらの輸出は、先行指標となる傾向があると、バンク・オブ・アメリカ・メリルリンチのチーフ投資ストラテジスト、マイケル・ハートネット氏は述べた。アジアの輸出低迷は世界および米国の成長鈍化と同時に起こる傾向があるため、中国からの輸出も重要性を増している。
韓国の輸出の伸びは6月に止まった。世界最大の輸出国である中国は、6月に輸出が加速したと発表した。
米国と中国は、長期化する可能性のある貿易戦争の初弾を放った。米国と韓国は3月、貿易協定の改定で合意した。
10. ハイイールド債のスプレッド
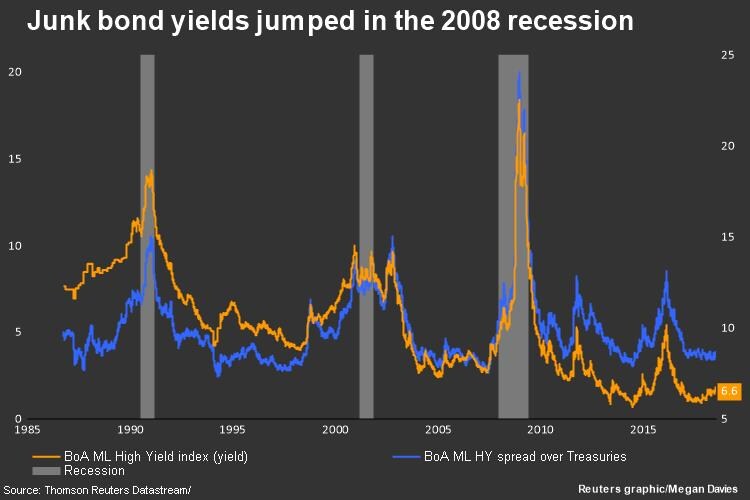
ハイイールド債と国債の利回り差は、2007~2009年の景気後退に先立って拡大し、その後大幅に広がった。デフォルトリスクが高まったと認識されると、信用スプレッドは通常拡大する。今年に入ってスプレッドはわずかに縮小した。
11. 投資適格債の利回り
投資適格社債のリスクプレミアムは、同等の米国債に対して、1970年以降の米国の景気後退7回のうち6回で、景気後退中または直前に2%を超えた。ルーソルド・グループのチーフ投資ストラテジスト、ジム・ポールセン氏によると、ムーディーズ・インベスターズ・サービスのデータでは、今月、Baa格社債のスプレッドが2%に上昇した。
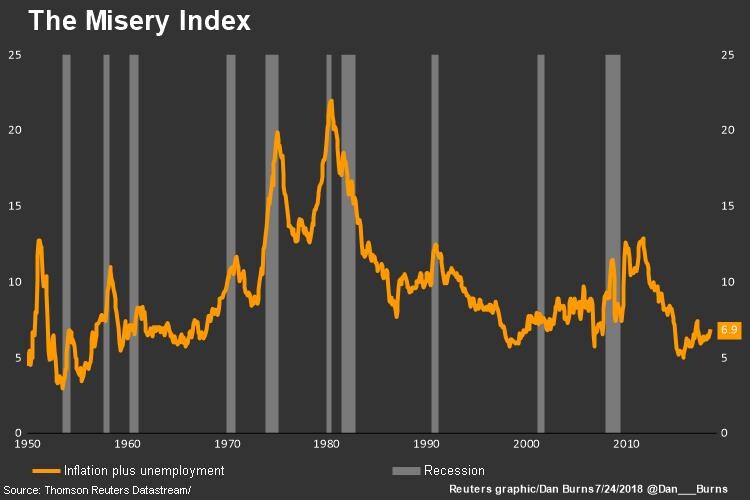
12. ミゼリー指数
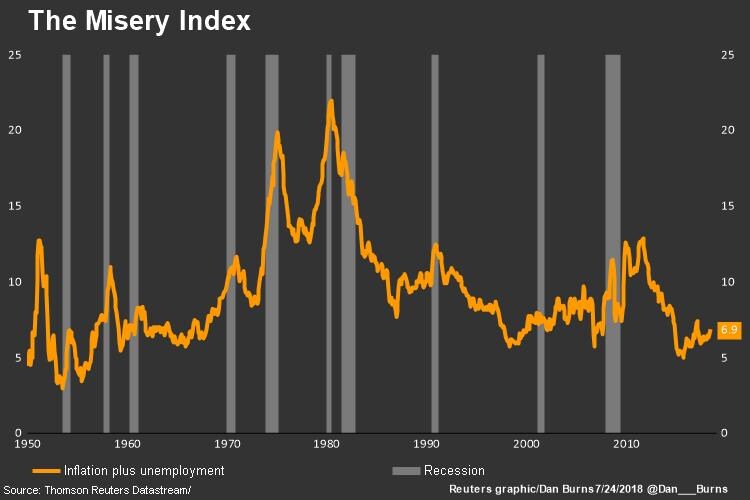
いわゆるミゼリー指数は、失業率とインフレ率を合計したものだ。通常、景気後退中に上昇し、景気後退に先立って上昇することもある。2018年にはわずかに上昇したが、依然として比較的低い。