経済学者はグローバリゼーションを支持する傾向にある。国内における専門化と交換の利点は明らかだ。国内での財、労働、資本の流れを妨げれば国民の厚生が高まると、真剣に主張する人はいないだろう。グローバリゼーションは、専門化の可能性を国境の外へと広げる。しかし近年の研究によれば、理論上は素晴らしいグローバリゼーションも、実践にあたっては警戒が必要だ。
グローバリゼーションの主な要素である財、労働、資本には、それぞれ異なるコストと便益が伴う。証拠の大半は、貿易が所得総額にプラスの影響を及ぼすことを示しているが、多くの人が不利益を被る。移民の経済的便益は非常に大きい一方、分配上の影響や社会的結束への影響もある。
グローバリゼーションを支持する論拠が最も弱いのは、国境を越える資本の自由な流れ、すなわち「金融のグローバリゼーション」についてである。こうした政策がもたらすとされた成長の便益は、実現が難しいことが明らかになっている。同時に、これらの政策は格差の拡大と結び付いている。そのため、グローバリゼーションの支持者はジレンマに直面する。
金融のグローバリゼーションは、他の政策とも相互に作用する。とりわけ、国内の財政政策の運営を制約し、より大きな財政再建につながるため、分配にも影響を及ぼす。
金融のグローバリゼーションがもたらす総体的影響と分配上の影響
多くの論者が指摘しているように、経済理論上、資本勘定の自由化がもたらし得る利点に疑いの余地はない。国際資本市場を通じて、世界の貯蓄を地球規模で最も生産性の高い用途へ振り向けることが可能になる。資本が乏しい開発途上国は、投資資金を借り入れ、自国の貯蓄をそれに見合うだけ増やすことなく経済成長を促進できる。しかし同様に、海外からの金融フローに開放することには、現実的な危険が伴うことも疑いない。便益とリスクが併存するのは、現実世界のありのままの姿である。
金融開放を経験した国々の状況も、これを裏付けている。Ostryら(2009年)やその後の多くの研究が示しているように、金融のグローバリゼーションと経済成長の結び付きは複雑である。海外直接投資など一部の資本フローは長期的な成長を促す一方、他のフローの影響は弱く、各国の制度(法的枠組みの質、財産権の保護、金融発展の度合い、金融監督の質)や、他の政策変更との相対的な順序に大きく左右される。
さらに、資本フローへの開放は、多くの新興市場国や開発途上国で、経済の変動性と危機の頻度を高める傾向にある。近年の研究(Ghosh、Ostry、Qureshi、2016年)によると、資本流入急増の約20%は金融危機に終わり、その半数では大幅な産出量の減少も起きている。これは「成長危機」と呼べるかもしれない(図を参照)。急増と急落が広く見られることは、ハーバード大学の経済学者ダニ・ロドリックの次の主張に説得力を与えている。「国際資本フローにおいて、好況と不況の繰り返しは脇役でも小さな傷でもない。それこそが主題なのだ。」
資本流入の急増と金融危機
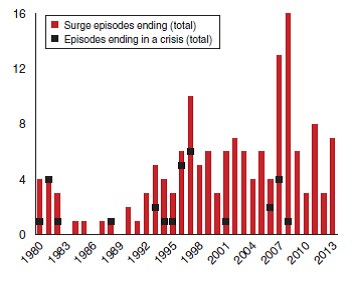
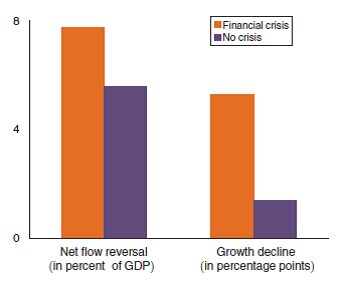
注:上の図は、各年に終息した急増の総数と、そのうち金融危機に至った数を示す。下の図は、危機に至った急増と至らなかった急増について、資本フローの反転と成長を比較している。分析は、1980~2014年の新興市場経済53カ国のデータに基づく。
出典:Ghosh、Ostry、Qureshi(American Economic Review、第106巻第5号)
急増と急落の要因は多岐にわたるが、資本勘定の開放度の上昇は一貫してリスク要因として挙げられる。急増の確率と、その後に急落が起きる確率を高めるためだ。開放は急落の可能性を高めるだけでなく、分配にも影響し、格差を拡大させる。とりわけ急落が起きた場合、その影響は大きい(Ostry、Loungani、Furceri、2016年)。
金融のグローバリゼーションは、特に財政政策など他の政策とも相互に作用する。海外資本を呼び込もうとする動きは、実効法人税率の「底辺への競争」を引き起こし、政府が不可欠な公共財を提供する能力を損なうおそれがある。財政再建が格差を拡大させることも示されている。
こうした直接的・間接的な分配上の影響は、悪循環を生み出しかねない。格差の拡大そのものが成長を損ない、そもそもグローバリゼーションが目指す成長を阻害する可能性がある。格差が成長の水準と持続性の双方を低下させることを示す強い証拠が、すでに得られている(Ostryら、2014年)。したがって、こうした悪循環は理論上の珍事ではなく、十分に現実的な可能性である(Ostry、2014年)。
今後の道筋:これらの知見は、グローバリゼーションを再設計するためのいくつかの措置を示唆している。第一歩は、特に金融のグローバリゼーションに関する問題点を認識することだ。金融のグローバリゼーションがマクロ経済の変動性と格差に及ぼす悪影響には、対処しなければならない。今日の政策担当者の間では、金融危機を引き起こす、あるいは悪化させる可能性が高いと見なされる海外資本フローを制限するための資本規制が、より広く受け入れられている。資本規制は唯一の手段ではないが、持続不可能な信用ブームの原因が海外からの借り入れにある場合、最善の選択肢となり得る(Ostryら、2012年)。
これに加えて、短期的には、再分配の規模を拡大できる。税率の引き上げ(所得税の累進性を高める、富裕税や固定資産税への依存度を高める)と、グローバリゼーションによって不利益を被る人々を支援する制度を組み合わせて実施できる。
・貿易については、調整支援制度がすでに存在する。過去に必ずしもうまく機能しなかったからといって、制度を廃止するのではなく、改善すべきだ。「トランポリン」政策、つまり職を失った労働者が立ち直れるよう支援する職業再訓練や求職支援が欠かせない。
・移民についても、外国人労働者の流入が多い地域を対象にすることで、不利益を被る可能性のある人々への補償を拡充できる。失業給付を手厚くし、積極的労働市場政策により多くの資源を投入して、職を失った労働者と求人を結び付けることができる。
長期的には、解決策は再分配ではなく、「事前分配」を実現する仕組みにある。医療、教育、金融サービスをより平等に利用できるようにすれば、市場所得が人生の出発点だけで決まることを防げる。だからといって、全員が同じ地点にたどり着くわけではない。しかし、当初の所得水準にかかわらず人生で成功する機会を提供し、後れを取った人々には再分配を約束することで、不満を無視するよりもグローバリゼーションへの支持を得やすくなる。
『包摂的成長と開発に関する報告書2017』はこちらから入手できます。
参考文献
Ghosh, Atish、J.D. Ostry、M. Qureshi、2016年、「資本流入の急増はいつ悲劇に終わるのか?」、American Economic Review、第106巻第5号。
Ostry, Jonathan D.、A. Prati、A. Spilimbergo、2009年、先進国および開発途上国における構造改革と経済パフォーマンス、Occasional Paper 268(国際通貨基金、ワシントンD.C.)。
Ostry, Jonathan D.、P. Loungani、D. Furceri、2016年、「新自由主義:売り込み過ぎか?」、Finance and Development、第53巻第2号。
Ostry, Jonathan D.、A. Berg、C. Tsangarides、2014年、「再分配、格差、成長」、Staff Discussion Note 14/02(国際通貨基金、ワシントンD.C.)。
Ostry, Jonathan D.、「格差という災厄と共に生きる必要はない」、Financial Times、論説、2014年3月3日。
Ostry, Jonathan D.、A. Ghosh、M. Chamon、M. Qureshi、2012年、「資本流入による金融安定リスクを管理する手段」、Journal of International Economics、第88巻、407~421ページ。




