ユーロ圏の債務危機は、見かけとは裏腹に悪化している。
ユーロ圏の債券利回りスプレッドは縮小しており、そのため危機は収束しつつあると考える向きもいる。しかし、この縮小は経済の基礎的条件の改善によるものではない。それは、ECBがアウトライト・マネタリー・トランザクション(OMT)プログラムを発表した後に起きたものである。マリオ・ドラギの「あらゆる手段を講じる(Whatever it takes)」という発言が功を奏した。投資家は、中期的にはECBが拡大するスプレッドに対抗できるし、対抗するだろうと考えている。
しかし、このことは、スプレッドに含まれる情報が不明確になっていることを意味する:
スプレッドはもはや、投資家が債務の持続可能性についてどう考えているかを示していない。
スプレッドには、債務の持続可能性に関する期待と、ECBの対応に関する予測が混在している。
これもまたグッドハートの法則のさらなる一例である。政策目標となった変数は、客観的な指標としての信頼性をすぐに失う(Goodhart 1975)。
ユーロ圏の債務危機をどう測るか
その結果、残されるのはより粗い指標、すなわち対GDP比で見た公的債務の推移である。OMT以前は、スプレッドの方が明らかに優れた指標だった。対GDP比の債務比率には多くの問題がある:
総債務は総額ベースであり、すなわち公的資産を考慮していない。
総債務は、年金や医療などの積立不足の公的負債を考慮していない。
ほとんどの国において、積立不足の負債は、銀行が破綻した場合の救済コストという潜在的負担も含めて、処分可能な公的資産をはるかに上回っている。
GDPは支払い能力を示す静的な指標であり、GDP成長率も重要である。
ユーロ圏の成長が低速局面に入ったように見えることを踏まえると、GDPの分母は1990年代よりも低い伸びにとどまる可能性が高い。
これら3点を総合すると、2010年代の対GDP債務比率は、1990年代の同水準と比べて、持続可能性についてより楽観的な姿を描いていることになる。
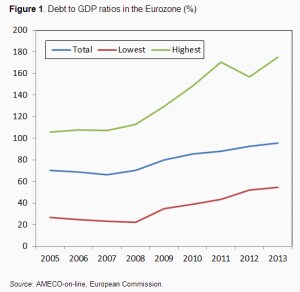
それはさておき、図1は、ユーロ圏全体の対GDP公的債務比率を、加盟国の最高比率および最低比率とともに示している(エストニアとルクセンブルクという2つの特殊事例は除く)。
2013年の楽観的な見通しを含めても、この図が確認できるのは、状況が悪化しているということだけである。
2008年の時点で公的債務が持続不可能である可能性が高かったとすれば、現在はその可能性がさらに高い。注目すべきは、2011年の公的債務再編にもかかわらず、ギリシャについてもこれが当てはまる点である。その再編の規模は、キプロスの銀行システムを破綻させるほど大きかった。言い換えれば、当初の問題が解決されていないだけでなく、事態はさらに悪化しているのである。
これは驚くべきことではない。危機の初期に指摘されていたように、景気後退期には財政の安定化は機能し得ない(Giavazzi 2010、Wyplosz 2010)。
今日の選択肢は何か?
債務問題は回避することも、希望的観測によって消し去ることもできない。債務が持続不可能であれば、持続することはない。問題は、危機がいつ、どのような形で訪れるかだけである。債務の泥沼に対処し得る選択肢は、以下の5つである。
選択肢1:財政黒字による長期的な債務削減
トロイカの重大な誤りは、長期的なビジョンを示すことなく、直ちに財政緊縮を課したことである。公的債務が極めて高い水準にまで膨らんでしまった後に、財政再建によってそれを削減するには、数年ではなく数十年を要することはよく知られている(Buiter 1985)。マーストリヒト基準である60%を合理的な水準とみなすならば(何が合理的であるかは誰にも分からず、これはここでの副次的な問題であるが)、ギリシャ、ポルトガル、イタリアなどの国々は、この水準に到達するために、おおよそ20年以上を要するだろう。
赤字から黒字への転換は景気抑制的であるが、その後も黒字を維持することは景気抑制的ではない。これが、債務削減のコストが前倒しで発生する理由であり、今がこうした政策を講じる時期ではない理由でもある。
当然ながら、プロセスの開始が遅れるほど債務は拡大し、その後の債務縮小期間も長くなる。したがって、成長の回復が決定的に重要な前提条件となる。
これは、財政政策を一時的に拡張的にできる場合、金融政策によって景気回復を後押しできる場合、あるいは輸出が経済を押し上げられる場合には、最も望ましい対応となるだろう。構造改革が代替案として提示されることもあるが、これらの政策が効果を現すまでには何年もかかり、当初は景気抑制的であることが多い。
選択肢2:公的資産の売却
総公的債務が大きい政府にとって、資産の一部を売却し、その収入で債券を買い戻すことは、自然で容易に思えるかもしれない。これにより、変動の激しい市場センチメントへのエクスポージャーが減り、暗黙の負債を度外視すれば、債務の状況が実際に持続可能であることを示せる、と期待される。
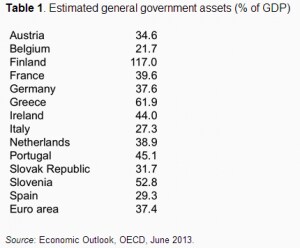
問題は、政府資産の価値についてほとんど分かっていないことである。OECDは純債務の推計値を公表しており、これを用いて資産の推計値(総債務から純公的債務を差し引いたもの)を算出できる。その結果は表1に示されている。ユーロ圏全体では、政府資産は対GDP比でおよそ3%に相当し、ほとんどの国の推計値は30-45%の範囲に収まっている。確かに、資産売却によって多くの総債務を大幅に圧縮できる可能性がある。
それがデフォルトの広がりを食い止めるのに十分かどうかは、判断することができない。
残念ながら、政府資産をすべて処分することは、実現可能でも望ましくもない。目的を達成するには、資産処分を比較的短期間、例えば2、3年のうちに実施する必要があるだろう。これは大規模な行政上の取り組みを要し、おそらく実現の範囲を超える。また、投げ売りに似てしまうため、望ましくもない。
選択肢3:古典的な債務再編
現状では、最初の2つの選択肢は、ユーロ圏のほぼ全域を捉えている下降スパイラルの継続を回避するのに十分早い時期には、到達不可能である可能性が最も高い。公的債務の増加は、必然的に急性危機の新たな局面を招く。これにより、債務再編は避けられないだけでなく、魅力的なものになるだろう。
問題は、各国の公的債務が商業銀行の帳簿へと移行していることである。対GDP比60%まで債務を減らすほど深刻な債務再編は、必然的に銀行危機を引き起こし、それには政府の介入とさらなる債務が必要となる。
公的債務と銀行資産の間の、非難されてきた結びつきは悪化しており、おそらく外部の支援がなければソブリン債務再編を管理不能にするほどにまで至っている。
決定的に重要なのは、多くの政府が債務再編に続く銀行の資本増強のための資源を必要とすることである。
しかし、救済の問題は、もはや十分な量では利用できないことである。
主な潜在的資金源は欧州安定メカニズムであり、最終的には5,000億ユーロの規模に達する予定である。これを、危機国(ギリシャ、アイルランド、ポルトガル、イタリア、スペイン)の総債務と比較されたい。その総額はおよそ3兆7,500億ユーロに上る。危機の候補となりやすいフランスを加えると、4兆7,100億ユーロに達する。欧州安定メカニズムの資源が、一連の債務調整に対応するにはとても十分な規模ではないことは明らかである。
選択肢4:債務免除
追加の資金が見つかったとしても、外部からの支援は公的債務をさらに増やすだけであり、したがって事態を改善するのではなく悪化させる。
解決策は、2段階の手続きとなるだろう:
第1段階では、欧州安定メカニズムまたは友好国政府が、危機国が発行した既存の公的債券を大量に買い取ることができる。
第2段階では、これらの債務を免除するためにパリクラブの仕組みを設けることができる。
実際には、これは豊かな国から危機国への移転となる。
当然ながら、この選択肢には巨大な政治的障壁が立ちはだかる。しかし、作業の規模そのものによって、経済的にも実行不可能となる。ざっとした概算を行えば、疑いの余地はなくなるはずである。
仮に、他のユーロ圏諸国がギリシャ、アイルランド、ポルトガル、イタリア、スペイン、フランスの債務の4分の1を免除すると仮定しよう。‘免除された’国々の債務に対する評価損は約1兆2,000億ユーロに上る。これは‘免除する’国々のGDPのおよそ30%にあたる。
これを具体的に考えると、2010年にアイルランドが銀行を救済した際、同国の債務/GDP比が30%上昇したことで、中程度の債務国から危機の領域へと押し上げられた。‘免除する’国々が損失を補うために借入を行った場合、ドイツの公的債務はGDPのおよそ110%に達する一方、ギリシャの債務水準は危機前の水準に戻るだけである。
小国であれば、パリクラブによる解決策を採ることも可能である。これは実際、ギリシャにとって最も可能性の高い対応である。問題点は、一国で実施されると、他国にとっても抗しがたいものになることである。2010年5月のギリシャ救済が当初「唯一無二かつ例外的」なものとして提示され、その後は常態化してしまったことを思い出す人もいるかもしれない。
選択肢5:債務の貨幣化
数字が政府にとって大きくなりすぎると、しばしばそうであるように、中央銀行が最後の貸し手として登場する。De Grauwe(2011)は、債務危機がユーロ圏に限定されてきた根本的な理由は、市場がECBには公的債務を支える用意があるとは信じていなかったことにある、という重要な指摘を行った。
ECBのOMTプログラムは、条件付きであるにもかかわらず、これまでのところ成功を収めており、中央銀行が最後の貸し手としての役割を受け入れる方向に動けば、どのような役割を果たし得るかを示している。しかし、スプレッドの安定化は一時的な応急措置にすぎない。深刻で脅威となる公的債務の遺産は、依然として対処されなければならない。
これが、債務の貨幣化が別の解決策として浮上する理由である。しかし、ECBによる単なる債券購入は、2つの理由から機能しない:
第1に、各国は、中央銀行が保有するものを含め、自国債券に対する利払いを行わなければならない。
これらの支払いはECBの利益となり、その株主、すなわちすべての加盟国に還元されることになる。De Grauwe と Ji(2013)が示したように、これは「支援されている」国から「支援している」国への「誤った方向」の移転となる。ある国にとっての唯一の救済は、還元された支払いのうち自国の取り分を通じてのみ得られる。
第2に、債務が満期を迎えると、その国は元本を返済しなければならない。
総じて、救済効果は極めて限定的になるはずである。
ECBはどのように債務に対処できるか
債務の貨幣化が救済をもたらすためには、ECBが取得した後に債務が何らかの形で消去されなければならない。この目標を達成する一つの方法は、次のとおりである:
第1に、ECBはある国の債券を、例えば100ユーロの価値で購入する。
第2に、ECBはこれらの債券を、無利子の永久融資100ユーロと交換する。
この融資はECBのバランスシート上に無期限に資産として残るが、実際には(ECBが清算されない限り)返済されることはない。
この取引の反対項目は、ECBのバランスシートの負債側に、マネタリーベースの100ユーロの増加として現れる。これが債務の貨幣化のコストである。
債務の貨幣化は評判が悪く、その評判は、過去にしばしば制御不能なインフレを招いてきたという事実によって裏付けられている。
現状では、これがインフレを招く可能性は極めて低い。信用市場が凍結している中では、マネタリーベースの増加は実際のマネーサプライの増加にはつながらず、事実上、マネーマルチプライヤーはほぼゼロである。
加えて、高い失業率がデフレ環境を生み出している。しかし、望むらくは、信用市場がいつか再び活性化し、景気後退が終わるだろう。その段階で、マネタリーベースは縮小されなければならない。これが出口問題である(Wyplosz 2013)。代替案は、準備預金率を引き上げてマネーマルチプライヤーの規模を縮小することである。いずれの方法でも、バランスシートの拡大が必ずしもインフレにつながるとは限らない。
一つの解決策は、ECBがこのプログラムの下で行うすべての債券購入を、自らの債務証券を発行することで不胎化し、マネタリーベースの規模を変えないままにすることである。これは、債券購入時に行うことも、出口措置が実施される後の時点で行うこともできる。
もちろん、ECBは自らの債務証券に利息を支払う必要があり、それによって加盟国すべて(債務不履行国とそれ以外の国の両方)に対する利益とシニョレッジが減少する。この「正しい方向」の移転は、債務再編に内在する損失を、すべての加盟国が分担する方法となる。
いつものことだが、数字の暴政を受け入れなければならない。現在のECBのバランスシートは2兆4,300億ユーロに相当する。上で検討したビッグバン型の例は、1兆2,000億ユーロを加えることになり、50%の増加となる。これは巨大だが、前例のないものではない。2007年7月には、ECBのバランスシートは1兆1,900億ユーロであり、今日の半分であった。
結論
結局のところ、古典的な健全なアプローチである選択肢1と、公的資産の処分である選択肢2を除けば、他の選択肢はいずれも魅力的ではない。
しかし、選択肢1と2が実現不可能であるならば、悪い選択肢の中から選ばなければならない。
選択肢3は、市場を揺るがし、銀行システムの大きな部分を崩壊させかねないため、明らかに最も望ましくない。選択肢4は政治的に爆発的であるだけでなく、現在健全と見なされている国々の間で債務危機を引き起こしかねない。したがって、残るは選択肢5である。
もちろん、ECBを通じたデフォルトは、債務再編のコストを隠すための単なる隠れ蓑にすぎない。影響を長期にわたって分散させることに加え、この方法には、健全性を欠く国々が、長期的にECBからの利益移転が減少するという形でコストを分担するという利点がある。
明らかに、債務の帳消しには大きなモラルハザードが伴うため、対処が必要である。ここで強調しておく必要があるのは、危機の終結には概念的に異なる2つの行動が必要であるということだ:
一つは、持続不可能な債務の遺産に対処することであり、ここで示された選択肢はまさにそれを行うものである(提案されているのは、継続的な赤字を賄うことではなく、既存の債務ストックの遺産に対処することである点に留意されたい。一回限りの措置は、恒久的なモラルハザードよりもはるかに危険性が低い)。
もう一つは、同じことが二度と起こらないようにすることである。
これには、盤石な財政規律の枠組みの採用が求められる。機能しない安定・成長協定以外にも解決策は存在するが、それは本稿の主題ではない。ECBは、泥沼に足を踏み入れる前に、これが十分かつ適切に実施されることを求めなければならない。
本稿は当初、 voxeu.orgに掲載されたものです。
著者: Charles Wyplosz、Graduate Institute(ジュネーブ)国際経済学教授;International Centre for Money and Banking Studies所長;CEPRリサーチフェロー。 Pierre Pâris、Banque Pâris Bertrand Sturdza SA。
画像:欧州中央銀行本部の前に掲げられたユーロの通貨記号 REUTERS/Ralph Orlowski




