米国は、米国への輸入品に課す税である関税から、年間330億ドル超、すなわちGDPの約0.2%を徴収している。貿易保護主義を支持する一般的な主張では、関税引き上げによって多くの人々にごくわずかな負担を課し、特定産業の、より限定された人々を保護できると想定されている。しかし、他の税と同様、関税負担はすべての財に均等に及ぶのではなく、特定の財とそれを購入する人々により重くのしかかるという事実は、しばしば見過ごされている。既存の複数の分析によれば、消費の観点からは、低・中所得世帯は高所得世帯よりも貿易から大きな恩恵を受けている。主な理由の一つは、低所得世帯ほど食料品や衣料品などの貿易可能財に多く支出することだ(Fajgelbaum and Khandelwal 2016)。また、関税自体の負担が逆進的であることを示そうとした研究もある(Gresser 2002、Moran 2014)。しかし、関税そのものの負担の帰着を包括的に調べた研究は、これまで文献に見当たらなかった。輸入関税を標準的な家計消費支出データと照合して詳しく分析したところ、低・中所得世帯は実際に、所得に占める割合でも、住居費を除く支出に占める割合でも、関税により多くを費やしているという証拠が得られた。調査結果は、関税が米国の消費者にとって逆進的な税として機能し、品目による違いが市場をゆがめていることを示している。
逆進税としての関税負担
関税が世帯間の所得分配に及ぼす影響を推計するため、米国国際貿易局(ITA)の貿易政策情報システム(TPIS)データベースに報告された米国税関・国境警備局の徴収関税を、米国労働統計局が実施した2014年消費支出調査(CEX)の商品カテゴリーと照合し、新たなデータセットを作成した。このデータセットでは、381の消費カテゴリーをそれぞれ該当する関税と照合している。HSコードをCEXのカテゴリーと照合し、徴収関税額を輸入額で割ることで、各消費カテゴリーの平均実効関税率を算出した。1 この計算には中間投入財を通じた関税の影響は含まず、輸入消費財のみを対象とする。消費カテゴリーを集約したデータセットは、研究者が一般公開で利用できるこちら。2 データセットの作成方法とその解釈については、付録で説明する。
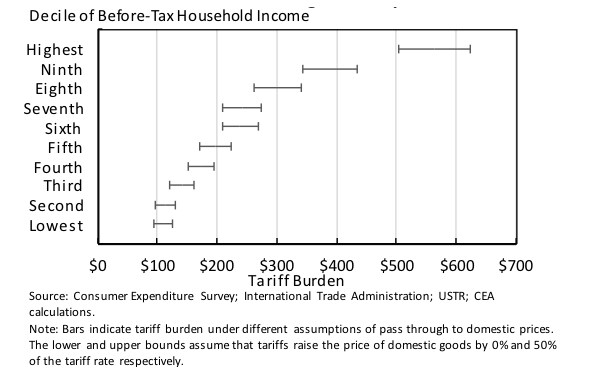
米国については、関税による保護が類似品を生産する国内メーカーの値上げをまったく誘発しないと仮定し、控えめな推計を行った。その結果、所得分布の下位10~20%の世帯は関税によって年間約95ドル、中所得世帯は約190ドル、最も所得の高い上位10%は約500ドルを負担することが分かった。下の図では、国内商品の価格への影響も考慮した、より高い関税負担の範囲も示している(詳細は付録注6を参照)。
図1 異なる価格転嫁の仮定に基づく、税引き前世帯所得の十分位別税負担
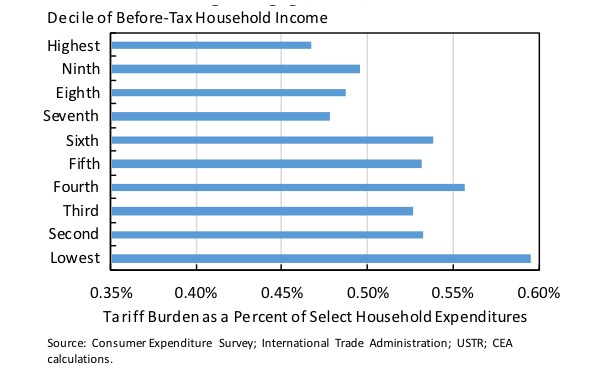
ただし、所得に対する関税負担は、富裕層より貧困世帯の方が大幅に重い。以下の図では、税引き後所得に占める割合と、住居費を除く支出に占める割合で所得十分位別の関税負担を示し、関税の逆進性を明らかにしている。CEXには、極めて低所得の世帯における消費と所得の比率について、よく知られたデータ品質上の問題がある。そのため、最下位十分位の税引き後所得に対する関税負担の推計値は慎重に解釈すべきである。それでも、全体的な逆進性の傾向は明らかだ。
図2 税引き後所得に対する関税負担
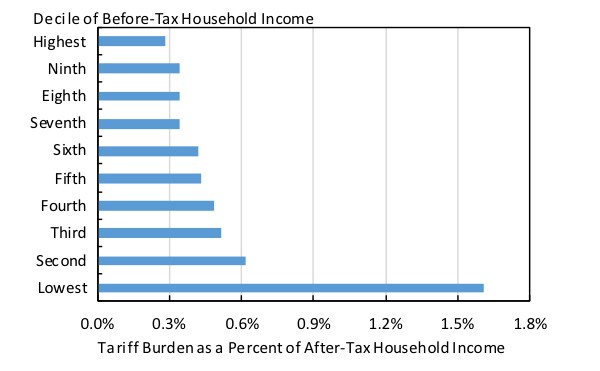
図3 住宅ローン、家賃、光熱費を除く支出に対する関税負担
こうした直接的な関税負担の控えめな推計値は、近年議論を呼んだ他の税制政策と比べても大きい。関税負担をなくすことによる貧困世帯への影響は、2001年と2003年の減税を大きく上回るだろう。これらの減税では、世帯所得の下位20%の税負担を年間28~87ドル軽減すると推計されていた。関税を一律に10パーセントポイント引き上げた場合、関税の全額が消費者に転嫁され、国内価格に追加の影響を与えないと仮定すると、他の条件(為替レートを含む)がすべて同じなら、2014年の家計消費バスケットの費用は、所得の下位2十分位で301ドルと307ドル、第5・第6十分位で611ドルと716ドル、最上位十分位の世帯で1,462ドル増加していたことになる。
関税が消費者にもたらす恣意的で意図せぬ影響
経済学者はしばしば、関税が経済の広い範囲に一律に適用される、あるいは特に保護に値する部門や脆弱な部門だけを対象にするといった、単純化した形で関税を捉える。実際には、細分化されたレベルで関税には非常に大きなばらつきがある。それは綿密な対象設定による場合もあれば、必ずしも明白でない理由から、ある集団や商品を別のものより優遇する場合もある。例えば、家族が新学期用品を買う場合、化学繊維製のリュックサックには17.6%、ボールペンには1本当たり0.8セントに加えて5.4%、シャープペンシル以外の鉛筆とクレヨンには約4.3%、マーカーには4%、シャープペンシルには6.6%の関税がかかる。この関税体系では、マーカーよりもボールペンやシャープペンシルを使う生徒に重い負担がかかる。一方、クロスカントリースキー、セイルボード、アーチェリー用品の輸入には関税が課されない(USITC 2016:第42章、第95章)。
消費財の中でも、衣料品や多くの家庭用家具、その他の家庭用品では、安価な種類ほど関税が高い場合があり、これらの品目の関税は基準推計が示す以上に逆進的となっている可能性がある。細分化された米国の輸入データを見ると、単価(価格の代替指標)と法定関税率に強い負の相関がある品目カテゴリーが多数見つかる。これは、低価格の商品ほど高い関税率に直面することが多いことを示唆する。商品はHSコード4桁の水準で分類し、相関はHSコード8桁の品目間で算出した。関税と価格の相関を計算できた、国連が消費財に分類するHSコード4桁のカテゴリーでは、約半数で価格が低いほど関税率が高くなる。強い負の相関を示すカテゴリーは、日常生活の幅広い活動に及んでいる。成人用、子ども用、乳児用の衣料品、防水靴、家庭用家具と寝具、オリーブ油、加工トマト、ワイン、自転車、キャンプ用品、ヘルメットとスポーツ用保護帽、小型キッチン家電と加湿器、時計、食器と台所用品、棺を含む木製の装飾箱などが該当する。
関税のばらつきは、何十年にもわたる交渉の積み重ねによる遺物にすぎないように見えることもある。バッグ、スーツケースなどの容器類は、用途や素材によって関税率が0%から20%まで大きく異なる(USITC 2016:第42章)。スポーツ用手袋の関税率は、素材にかかわらず、競技や用途、さらには使用するポジションによって0%から約6%まで幅がある。アイスホッケー用手袋は無税だが、スキー用手袋には最大約6%、ゴルフ用手袋には4.9%の関税がかかる。バッティング用手袋には3%の関税がかかる一方、他の野球・ソフトボール用手袋は無税だ(USITC 2016:第42章、第61章、第62章)。ウルグアイ・ラウンドでのパルプ・紙製品に関する分野別協定により、紙パルプまたはセルロース製のおむつは無税だが、綿布やその他の繊維製のおむつには2.8%から16%の関税がかかる場合がある(USITC 2016:第96章)。例えば、Anderson and Neary(1996、2007)、Kee et al.(2009)、Kee et al.(2013)は、こうしたゆがみが貿易と厚生に及ぼす影響を定量化するさまざまな方法と、全体的な貿易制限との関係を論じている。
関税はひとり親に不均衡な影響を及ぼす可能性があり、女性が男性より多く消費する多くの品目には、男性がより多く消費する品目より高い関税が課されている
人口統計上のグループ別に見ると、関税負担が最も重いのは子どものいる世帯で、特にひとり親世帯で高い。
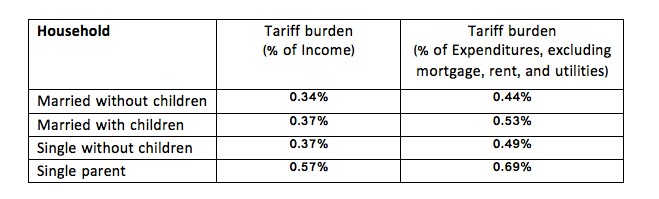
さらに、女性用衣料品の多くのカテゴリーでは、平均実効関税率が男性用衣料品を大幅に上回る。スーツは女性用が23%、男性用が14%、セーター、シャツ、トップスは女性用が21%、男性用が13%、スポーツウェアは女性用が21%、男性用が7%、パンツとショートパンツは女性用が15%、男性用が10%、女性用下着は13%、男性用下着は7%である。また、関税表には「タンポン税」もある。紙またはセルロース以外の素材(綿、合成繊維、人工繊維、織物など)で作られた女性用衛生用品には、3.6%から16%の関税が課される(UISTC 2016:第96章)。女性用衛生用品とおむつの両方を含むHS 9619カテゴリーの平均法定(最恵国待遇)関税率は7.6%だ(WTO)。そのため、ひとり親の関税負担は、父子家庭より母子家庭の方がさらに重い可能性がある。
結論
この初期分析によると、関税は逆進的な形で課されているようだ。その一因は、低所得世帯では所得と住居費を除く消費に占める貿易財への支出の割合が高いことだが、品目カテゴリー内で明示的に逆進性が生じていることも関係している。この分析は、十分に研究されてこなかった貿易政策の一側面とその影響を明らかにし、今後の研究への道を開く。こうした分野でさらに研究が進むことが望ましく、本分析で作成した新たなデータセットが、その一助となることを期待したい。
著者注:この分析と要約の作成に協力いただいたLydia Cox、Conor Foley、Nataliya Langburd、Willie Powell、Nirupama Raoに感謝する。
付録
本分析では、米国国際貿易委員会(USITC)が公表する詳細な関税データ「統一関税表」とCEXの消費データを組み合わせた新しいデータセットを作成した(入手先:こちら)。関税品目と消費カテゴリーを照合することで、グループ別の関税負担を算出できる。消費カテゴリーを集約したデータセットは研究者が一般公開で利用できるこちら。照合表に使われた、より詳細なカテゴリーを含む公表前の表は、BLSに請求すれば入手できる。他の研究者にも、これらのデータを活用し、照合プロセスを拡張・改善していただきたい。
関税データは統一システム(HS)コードの水準で利用でき、CEXのカテゴリー(例:「魚介類の缶詰」)より細分化されていることが多い(例:「調製または保存加工された甲殻類、軟体動物、その他の水生無脊椎動物」)。各CEXカテゴリーについて、支出カテゴリー内の商品の徴収関税総額をその商品の輸入総額で割り、平均関税率を算出した。これが実効関税率である。CEXは、四半期調査と年次調査の両方を含む、家計支出に関する詳細な調査だ。消費カテゴリーには「その他の金物」や「その他の生鮮果物」のような幅広いものもあるが、一般にはかなり具体的で、例えば浴室用リネン、寝室用リネン、台所・食堂用リネンを区別している。3
実効関税率は通常、法定関税率の平均や関税の実際の経済的負担より低い。関税によって価格が他の選択肢に比べて過度に高くなると、買い手はその商品を避ける傾向があるためだ。実効税率を用いると、関税がなければ買いたかったかもしれない商品への関税ではなく、米国人が実際に購入する商品の関税費用だけが加算されるため、すべての世帯に及ぶ関税の全負担を系統的に過小評価することになる。例えば、関税率が1000%なら、商品への輸入をすべて阻むほど高いため、税収がまったく得られない可能性がある。実効関税率には、その商品の関税による入手不能から生じる消費者の損失や、競合生産者への競争圧力の低下による価格上昇は含まれない。
米国外で生産された商品を販売する企業は、米国に持ち込む商品にかかる関税を価格引き上げによって消費者に転嫁できる。外国企業は、関税適用後も価格競争力を保つため、工場出荷時の自社マークアップを引き下げ、関税負担の一部を吸収する場合がある。そのため、最終的な関税負担は米国内の生産者と買い手、すなわち消費者の双方に一部ずつ及ぶ可能性がある。[4] 簡略化のため、関税費用はすべて消費者が負担すると仮定する。これは、米国議会予算局(2011年)と米国議会合同租税委員会(2015年)による物品税の負担帰着の推計に沿ったものだ。実際には、関税の一部を外国企業が負担する可能性は、分配への影響の分析には関係しない。関税の総負担を増減させるだけで、その分配は変わらないからだ。5
消費者は輸入品と国内品を組み合わせて購入するため、米国通商代表部(USTR)が主要商品カテゴリーについて提供した輸入品の比率にのみ関税率を適用する。国内生産品は関税対象の輸入品の代替となるため、価格の影響が国内品にも波及すると仮定した、より広範な分析も提示する。6
図4 関税収入
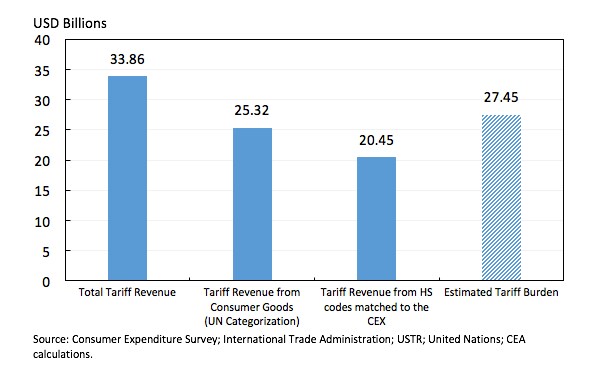
米国が徴収する関税収入は合計330億ドルを超え、そのうち250億ドルは国連が消費財に分類するカテゴリーからの徴収だ。家計支出(主に消費財に分類される)に基づき算出した関税負担の総額は270億ドルを超える。関税収入の総額との差には、商品を照合できなかったことや測定誤差、関税収入のすべてが消費財から直接徴収されるわけではないことが反映されている。特に、この分析には、中間財への関税が下流の国内消費財の価格を押し上げる影響は含まれない。さらに、関税負担の計算では輸入額ではなく国内支出に実効関税率を適用するため、小売マージンや売上税が含まれ、関税収入に比べて測定上の負担が大きくなる。それでも全体として、グループ別に配分する関税負担は消費財に対する関税収入総額にかなり近く、直接負担の妥当な代替指標であることが示唆される。
参考文献
An, L and J Wang(2012)「為替レートの価格転嫁:符号制約付きベクトル自己回帰分析による証拠」Open Economies Review 23(2):359-380(4月)。
Anderson, J and P Neary(1996)「貿易政策評価への新しいアプローチ」Review of Economic Studies 63(1):107-125(1月)。
Anderson, J and P Neary(2007)「厚生対市場アクセス:関税構造が関税改革に与える意味」Journal of International Economics、第71巻第2号(3月)、627–49頁。
Arkolakis, C, A Costinot, D Donaldson, and A Rodriguez-Clare(2015)「捉えにくい貿易の競争促進効果」NBERワーキングペーパー第21370号。
Auer, R and R Schoenle(2016)「市場構造と為替レートの価格転嫁」Journal of International Economics 98。
米国議会合同租税委員会『公平性と税制政策』(2015)「公平性と税制政策。」
議会予算局(2011)「家計所得と連邦税の分配。」
De Blas, B and K N Russ(2015)「開放経済におけるマークアップを理解する」American Economic Journal: Macroeconomics 7(2):157-180。
Edmond, C, V Midrigan, and D Xu(2015)「競争、マークアップ、貿易による利益」American Economic Review、刊行予定。
Elmendorf, D W et al.(2008)「2001年・2003年の減税による分配効果:財源調達と行動反応はどのように影響するか?」National Tax Journal:365-380
Fajgelbaum, P D and A K Khandelwal(2016)「貿易による不平等な利益の測定」The Quarterly Journal of Economics、131 (3):1113-1180
Feenstra, R C and D Weinstein(2016)「グローバル化、競争、米国の厚生」刊行予定、Journal of Political Economy。
Gale, W G and P R Orszag(2004)「ブッシュ政権の税制政策:分配効果」 Tax Notes 104.14:1559-1566。
Gresser, E(2002)「貧困層に最も厳しい:米国の欠陥ある関税制度」Foreign Affairs 81:9。
Hayakawa, Kazunobu, and I. T. O. Tadashi. 2015. 世界貿易における関税の価格転嫁:関税品目レベルの実証的証拠。第DP-2015-34号。
Irwin, D A(2014)「関税負担の帰着:1890~1930年の米国の砂糖関税からの証拠」NBERワーキングペーパー第20635号(10月)。
Jara, C C M and A M del Carmen Vera Ganoza(2014)「2000年から2011年のペルーにおける黄トウモロコシ関税引き下げの価格転嫁と厚生効果の推計」貿易政策、家計厚生、貧困削減:243。
Kee, L H, A Nicita, and M Olarreaga(2009)「貿易制限指数の推計」Economic Journal 119(1):172-199。
Kee, L H, C Neagu, and A Nicita(2013)「保護主義は高まっているか?2008年危機下の各国貿易政策を評価する」Review of Economics and Statistics 95(1):342-346。
Moran, T(2014)「関税は貧困層の米国人に最も重くのしかかる」Peterson Institute for International Economics、Real Time Economics Watch(7月31日)。
Rosenberg, J(2015)「連邦物品税の分配上の負担」Urban InstituteおよびBrookings InstitutionのTax Policy Center。
米国国際貿易委員会(USITC)(2016)統一関税表。
世界貿易機関。 関税ダウンロード施設。
注
[1] 消費者が関税の高い商品を避けて代替品に切り替えること、またその過程で好みの商品から切り替えることによる厚生損失を計上しないことから、この値は平均法定関税率と関税の実際の負担のどちらよりも低い。簡略化のため、関税は全額消費者に転嫁されると仮定する。この仮定は逆進性の計算には影響しない(付録を参照)。
[2] ここでは細分化したカテゴリーを用いている。このカテゴリーについては、税引き前世帯所得の十分位別および人口統計上のグループ別の支出内訳を含む公表前の表をBLSに請求できる。http://www.bls.gov/cex/csxresearchtables.htm#allnew。
[3] CEXカテゴリーと関税カテゴリーの照合は完全ではないため、徴収された関税の一部を見落としている可能性がある。
[4] 関税負担の帰着に関する実証的知見、および世界市場で米国が大きな消費者である商品市場の分析については、Irwin(2014)を参照。
[5] 貿易に関する一部の論文は、企業が関税引き下げを価格引き下げという形で買い手に転嫁する必要はなく、マークアップを高めて吸収することもできると指摘している。しかし、この議論が主に当てはまるのは、2カ国だけのモデルで、関税引き下げが1つの貿易相手国に限られる場合だ(Arkolakis et al. 2015、Edmond et al. 2015)。De Blas and Russ(2015)は、TPPのように複数国が存在する世界で、関税を複数の貿易相手国に対して引き下げる場合、他の供給者との競争にさらされるため、引き下げ分が買い手に転嫁される可能性が高いことを示している。同様に、為替レートの価格転嫁に関する研究では、複数の米国貿易相手国との間で相対価格が変化した場合、その変化は買い手に請求される価格に全額転嫁される可能性が高く(Auer and Schoenle 2016)、変化が持続的であるほど転嫁も大きくなることが示唆されている(An and Wang 2012)。関税はまさにこの条件に当てはまる。
[6] 関税は輸入品の価格を直接引き上げるが、国内商品の競争を弱めることで間接的な影響も生じ、カテゴリー内のすべての商品の価格が上昇する可能性がある。このことは、今回の結果が下限値を示している可能性が高いことを示唆する。Gresser(2002)、Hayakawa and Ito(2015)、Jara and Ganoza(2014)などの研究では、価格転嫁率は0.22~0.74の範囲と推計されている。こうした間接的な価格効果を考慮するため、基準推計である0%に加え、関税が国内商品の価格も関税率の25%および50%分引き上げると仮定した場合の関税費用も推計した。この基準値は、貿易の拡大による消費者利益と厚生の向上を、1992年から2005年にかけての米国内マークアップの低下と結び付けたFeenstra and Weinstein(2016)の推計とも整合する。Peterson Instituteの関連研究では、関税引き下げの影響が国内価格に100%波及すると仮定している(Moran 2014)。




