行動経済学は、経済問題を考える正当な方法として、受け入れられつつある。リチャード・セイラー氏への最近のノーベル賞授与は、「ホモ・エコノミクス」というパラダイムからの逸脱を認める必要性について、経済学界の見方に変化が生じたことを示している。
しかし、主流派マクロ経済学では、状況は大きく異なる。ホモ・エコノミクスは動学的確率的一般均衡(DSGE)モデルで、依然として絶対的な地位を占めている。これらのモデルでは、個々の主体は、モデルに組み込まれた情報を含む入手可能なすべての情報に基づく合理的な予測を用いて、無限期間の効用関数を最大化する。優れた認知能力を備え、世界の複雑さを理解できる卓越した主体が、平穏に最適化を行うモデルでは、実際には何も問題が起こりえない。こうした主体を軌道から外し、再最適化を強いるのは、外生的な攪乱だけである。これらのモデルは、個人に最適計画の再考を迫る外生的な事象(ショック)の結果として景気循環の変動が起こる、という見方につながる。モデル内で内生的な景気循環の変動を生み出すものはない。好況と不況はすべて外生的な攪乱の結果である(Smets and Wouters 2007, Gali 2008)。
「行動的」マクロ経済モデル
より良いモデルが必要であり、それを実現するため、私たちは一連の論文で取り組んできた(De Grauwe 2012, De Grauwe and Corrado 2015, De Grauwe and Ji 2016, 2017a)。もちろん、マクロ経済モデルのさまざまな方向性を探っているのは私たちだけではない。「エージェントベース」モデルや「行動的」マクロ経済モデルを開発する研究者は増えている(Alfarano et al. 2005, Tesfatsion and Judd 2006, Colander et al. 2008, Farmer 2006, Farmer and Foley 2009, Gatti et al. 2011, Gabaix 2014, Westerhoff and Franke 2012, Hommes 2016, Hommes and Lustenhouwer 2016, Muellbauer 2017。Blanchard 2017による最近の批判、およびGürkaynak and Tille 2017所収の各章も参照)。
主流派のマクロ経済モデルから離れる方法は数多くある。私たちは、主体には合理的期待を持つことを妨げる認知上の限界があると仮定することで、異なる道を選んだ。その代わりに、主体は単純な予測ルール(ヒューリスティクス)を使い、事後的にこれらのルールの予測性能を評価する。この評価を受けて、主体は最も良い性能を示すルールに切り替える。誰も完全には理解できないほど複雑な世界では、このような適応的学習の過程こそ、複雑さに対処する合理的な方法かもしれないと論じることができる(Simon 1957, Gigerenzer and Selten 2002, Ackerlof and Shiller2009)。
それ以外は標準的なニューケインジアン・マクロ経済モデルに、この適応的学習の仮定を導入すると、景気循環を自己実現的に動かす、楽観と悲観(アニマル・スピリッツ)の内生的な波が生じる。これにより、双方向の因果関係も生まれる。つまり、楽観(悲観)は産出の増加(減少)をもたらし、産出の増加(減少)はその結果、楽観(悲観)を強める(De Grauwe 2012, De Grauwe and Ji 2017a)。
アニマル・スピリッツのこうした動きの重要な特徴は、産出ギャップの変動において、平穏な期間と、好況や不況を反映する激しい変動の期間とが予測不能な形で交互に現れることである。技術的に言えば、産出ギャップと産出成長率の分布は正規分布ではなく、裾が厚い。
OECD諸国の産出ギャップ(および産出の成長率)が正規分布を示さず、過剰な尖度と厚い裾を特徴とすることを示す実証的証拠が、現在では相当数蓄積されている。Fagiolo et al. (2008) と Fagiolo et al. (2009) は、GDPの産出ギャップと成長率の分布が正規分布でないことを示す重要な計量経済分析を行った。したがって、私たちの行動モデルは、現実世界の産出ギャップは正規分布に従わず、過剰な尖度と厚い裾を特徴とすると予測する。産出ギャップの高次モーメントに見られるこの特徴は、モデル内で内生的に生じる。経済に作用する確率的ショックに、そうした特徴を仮定した結果ではない。
標準的なDSGEモデルとの対比は顕著である。これらのモデルは、産出ギャップの分布に見られる厚い裾を説明するのが難しい。景気循環における好況と不況の特徴を説明するには、大規模な外生的ショックに頼らざるをえない。しかし、この説明は、景気循環を説明する責任を外部の力に移すため、十分とは言えない。その好例が、景気循環を説明するためにDSGEモデルへ金融部門を組み込もうとする最近の取り組みである。しかし、こうしたモデルの結果は、ショックが系列相関を持つという仮定に左右される。そのため、標準的なDSGEモデルには内生的な景気循環理論がないと論じることができる。
モデルの応用:構造改革は景気循環の性質にどう影響するか
私たちは行動的マクロ経済モデルを用いて、さまざまなマクロ経済問題を分析してきた。その一つが、先進国における各国の景気循環の高い同調性である。標準的なマクロ経済モデルでは、共通の外生的ショックを(再び)仮定しないかぎり、これを容易に説明できない。私たちは行動モデルを2カ国に拡張し、このモデルがアニマル・スピリッツの強い国際的波及を生み、それが景気循環の強い相関につながることを見いだした。これらの相関は、観測された相関に近い。共通の外生的ショックを持ち出す必要はない(De Grauwe and Ji 2016)。
最新の論文では、同じ行動モデルを使って、構造改革が景気循環の性質と、産出およびインフレを安定させる中央銀行の能力にどう影響するかを分析した(De Grauwe and Ji 2017b)。
この行動モデルでは、2つの経路を通じて構造改革を導入する。第一は、ニューケインジアンのフィリップス曲線(供給方程式)における、産出ギャップに対するインフレ率の感応度である。産出ギャップに対するインフレ率の感応度が低いことは、賃金と価格が硬直的であることを示す。
構造改革を導入する第二の方法は、供給方程式を変化させることである。標準的なDSGEモデルでも、構造改革はこの方法でモデル化されている(例:Eggertson et al. 2014, Cacciatore et al. 2012, Everaert and Schule 2006, Gomes et al. 2013, ECB 2015)。これらのモデルでは、労働市場の構造改革には雇用保護規制の緩和や失業給付の削減などが含まれ、製品市場では新規企業の参入障壁を引き下げる。こうした改革は、財市場と労働市場におけるマークアップを縮小し、経済を完全競争に近づける。そのため、これらの改革は供給曲線を右にシフトさせ、各国の生産能力を高めるものと見なせる。
賃金と価格の柔軟性を高める構造改革は、景気循環の動きに大きな影響を与えうることが分かった。特に、より柔軟な経済(賃金と価格の柔軟性が高い経済)では、アニマル・スピリッツの力が弱まり、経済の好況と不況の可能性も小さくなる。これは、より柔軟な経済では、顕在化しつつある不均衡の調整において、価格と賃金がより大きな役割を果たすためである。その結果、景気循環の振幅が小さくなり、楽観と悲観の波が好況と不況を生み出す余地も縮小する。
私たちが分析する主な問いは、構造改革が金融当局の直面する選択にどう影響するかである。そのため、柔軟性の水準ごとに中央銀行の政策上のトレードオフを構築した。柔軟性は、ニューケインジアンのフィリップス曲線における産出ギャップに対するインフレ率の感応度(b2と呼ぶ)で測る。トレードオフは図1に示す。これは、テイラー・ルールにおけるインフレ率の変化に対する金利の感応度で測ったインフレ抑制の強さを高める際に、中央銀行が直面するインフレ率と産出の変動性の選択を表している。
図1を理解するため、まず柔軟性が低い場合(b2 = 0.1)に注目しよう。この場合、トレードオフは右下がりである。そのトレードオフの上端から見ると、インフレ抑制の強さを高める(テイラー・ルールのインフレ・パラメーターc1で測定)ことで、産出の変動性が高まる代わりに、インフレ率の変動性が低下する。柔軟性が高まるにつれ、トレードオフ曲線は左に移動し、右下がりの傾きが緩やかになる。b2が0.5を超えると、トレードオフは右上がりになる。つまり、c1(テイラー・ルールのインフレ・パラメーター)が上昇すると、インフレ率と産出の変動性がともに低下する。
したがって、経済が非常に硬直的な場合、インフレ目標の達成をより強く目指す中央銀行は、インフレ率と産出の変動性の間で、古典的な右下がりのトレードオフに直面すると結論づけられる。このトレードオフは、経済が十分に柔軟になると消える。その場合、中央銀行は産出の変動性を高める代償を払わずに、より厳格なインフレ目標を追求できる。言い換えれば、柔軟な経済では、中央銀行がインフレをより適切に安定させようとする取り組みは、厚生を改善する。経済が硬直的すぎる場合は、そうならない。
図1 産出とインフレのトレードオフ
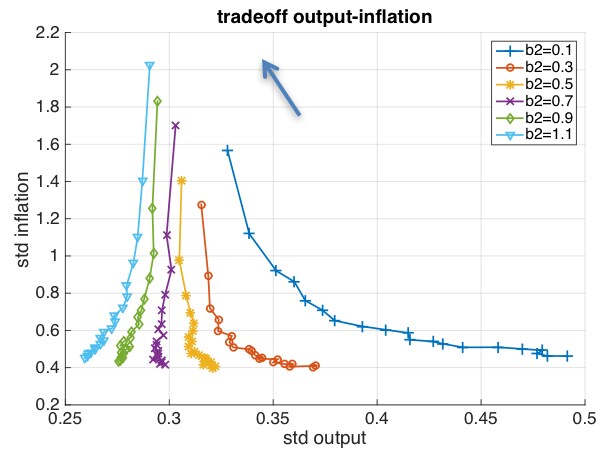
このことから、柔軟性は常に厚生を改善すると結論づけられるかもしれないが、そうではない。実際、図1から分かるように、柔軟性(b2)の水準が高まると、右上がりの「トレードオフ」は上方かつ左方へ移動する(矢印で表示)。これは、中央銀行がインフレ抑制の強さを変えない場合、柔軟性の向上によって新たな右下がりのトレードオフが生じることを意味する。つまり、柔軟性が高まると、インフレ率の変動性が高まる代わりに、産出の変動性が低下する。
この知見から、テイラー・ルールの同じインフレ・パラメーターに対応する点を結び、新たなトレードオフを導き出せる。図2では、c1 = 1.5(インフレ・パラメーター)、c2 = 0.5(産出パラメーター)の場合を示す。これは、中央銀行がインフレ抑制の強さを一定に保つと仮定したとき、柔軟性の水準が高まるにつれて得られる、産出とインフレの変動性の関係を表している。横軸は産出の標準偏差、縦軸はインフレ率の標準偏差を示す。得られるのは非線形の関係である。理解するには、点Aから始めよう。この点は、柔軟性がゼロのとき(すなわち、賃金と価格が産出ギャップの変化に反応しないとき)に得られる。柔軟性の度合いを高めると、線の右下がりの部分に沿って下方へ進む。この下方への動きは、柔軟性の向上によって産出とインフレ率の変動性がともに低下する「ウィンウィン」の状況が生まれることを示す。言い換えれば、点Aから下方へ進むにつれ、厚生は明確に改善する。しかし、構造改革を行き過ぎると、線上の最小点を越えてしまう。その点を過ぎると、右下がりの関係が得られる(すなわち、柔軟性をさらに高めると、インフレ率の変動性が高まる代わりに産出の変動性が低下する)。
図2 柔軟性の最適水準
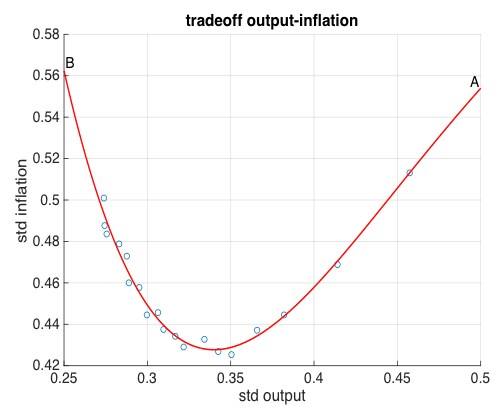
図2から、柔軟性の最適水準についていくつかの知見が得られる。最適水準は明らかに、この関係の最小点より左側に位置する。右上がりの部分にある点はどれも、柔軟性を高めることで改善できる。最小点を越えると、柔軟性をさらに高めることで、インフレ率の変動性が高まる代わりに産出の変動性が低下する。最適な柔軟性の水準がどこにあるかは、インフレ率と産出の変動性に関する選好によって決まる。
結論
柔軟性の度合いは、経済の安定化を目指す中央銀行が直面するトレードオフに大きな影響を与えると結論づける。一般に、より柔軟な経済では、中央銀行は硬直的な経済と同じような厄介なトレードオフに直面しない。だからこそ、中央銀行が経済の柔軟性を高める構造改革を好むのも不思議ではない。ただし、柔軟性が中央銀行に与える安心感にも限界があることが分かった。




