現代の国際貿易は、複雑な国境を越えるグローバル・バリューチェーンを通じて行われる割合が高まっている(Johnson and Noguera 2012、Amador and di Mauro 2015)。世界の生産が複雑化する一方で、昨年の出来事を受け、国際貿易が今後どのように成長するのかに疑問が生じている。欧州では、英国のEU離脱をめぐる国民投票により、地域統合を深めてきた数十年の歩みが後退するおそれがある。最近の米大統領選挙では、ドナルド・トランプ氏が中国からの輸入品に対する関税引き上げを示唆し、就任後最初に取り組む課題の一つとして、環太平洋パートナーシップ協定(TPP)からの離脱を挙げた。
政策論議で見落とされているのは、輸出入の両方を行い、多国籍企業の一部である可能性が高い「世界企業」が、国際貿易をどの程度支配しているかという点だ。1 米国の貿易企業の上位1%(約2,000社)が、米国の貿易総額の80%超を占める。米国最大の輸出企業のうち90%は輸入も行っており、米国の商品輸入の約66%を占めている。こうした世界企業は2007年に1,380万人を雇用しており、米国の製造業従事者全体に匹敵する規模だった。世界企業が広く存在することは、貿易と貿易政策に重要な意味を持つ。関税などの輸入制限策は、国の企業を保護する手段として提案されることがある。しかし、最も生産性が高く規模も大きい企業が世界各地に輸出入しているなら、こうした政策は最も成功している企業を支援するどころか、意図せず損なう結果になりかねない。
近年の研究では、国際経済においてこうした世界企業が果たす役割を検証している(Bernard et al. 2016)。先行研究より幅広い国際経済への参加形態を取り入れた、新たな理論的枠組みを構築した。各企業は、工場を操業する生産拠点、工場ごとの輸出市場、各市場へ各工場から輸出する製品、各市場へ各工場から輸出する製品ごとの輸出量、各工場の中間投入財を調達する国、そして各工場が調達先の国ごとに輸入する中間投入財を選択できる。国際経済にこれほど広く参加する企業は、経済全体の結果に影響を与えるには小さすぎるとは考えにくく、実際に観測される貿易の相当な割合を占めている。そのため、これらの世界企業が価格設定や製品導入の決定が市場全体に及ぼす影響を内部化することを、枠組みに組み込んでいる。
実証分析は、4つの理論的予測を軸に構成している。
- 第一に、国際経済への参加形態ごとの企業の意思決定は、相互に依存している。
輸入に関する意思決定は国をまたいで相互に依存している。ある国から投入財を調達するための固定費を負担すると、より低コストの供給業者を利用できるようになり、その結果、企業の生産コストと価格が下がるからだ。価格が下がれば事業規模が拡大し、他の国から投入財を調達する固定費を負担することも採算に合うようになる(Antràs et al. 2014と同様)。輸出と輸入の意思決定も相互に依存している。新たな市場に輸出するための固定費を負担すれば企業の収益が増え、任意の国から投入財を調達する固定費を負担する採算が取れる。この輸出と輸入の相互作用により、輸出に関する意思決定も市場間で相互に依存する。
- 第二に、国際経済への複数の参加形態に関する企業の意思決定は、売上高や雇用などの内生的な結果に対する企業間の生産性格差の影響を増幅させる。
生産性の高い企業は、参加形態のいずれにおいても世界経済への参加度が高い。企業の生産性にわずかな差があるだけでも、売上高や雇用に大きな違いをもたらしうる。
- 第三に、これらの世界企業は規模が大きく、その選択は市場全体に影響を及ぼし、戦略的な市場支配力を生み出す可能性がある(Atkinson and Burstein 2008、Hottman et al. 2016)。
市場シェアが大きい企業は、需要の価格弾力性を低く見積もるため、限界費用に対する価格の上乗せ幅を大きくする。このことは、企業が市場ごとに異なる価格を設定する「市場別価格設定」に関する実証結果を説明する。価格上乗せ幅が変動することは、コストの変化が消費者価格に完全には転嫁されない「不完全な価格転嫁」とも整合する(例:De Loecker and Goldberg 2014)。
- 第四に、企業間の外生的な差が増幅されることで、総貿易は比較的少数の企業に集中する(Freund and Pierola 2015も参照)。
したがって、この枠組みは、企業間で売上高の分布が偏る理由を理解するための新たな知見をもたらす(例:Sutton 1997、Axtell 2001)。
図1と図2では、これらの参加形態の相互依存性と、企業間の貿易の集中を示す。2 メインパネルには、企業の貿易総額を10分位に分けた各区分の平均値を示す。吹き出しパネルには、貿易総額上位10%の企業をさらにパーセンタイル区分に分けた各区分の平均値を示す。
図1企業の貿易総額の10分位・パーセンタイル別に見た輸出額、輸入額、貿易総額
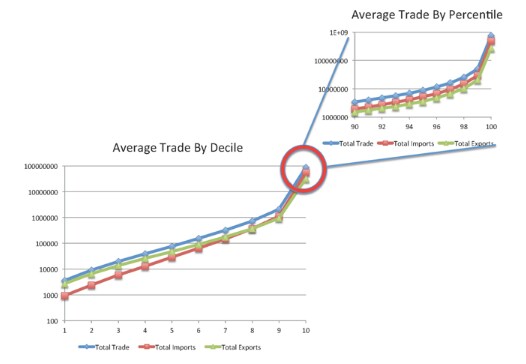
図2 企業の貿易総額の10分位・パーセンタイル別に見た企業グループ内貿易額
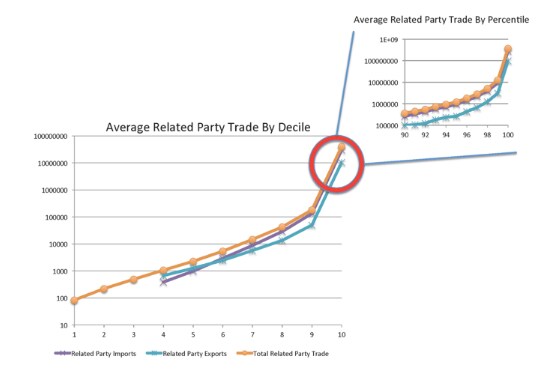
図1のメインパネルは、企業の輸出額と輸入額の平均値の対数が、貿易総額の分布における最初の9つの10分位区分を通じて単調に増加することを示している。平均的な企業の貿易総額は、次の10分位区分に移るごとに約225%増加する。最上位の10分位区分では様相が大きく変わる。規模が最大の企業上位10%の平均貿易総額は、その一つ下の10分位区分の42倍に達する。最大の貿易企業は他の貿易企業よりはるかに大きく、この傾向は輸入と輸出の両方に当てはまる。企業間の貿易の分布にはフラクタル的な性質があり、分布全体の10分位区分で見られるパターンが、最上位10%のパーセンタイル区分でも繰り返される。平均貿易総額、輸出額、輸入額はいずれも比較的着実に増加し、最上位のパーセンタイルで再び急増する。貿易企業の上位1%は、その次に規模の大きいパーセンタイルの企業の15倍の規模である。
図2では、多国籍企業内の貿易である企業グループ内貿易の平均額を算出している。3 企業グループ内貿易の平均額は、10分位区分が上がるにつれて急増する。最もグローバルな企業は、全体として輸出入をより多く行うだけでなく、関連企業との輸出入も多い。関連企業向けの輸出入は最大規模の企業により集中しており、そのため、これらの最もグローバルな企業では、企業グループ内貿易が貿易全体に占める割合が大きい。貿易企業の最上位パーセンタイルに属する平均的な企業は、次のパーセンタイルの平均的な企業の29倍の企業グループ内貿易を行っている。
企業の意思決定が相互に依存する世界では、関税や貿易コストがわずかに低下するだけでも、貿易フローへの影響が増幅されることがある。企業がより多くの市場に、より多くの製品を、より大きな数量で供給するようになり、同時に、より多くの国から中間投入財をより多く調達するようになるためだ。ある一つの参加形態(例:輸入)における貿易障壁の変化の影響を理解するには、企業がグローバル生産チェーンの構成を変えることで、他の形態(例:輸出)に及ぼす影響も考慮する必要がある。輸入制限策は、輸入と輸出の両方を事業戦略の中核に据える最も成功した生産企業に、かえって損害を与えることがある。
参考文献
Amador, J and F di Mauro(2015)、『グローバル・バリューチェーンの時代:地図と政策課題』、CEPR Press。
Antràs, P, T Fort, and F Tintelnot(2014)「グローバル調達の参加形態:米国企業の理論と実証」、ハーバード大学、ミメオグラフ。
Atkeson, A and A Burstein(2008)「市場別価格設定、貿易コスト、国際相対価格」、『American Economic Review』 98巻、1998-2031頁。
Axtell, R(2001)「米国企業規模のジップ分布」、『Science』、293巻、1818–1820頁。
Bernard, A B, J B Jensen, S J Redding and P K Schott(2016)「世界企業」、『Journal of Economic Literature』、刊行予定、およびCEPRディスカッション・ペーパー第11555号。
Blanchard, E J, C P Bown, and R C Johnson(2016)「グローバル・サプライチェーンと貿易政策」NBERワーキングペーパー21883号、1月。
De Loecker, J and P Goldberg(2014)「グローバル市場における企業の業績」、『Annual Review of Economics』、6巻、201-227頁。
Freund, C, and M D Pierola(2015)「輸出のスーパースター」、『Review of Economics and Statistics』、 97巻(5号)、1023-1032頁。
Hottman, C, S J Redding and D E Weinstein(2016)「企業の異質性の源泉を定量化する」、『Quarterly Journal of Economics』、131巻(3号)、1291–1364頁。
Johnson, R P and G Noguera(2012)「付加価値はどれだけ貿易されているか?」VoxEU.org、7月2日。
Sutton, J(1997)「ジブラの遺産」、『Journal of Economic Literature』、35巻(1号)、40–59頁。
注
[1] Blanchard et al.(2016)は、裁量的な米国の関税政策にグローバル・バリューチェーンの重要性が反映されていることを示す証拠を提示している。
[2] 各図の左下にあるグラフの横軸は、貿易総額(輸入と輸出の合計)で並べた企業の10個の10分位区分を示し、すべての図で同じ基準を用いている。各図の右上にあるグラフの横軸は、企業の貿易総額分布の90~100パーセンタイルに属する企業を対象としており、すべての図で同じ範囲を用いている。各図の縦軸は対数目盛である。
[3] 企業グループ内貿易とは、米国企業とその海外子会社の間の貿易、および外国企業の米国子会社とその外国親会社の間の貿易を指す。




