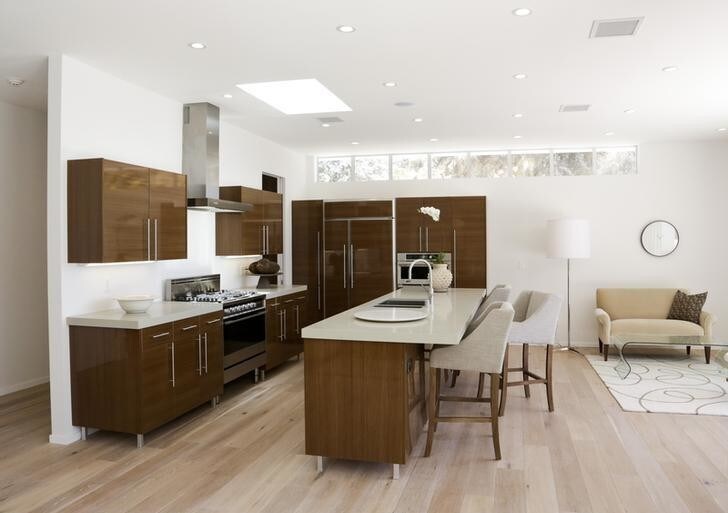
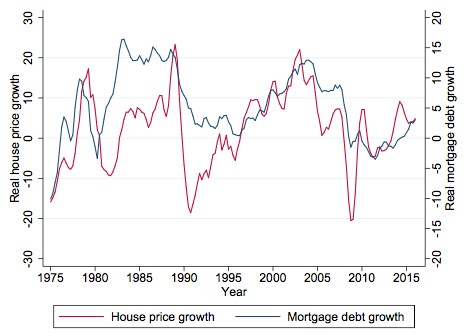
住宅価格は、長期にわたり家計の借入や消費と強く相関している。この連動は以前から見られ(図1)、大不況の時期には特に顕著だった。こうした動きは、2000年代の借入や消費の変化は住宅価格の変動が引き起こしたという、大不況をめぐる見方につながった(例:Mian and Sufi 2011, 2014、Mian et al. 2013、Kaplan et al. 2015)。住宅市場、債務、消費の結びつきは、政策論議の中心に再び浮上している。
図1 住宅価格、住宅ローン債務、家計消費のマクロ経済的な推移
パネルA:米国の住宅価格上昇率と消費伸び率
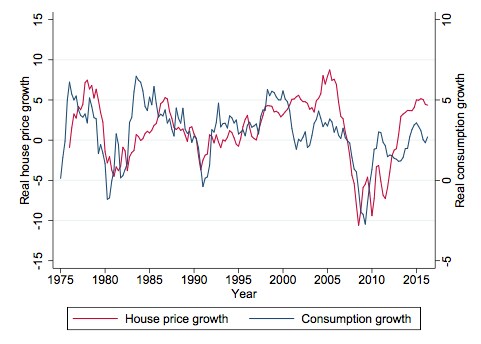
パネルB:英国の住宅価格上昇率と消費伸び率
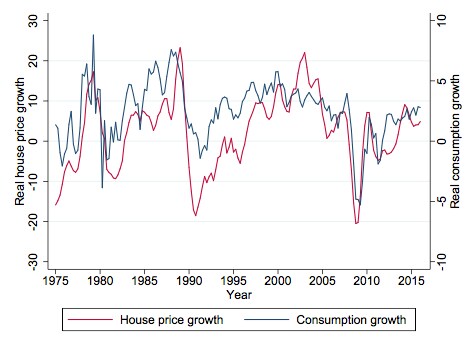
パネルC:米国の住宅価格上昇率と住宅ローン債務伸び率
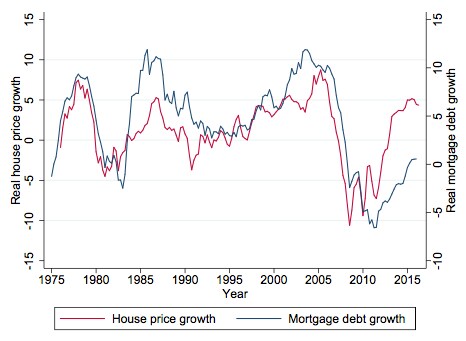
パネルD:英国の住宅価格上昇率と住宅ローン債務伸び率
出典: Cloyne et al. (2017)。
住宅価格が借入を左右するのか、借入が住宅価格を左右するのか、それとも双方を左右する別の交絡要因があるのか。住宅価格と借入の因果的な関係を明らかにするのは非常に難しく、図1から因果関係を読み取ることはできない(Campbell and Cocco 2007、Attanasio et al. 2009 and 2011)。最近の研究(Cloyne et al. 2017)では、住宅価格の上昇が家計の借入を左右するのか、またその理由は何かという問いを改めて検討した。
因果関係の有無を特定するには、家計の借入に影響しうる他の要因とは無関係な、準ランダムな理由で住宅価格が変化する状況を見つける必要がある。近年の研究の多くは地域間の住宅価格上昇率の違いを利用してきたが、地域ごとに異なり、借入にも影響する別の要因が存在する可能性がある。
そこで私たちは、英国の個別の住宅価格と借入の意思決定に関する大規模な規制データセットを用いる。住宅価格が10%上昇すると、住宅資産から引き出される資金が2%増えることが分かった。さらに、その理由についても明らかにする。さまざまな実証手法を用いた結果、住宅価格が借入に及ぼす影響は、主に「担保効果」で説明できると考えられる。つまり、住宅価格が上昇すると住宅の担保価値も高まる。銀行は担保価値の高い家計に貸し出しやすいため、住宅価格が上がると家計は借入をしやすくなる。
価格変動の要因
英国の2005年から2015年までのすべての住宅ローン契約を含むデータセットを用いる。私たちのアプローチは、主に次の3つの要素から成る。
住宅価格の個別差は、貸し手による住宅ローン査定から得られる。この詳細な情報によって明瞭なグラフ分析が可能となり、住宅価格と借入の関係について技術的な仮定を置く必要がない。
英国では長期固定金利型住宅ローンは一般に利用できない。ほとんどの住宅所有者は数年ごとに定期的に借り換える。そのため、同じ家計について、時間の経過に伴う借入の選択を繰り返し観察できる。これにより、どれほどのリスクを取るかといった家計固有の要因が分析に偏りをもたらさないようにできる。
英国の制度的な環境は、準ランダムな住宅価格の変化を特定するのに役立つ。ほとんどの住宅ローン商品では、通常2〜5年間の比較的低い金利が適用された後、より高い金利に切り替わる。この仕組みによって、金利切り替え時期の前後に借り換える強い動機が生まれる。したがって、借り換えの時期は過去の住宅ローン契約の選択によって決まる。
この3つの要素に、期間中の住宅価格の大幅な全体変動が加わることで、個別の住宅価格に準ランダムな変動が生じる。大不況の前、最中、後のいずれに借り換えたかによって、家計が直面した住宅価格ショックは大きく異なった。その時期は、過去に行われた住宅ローン契約の選択によって主に決まっていた。
住宅価格の変化は家計の借入を左右するのか?
まず、住宅価格の変化と借入の間に因果関係があることを示す。この関係自体が興味深いだけでなく、住宅価格が消費に及ぼす潜在的な影響を示唆するものでもある。
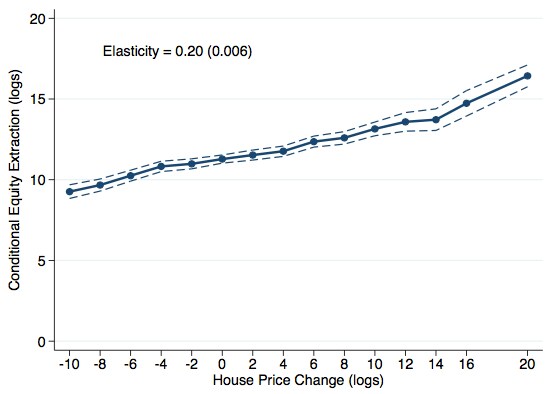
図2は、新たな家計の借入と住宅価格の変化との関係を示している。借り換えの間に家計が経験した住宅価格の変化を複数の区分に分け、それぞれに対して、新たな借入の指標である住宅資産からの引き出し額をプロットしている。(両軸は対数ポイントで測定されており、数値はおおよその変化率として解釈できる。)
住宅価格の上昇によって住宅所有者の借入が増えることを示す明確な証拠が得られた。平均すると、住宅価格が10%上昇すると、住宅資産からの引き出し額は2%増加した。重要なのは、この関係が非常に線形であることだ。つまり、例えば住宅価格が10%上昇した場合も10%下落した場合も、新たな借入の変化は同程度となる。
図2 住宅資産からの引き出しと住宅価格
出典: Cloyne et al. (2017)。
図2の基礎となる実証手法により、さまざまな他の要因が分析に偏りをもたらさないようにしている。例えば、家計によって借り換えの時期や居住地が異なり、選好も異なる可能性があることを考慮する。さらに、ある地域の家計の所得見通しに対するショックなど、地域固有の交絡要因が分析に影響しないようにできる。
住宅価格の変化はなぜ家計の借入を左右するのか?
重要な問いは、住宅価格が上昇すると家計の借入が増えるのはなぜかということだ。考えられる理由は2つある。
資産効果。家計が認識する資産額が増え、それによって借入や消費が増える。他の条件が同じなら、資産効果は高齢の住宅所有者ほど大きいはずだ。余命が短いと考えるため、住宅資産を現金化する可能性が高いからである。
担保効果。住宅の価値が高まると、貸し手が住宅の高い価値を担保として認めるため、より多く借り入れやすくなる。担保効果は、レバレッジ(借入額の住宅価格に対する比率)が高い住宅所有者ほど大きいはずだ。銀行はレバレッジの高い家計にはあまり融資しないため、レバレッジの高い家計は借入に利用できる担保により依存する。
異なるメカニズムを区別するため、これまでの研究では高齢世帯と若年世帯、レバレッジの高い世帯と低い世帯を比較してきた(Campbell and Cocco 2007、Attanasio et al. 2009, 2011)。しかし、異質性の異なる側面が強く相関しているという課題がある。例えば、高齢の住宅所有者は平均してレバレッジも低いため、年齢による違いが資産効果と担保効果のどちらを捉えているのかは明らかでない。
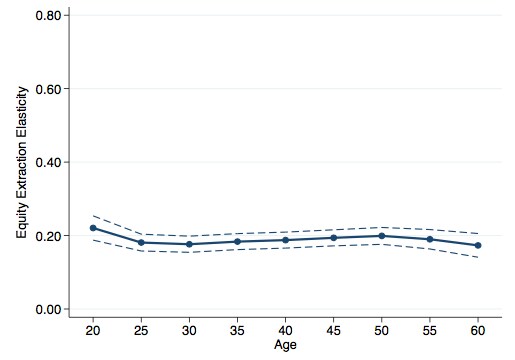
この問題に対処するため、他の関連要因の違いを詳細に調整しながら、各要因に応じて住宅価格の影響がどう変わるかを調べる。レバレッジ、年齢、所得、所得の伸びという4つの要因を同時に考慮する。注目すべきことに、レバレッジを除くどの要因についても住宅価格の影響に実質的な差は見られなかった一方、レバレッジの影響は非常に大きかった(図3)。
図3 住宅ローンの融資額対評価額比率別の弾力性

出典: Cloyne et al. (2017)。
対照的に、他の関連要因を調整すると、年齢別の傾向は完全に平坦である(図4)。したがって、担保効果は住宅価格が借入に及ぼす影響を左右するうえで重要な役割を果たすようだ。
図4 年齢別の弾力性
出典: Cloyne et al. (2017)。
結論
大不況を機に、住宅価格が家計の借入を左右するのかという重要な論争が再燃した。初期の学術論文は米国の地域別データを用いてこの問いを研究し、借入に対する大きな反応を見いだした。私たちの論文は、豊富なデータと英国の住宅ローン市場の独自の特徴を活用し、住宅価格が借入に及ぼす明確で頑健な影響を示した。住宅価格が10%上昇すると、住宅資産からの引き出し額は2%増加した。
この関係の多くは担保効果によって説明できる。住宅価格が上昇すると、貸し手が住宅の価値上昇分を担保として認めるため、家計はより多く借り入れられる。




