インドネシアの改革に関する研究によると、業務の重点化と納税者に対する職員数の比率の向上により、わずかなコストで大きな税収増が実現した。
ほとんどの低所得国は、GDPの10~20%を税収として徴収しているのに対し、高所得国の平均は40%近くに上ります。これは、金融システムが未発達であることや、インフォーマルな労働市場との関係が広く見られることなど、途上国経済の基本的な特性が一因となっている可能性があります。こうした点を踏まえると、これらの国々が税収を増やすためにできることはほとんどないことが示唆されます。
次の研究者らによる研究結果は、M. Chatib Basri、Mayara Felix、Rema Hanna、およびBenjamin A. Olkenによる論文「Tax Administration vs. Tax Rates: Evidence from Corporate Taxation in Indonesia」(NBERワーキングペーパー 26150)は、この考えに異を唱えています。この研究は、インドネシアにおける2つの法人税改革が税収にどのような影響を与えたかに焦点を当てています。
2000年代の最初の10年間に、インドネシアは複数の中規模納税者事務所(MTO)を設置し、MTOを設置した各地域における大企業の税務管理の責任を、当該事務所に移管しました。MTOは、一般の税務署(Primary Taxpayer Offices、PTOと呼ばれる)と同じ組織構造でしたが、職員と納税者の比率が高く、より良い顧客サービスと税務管理を可能にしました。同国の最大手納税者数百社は、ジャカルタの中央大規模納税者事務所が管理していました。
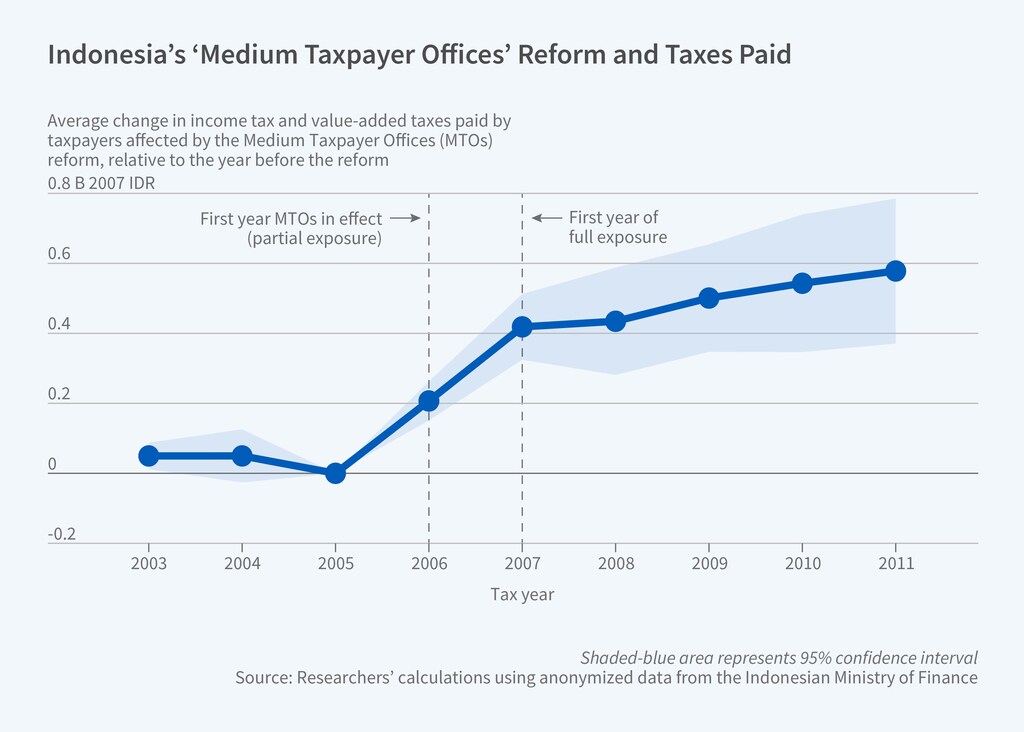
研究者らは、PTOではなくMTOに割り当てられることで、影響を受けた企業の税収が128%増加するなど、税収が大幅に増加したことを明らかにしました。そのコストは増収分の1%未満でした。増加は法人所得税、付加価値税(VAT)の支払い、その他の税金にわたり広範囲に及びました。MTO政策によって、影響を受けた企業から少なくとも40億ドル($4 billion)の税収が得られました。これは、インドネシアの法人のわずか4%にあたります。研究者らはまた、MTOの設立により、影響を受けた企業において正社員の報告数と報告賃金が増加したことも明らかにしました。これは、税務管理の強化によって正規化が進んだためと考えられます。
MTOが税収に与える好影響は、時間の経過とともに大きくなりました。研究者らは、MTOが設立される以前は、過重な負担を抱えた税務職員が、規模の小さい企業よりも大企業に重点を置いていたため、成長に対する追加的な「執行税」を事実上課していた可能性があると仮説を立てています。MTOはこの税を廃止し、規模の異なる企業間で実効税率を均等化した可能性があります。
研究者らは、2つ目の税制改革も検討しています。2009年に、法人所得税の累進税率から、収入に基づく割引を伴う28%の定率税率へと変更され、2010年には定率税率が25%へ引き下げられました。税率の引き下げに伴い、申告課税所得は増加しました。企業の税引後利益のうち留保される割合が10%増加すること(税率が30%から23%に引き下げられることに相当)は、申告課税所得の約6%の増加と関連していました。この反応は、多くの先進国で見られる値と類似しており、インドネシアの税収最大化の法人税率は56%であることを示唆しています。
MTO改革を税率引き上げの反事実的シナリオと比較検討した結果、研究者らは、税務行政の改善による法人所得税収の増加が、影響を受ける企業の限界法人税率を約23パーセントポイント引き上げることと同等であることを明らかにしました。
これらの知見は、税務行政の改善が発展途上国の税収増加に有効であることを示しています。「比較的短期間で、実行可能な行政改善によって、中規模企業からの税収を相当に大きく増やすことが可能です」と研究者らは結論づけています。




