10年前、預金者たちは不安を募らせ、ノーザン・ロック銀行の支店前に長い列を作った。英国各地で同行がイングランド銀行の支援を必要としているとのニュースが伝わった後のことだ。英国第5位の住宅ローン貸付機関である同行は、資金が尽きる現実的な危機に直面していた。預金者たちは自分のお金を引き出そうと不安を募らせていた。全員が引き出すことはできた。しかし、それは英国の中央銀行であり、最後の貸し手でもあるイングランド銀行の介入があってこそだった。同行は緊急資金を供給した。
多くの人にとって、金融危機が初めて現実のものとなった瞬間だった。世界の金融システムに根深い問題があることは、その数カ月前に銀行間の融資が凍結したことで明らかになっていた。信用供与が消えつつあり、住宅ローンの提供などの事業資金を他行からの短期借入に大きく依存していたノーザン・ロックのような金融機関には、生き残る道がなかった。イングランド銀行は行動を起こし、破綻を防ぐために数十億ポンドを用意しなければならなかった。
銀行間市場が完全に凍結した理由は、今ではよく知られている。米国の銀行によるサブプライム住宅ローンという形での無責任な融資が、新たに高い金利が適用された際、多数の世帯の住宅ローン返済不能を招いた。その後、債務不履行が増えるにつれて、銀行が差し押さえた住宅を市場に大量に売り出し、住宅価格にも影響が及んだ。
こうした住宅ローンの多くは、住宅ローン担保証券と呼ばれる証券にまとめられ、世界各地の銀行が盛んに売買していた。そのため、住宅ローンの価値が急落すると、これらの証券の価値も損なわれた。銀行は突然、主要資産の一つが目減りしたことに気づいた。その結果、手元にある現金を何であれ保持しようとした。銀行間市場は米国だけでなく凍結した。世界の金融システムは相互に深く結びついていたため、西側の金融市場全体に不安が広がった。
こうして生じた金融危機の影響は、現実のものだった。10年がたった今も、世界はその余波に対処し続けている面がある。以下の6つのグラフがそれを物語っている。
1. GDP
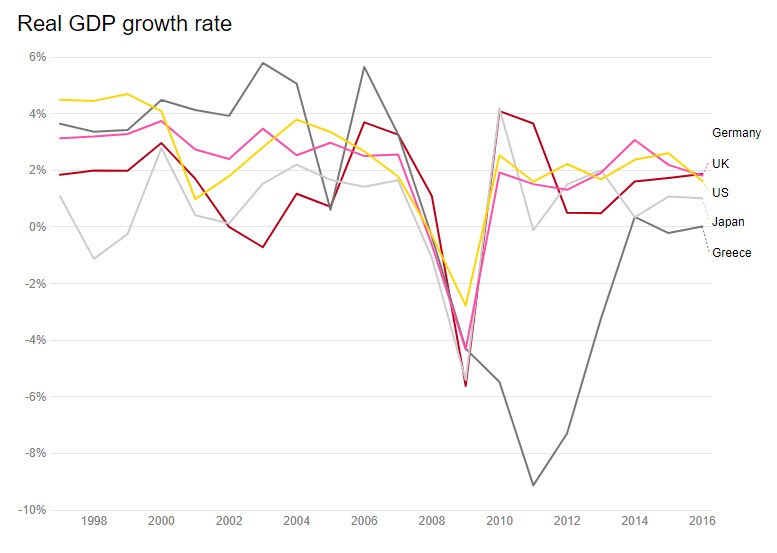
国民の生活水準を示す主要な指標の一つは、経済生産高を測定し(物価変動を調整したうえで)、人口で割って算出する。これは一人当たり実質国内総生産(GDP)と呼ばれる。金融危機が進行するなか、多くの国で実質GDPが急激に落ち込んだ。
2008年までに英国、米国、日本はすでに景気後退に陥り、実質生産は縮小していた。ドイツも続いた。ほとんどの国が2010年までにプラス成長を回復した一方、ギリシャではその後数年間、厳しい景気後退が続いた。
2. 失業率
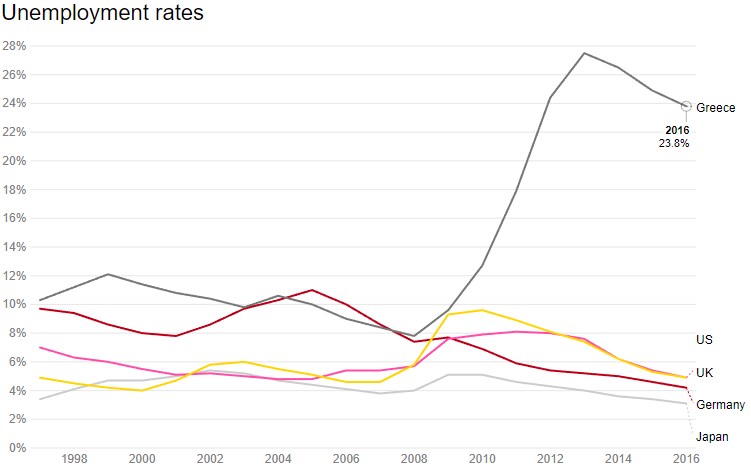
景気後退期には経済活動が低下するため、人々は仕事を見つけにくくなる。英国では失業率が2007年の5.4%から2011年には8.1%に上昇した。危機が起きる前から債務水準が非常に高かったギリシャでは、失業率は2013年に27.5%でピークに達し、その後も頑なに20%を上回り続けている。
金融政策や金融市場への信頼を高める措置の後押しを受け、英国、米国、日本、ドイツの失業率は2016年までに5%を下回った。
3. 金利
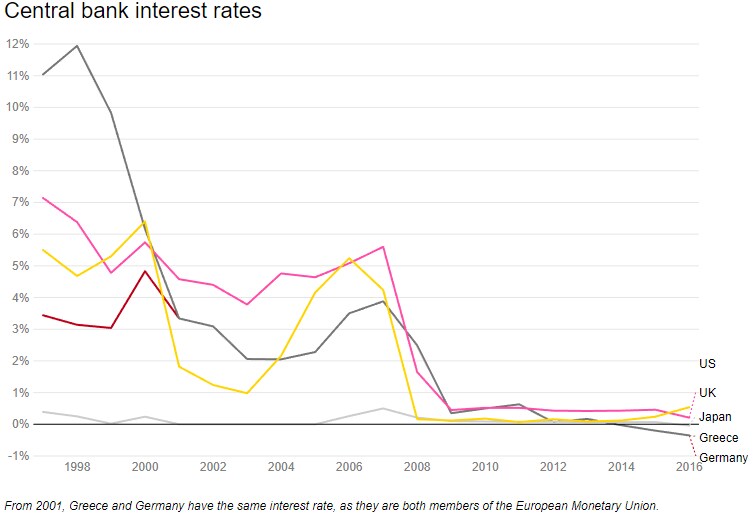
金融政策の運営に用いられる主な手段は金利である。金融危機後、各種の政策措置とともに、中央銀行は金利を大幅に引き下げた。経済活動を活性化するためだ。金利が低いと、貯蓄する動機は弱まり、低コストで借り入れて投資する動機が強まるため、経済が動き出すという考え方である。
景気後退前から低金利だった国は日本だけである。すでに停滞する経済に対処していた日本は、危機後に金利をさらに引き下げた。
4. 政府支出
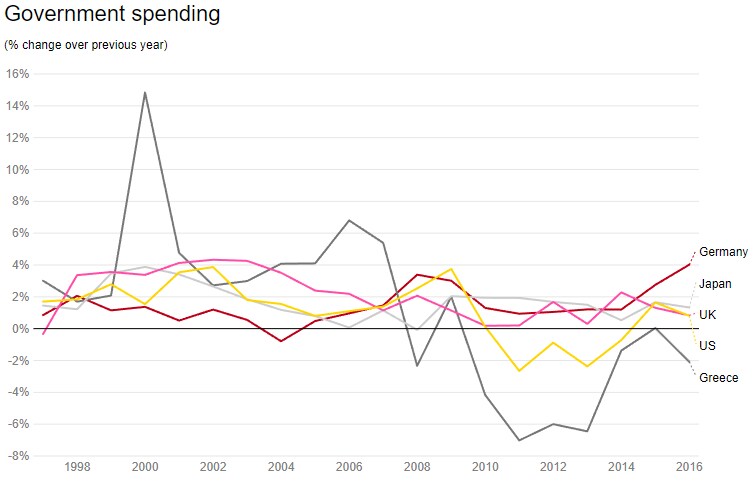
景気後退に対処するため、政府自身が消費や投資を増やすこともできる。ただし、支出を増やすには、すでに行っている借り入れをさらに増やす必要がある。景気後退期に政府支出を賄うため増税すれば、経済活動をさらに損なうからだ。
危機後、政府による追加借り入れは議論を呼ぶ問題となった。その代わりに、多くの政府は緊縮政策を進めることを選んだ。
次のグラフが示すように、英国では危機後の政府支出の増加幅は平均して危機前を下回った。ギリシャでは公共支出が削減された。米国でも削減されたが、その幅は小さかった。
5. 政府債務
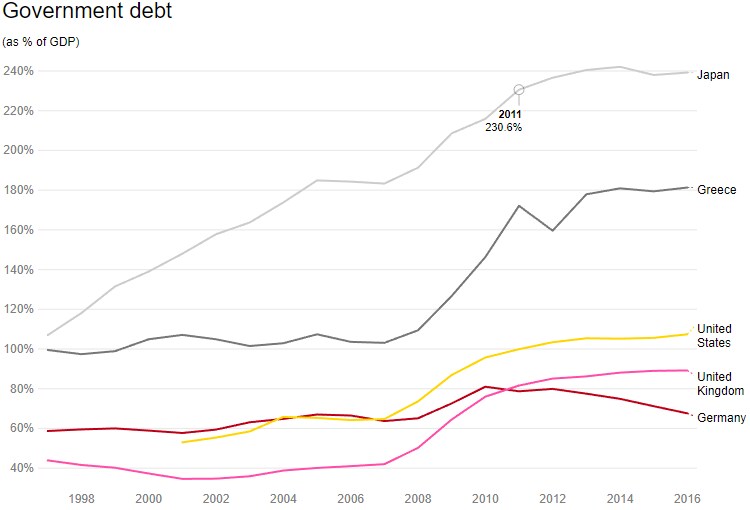
危機後、ほとんどの場合、政府債務の水準は急上昇した。景気後退によって税収が当初の見込みを下回り、その不足を補うため借り入れが増えた。英国では、債務の対GDP比が、国際基準では非常に低い水準からとはいえ、2倍を超えた。米国では債務比率が100%を超え、日本では200%を超えた。ギリシャもこの方向に向かっている。
6. 経常収支
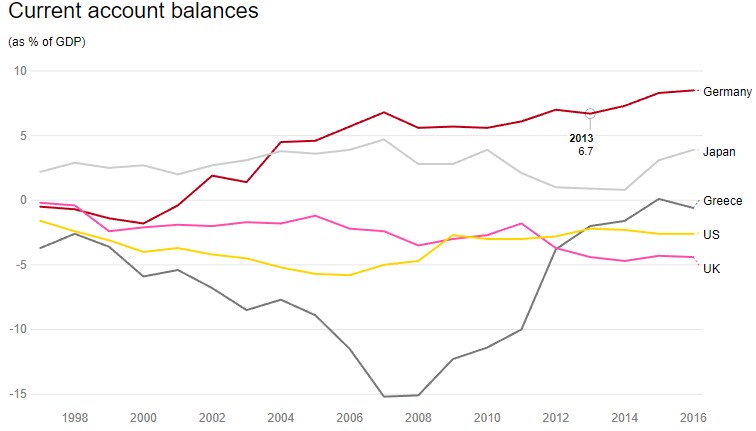
政府の経常収支には、世界各国への輸出額から輸入額を差し引いた額に加え、海外投資から得られる純所得が含まれる。国が純借り手なのか純貸し手なのかを示すため、経済の健全性を測る重要な指標である。
ギリシャでは所得の減少によって輸入が減り、危機後に赤字はほぼ消失した。対照的に英国では、ポンドの国際的な価値が下落したにもかかわらず、経常収支の赤字が拡大した。ドイツの黒字は2004年以降、毎年日本の黒字を上回っており、危機後にはその差がさらに広がった。
グラフに見られる傾向のすべてが、金融危機に直接起因するわけではない。しかし危機は、世界の先進経済に深い影響を与えた。間接的には、市場、貿易、グローバル化、政治家、専門家、そして互いを社会がどう見るかに、地殻変動のような変化をもたらした可能性さえある。ブレグジットや米政権の保護主義的な政策課題といった代替策が、支持者の期待に応えられるかどうかは、今後を見なければならない。




