金正恩政権の核をめぐる瀬戸際政策は、世界中の注目を集めています。7月28日には、ロサンゼルスを攻撃できる大陸間弾道ミサイルを発射実験しました。北朝鮮の独裁者は、米領グアムをミサイルの標的にすると威嚇しました。8月29日には、弾道ミサイル「火星12」を日本上空に発射しました。この発射を受け、中国は朝鮮半島の緊張が「重大な転換点」に達したとして、厳しい警告を発しました。
米国のドナルド・トランプ大統領は、北朝鮮に対抗するためのあらゆる選択肢が検討対象になっていると述べました。ホワイトハウスが発表した声明で、トランプ氏は次のように述べています。「世界は北朝鮮からの最新のメッセージを明確に受け止めた。この政権は、近隣諸国、国連加盟国すべて、そして容認される国際行動の最低基準を軽視する姿勢を示した」。
緊張の高まりに世界の市場は反応し、金、スイスフラン、日本円などの安全資産を買い、株式を売りました。日本の日経平均株価は約1%下落し、約4カ月ぶりの安値となりました。一方、韓国のKOSPI指数も同程度下落しました。
最近の研究で、こうした緊張の高まりは短期から中期にかけて米国経済にも実質的な影響を及ぼし得ることを示しました(Ben Zeev and Pappa 2017)。米国の国防関連公的支出の変更が発表されると、企業や家計の経済行動に大きな影響が及ぶことを示しています。
特に、国防支出の増加が予想されると、生産、労働時間、金利、インフレ率が大幅かつ持続的に上昇し、消費と投資にも発表直後から大きな反応が生じます。こうしたショックの主な特徴は、実際に国防支出が増えるかなり前から、軍需企業の超過収益率を高めることです。
近年、期待に左右される景気循環の理論への関心が再び高まっており、特にニュースショックの影響に注目が集まっています。ニュースショックとは、実際に影響が現れる前に発生し、観察されるショックです。政策決定から実施までに自然な時間差がある財政変数では、こうしたショックが特に重要です。
ニュースショックの影響を実証的に測定しようとする研究では、これまで期待ショックを物語的証拠に基づいて特定してきました。しかし、この手法は実施に時間がかかり、詳細な歴史記録が必要です。私たちの研究では、データから財政関連のニュースを特定する別の方法を提案しています。実施が容易で、物語的証拠が得られない場合にも利用できます。
データに含まれるニュースの測定は本質的に難しいものですが、近年の研究の中には、財政変更に関連する特定の出来事の時期を利用してニュースを特定したものがあります。Valerie Ramey(2011)の研究では、国防支出の変更に関するニュースを測る2つの指標を作成しています。
1つ目は、Businessweekなどの新聞に掲載された情報を基に物語的証拠を用い、政府支出の期待現在価値の変化を推計します。2つ目は、Survey of Professional Forecastersを用いて作成されます。政府支出の変化は、実際の政府支出の伸び率と、1四半期先の政府支出の伸び率予測との差として測定されます。
私たちの手法は異なります。5年間の期間における国防支出の将来の変動を最もよく説明し、現在の国防支出とは直交するショックを、国防関連ニュースショックとして特定します。言い換えると、経済状況から外生的と仮定される国防支出系列を使い、5年後の国防支出の変動を予測できる一方で、現在の国防支出の変動とは関係しない攪乱を、国防支出に関するニュースと見なします。このショック系列をMFEVと呼びます。これは「最大予測誤差分散ショック」の略称です。
特定された国防関連ニュースショックは、Ramey(2011)のニュースショックと相関していますが、景気循環の頻度におけるすべての実質変数の変動を、はるかに大きな割合で説明します。また、生産、労働時間、金利、インフレ率を大幅かつ持続的に上昇させ、より顕著な需要効果をもたらします。この手法で特定したショックは、大手防衛関連企業の超過収益率を大幅に高めますが、Rameyのニュースショックにはその効果がありません。推計によれば、国防支出の将来の変化に関するニュースは、景気循環の頻度で見た米国の生産変動の無視できない部分を占めています。
私たちの手法の重要な貢献は、物語的証拠に基づく指標がなくても、国防関連ニュースショックの影響を推計できることです。そうした指標はほとんどの国で得られず、作成にも非常に時間がかかるため、私たちの実証結果をRamey(2011)の結果と比較することが重要です。図1では、歴史的な観点から2種類のショック系列を図示し、それぞれが捉える出来事を比較しています。
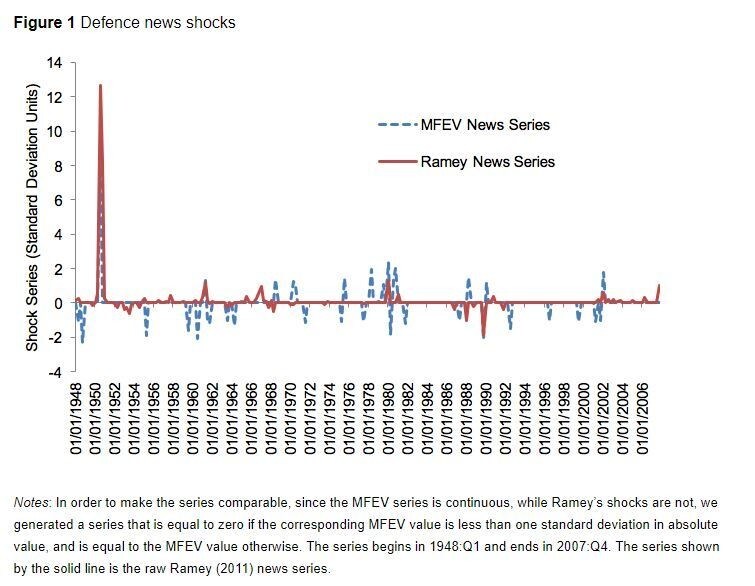
注記:系列を比較できるよう、連続値をとるMFEV系列と、そうではないRameyのショック系列を調整しました。対応するMFEV値の絶対値が標準偏差1未満の場合はゼロ、それ以外の場合はMFEV値とする系列を作成しました。系列は1948年第1四半期に始まり、2007年第4四半期に終わります。実線で示した系列は、加工前のRamey(2011)のニュース系列です。
Rameyのニュース系列と私たちが作成した系列が一致するのは、1950年第2四半期、1961年第2四半期、1961年第4四半期、1963年第3四半期、1977年第3四半期、1980年第2四半期、1989年第4四半期、2002年第1四半期の8時点だけです。これらの出来事についても、推定されたショックの大きさは大きく異なります。32件では、Ramey(2011)がニュースショックを特定した一方、MFEV手法では捉えられませんでした。また24件では、Rameyのショックがゼロである一方、私たちは国防関連ニュースショックを特定しました。
この不一致の一部は、ショックの発生時期の違いによるものです。5件では、MFEV手法による国防関連ニュースショックが、Rameyのショックより数四半期早く発生しています。例えば、Ramey(2011)は、ロナルド・レーガンが1981年2月19日に軍事予算を24.1%増やす計画を発表した1981年第1四半期に、国防関連ニュースショックを特定しています。一方、MFEV手法では、レーガンが当選し、1980年の選挙における共和党綱領に基づいて軍事支出の増加が予想されていた1980年第4四半期にショックを特定しています。
同様に、イラクとクウェートの緊張が高まり、イラク軍がクウェートとの国境で準備を始めた1990年第1四半期に、私たちはニュースショックを特定しました。一方、Ramey(2011)は、クウェート防衛のための米国介入を報じる新聞記事に基づき、1990年第4四半期にショックを特定しています。
こうした食い違いは、2つのショック系列に含まれる情報が異なることを示しています。私たちが特定するMFEVショックには、2つの要素があると考えられます。1つはRameyのニュースと密接に関係し、国防支出の将来の変化について公に入手可能だった情報に対応する要素です。もう1つはその情報とは関係なく、国防支出の予測誤差分散分解を利用してMFEV手法が抽出する要素です。Rameyのニュースが実際に実施されたかどうかは、必ずしも明らかではありません。
これに対し、MFEVのニュースショックは、その構成上、実施に至った国防関連ニュースに結び付いています。しかし、それらが公に知られていたかどうかは、あまり明確ではありません。ニュースで報じられていたもののRameyが捉えられなかったのか、あるいは国防支出の将来の変化を予測するうえで重要ではないと判断されたのかもしれません。
重要なのは、私たちが特定した国防関連ニュースショックが、大手米国軍需企業の超過収益率を発生直後に高めることです。したがって、Rameyの手法によれば、金正恩による最近の挑発と、それに対するトランプ氏の対応は、米国の国防支出が今後増えるというニュースと見なせる可能性があります。また、私たちの手法では、そのニュースに米国軍需企業の収益率の上昇が伴えば、「実質的な」国防関連ニュースとなる可能性があります。その場合、北朝鮮が執拗かつ迅速にミサイル発射実験を続けることで、私たちの分析によれば、逆説的に米国経済が押し上げられる可能性があります。
政府支出の将来に対する人々の期待に影響を及ぼす政策変更を発表する際、政策当局者は慎重であるべきだと結論づけます。逆に言えば、予算上その他の制約がある場合、政策当局者は景気循環に対応する手段として政策発表を活用できます。
参考文献
Ben Zeev, N and E Pappa(2017)「Chronicle of a War Foretold: The Macroeconomic Effects of Anticipated Defence Spending Shocks」、『Economic Journal』127巻、1568–97頁。
Ramey, V A(2011)「Identifying Government Spending Shocks: It’s All in the Timing」、『Quarterly Journal of Economics』126巻1号、1–50頁。




