ロンドン発――金融市場と世界経済にとって、2017年はかなり好調な年となった。
2016年後半を席巻した2017年をめぐる主な懸念――トランプ大統領誕生を受けた市場の暴落、ブレグジットが引き起こす英国の景気後退、イタリアの銀行システム崩壊に続くユーロ圏の崩壊――はいずれも現実にはならなかった。
今年の経済を振り返ると、概ね成長が続き、株価が上昇した一年だった。
とはいえ、2017年が退屈で、何事もなかったというわけではない。主な話題をいくつか挙げれば、米連邦準備制度理事会(FRB)は金融引き締めサイクルを継続し、イングランド銀行は10年以上ぶりに利上げを実施し、さらにビットコインが止めようのない急騰を見せた。
市場で何が起きているかを示すには、チャートが最も効果的な場合が多い。チャートを使えば、極めて難解な概念も簡潔に説明でき、多くの場合、言葉よりもはるかに明確な全体像を描ける。
そこで年末を迎えるにあたり、Business Insiderは、2017年の世界経済で何が起きたかを示すと考えるチャートを選び、まとめることにした。一年を振り返ってみよう。
イングランド銀行が利上げ
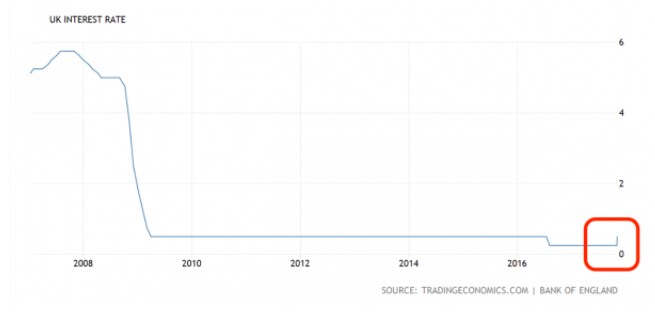
イングランド銀行(BoE)は、世界金融危機が英国経済にもたらした衝撃に対処するため、2007~2009年に大幅な利下げを行った。その後、7年以上にわたって金利を据え置いた。2009年から2016年8月まで、政策金利は0.5%のままだった。
その後、6月のブレグジット投票直後の経済を下支えすることを狙った8月の緊急利下げで、政策金利は0.25%に引き下げられた。
その利下げから1年余りが経ち、同行は、10年以上ぶりとなる利上げに踏み切った。大幅な引き上げではなく、政策金利を0.5%に戻したにすぎないが、これは重要な一歩だった。
特に重要なのは、英国経済がブレグジットに直面してもおおむね堅調さを保てば、今後さらに利上げを検討するとの強い姿勢を金融政策委員会が示したことだ。
しかし、BoEによる10年ぶりの利上げは金融政策正常化への一歩ではあるものの、同行が進むべき道のりはまだ非常に長い。危機前の水準に金利が戻るまでには、数年かかる可能性が高く、そもそも戻らないかもしれない。
ビットコインが爆騰
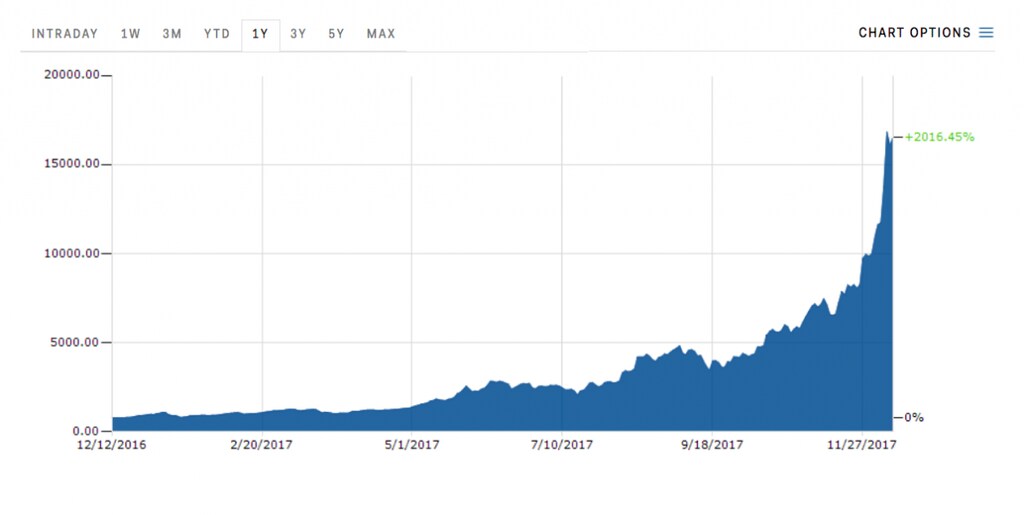
今年最大の金融ニュースは、ビットコインの急騰かもしれない。暗号資産は2009年から存在しているが、2017年は本格的に主流へと広がった年となった。
1月1日、ビットコインは1枚908ドルで取引されていた。それから12カ月も経たないうちに、世界中の投資家がこの資産に投機的に資金を注ぎ込み、ビットコイン1枚の価格は今や1万6,000ドルを超えている。
ビットコインを無意味で価値がないとみなす人が多い伝統的な金融機関や市場関係者と、暗号資産やその基盤となるブロックチェーン技術が世界経済の仕組みを永遠に変えると考える人々との間に、大きな溝が生まれている。
12月、ビットコインが主流になったことは、Cboe取引所がビットコイン先物の取り扱いを開始し、投資家が通貨の将来の値動きに賭けられるようになったことで裏付けられた。
上場投資信託(ETF)が急成長
上場投資信託(ETF)は、個別投資を頻繁に売買して特定の指数を上回る成績を目指すアクティブ運用ではなく、指数に連動するパッシブ運用のファンドだ。
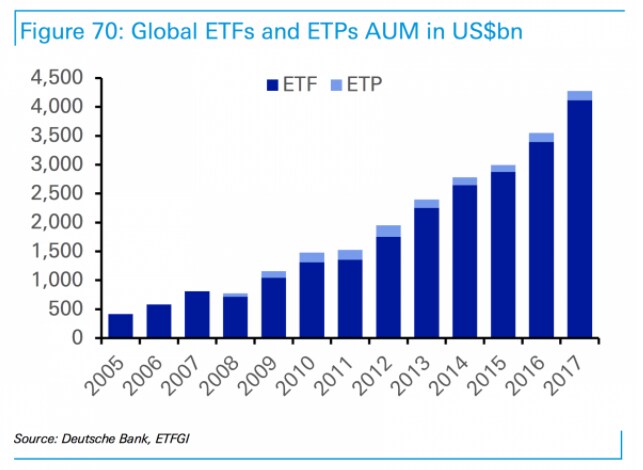
2017年には、想定し得るほぼすべての資産クラスにETFが存在し、投資会社はドイツ国債から金まで、あらゆるものを対象とするETFを販売している。市場全体の規模は今や4兆ドルを超える。
ここ数年、投資家はこうした商品に資金を注ぎ込んできた。相場が好調なとき、ETFは原資産への単純な投資や、ETFより手数料がかなり高くなりがちなアクティブ運用ファンドへの投資よりも、大きなリターンをもたらす可能性があるためだ。
2008年以降、世界のETF市場の規模は5倍に膨らみ、今年初めには、ドイツ銀行の著名ストラテジスト、ジム・リード氏とチームが「驚異的」と評した。
ブレグジット後、銀行はロンドン金融街からの人員移転に備える
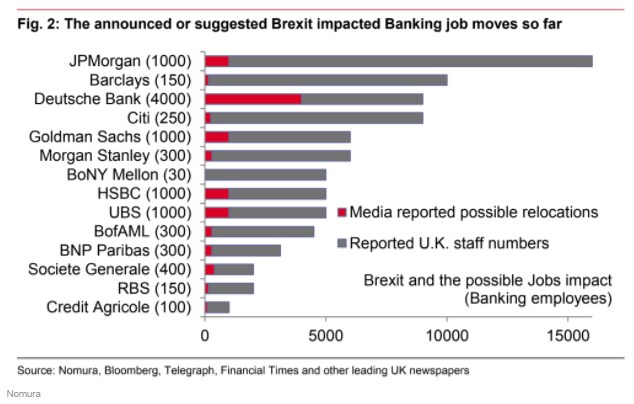
2017年は、欧州金融の中心地としてのシティ・オブ・ロンドンが勢いを失った年として記憶されるかもしれない。
ブレグジットが迫るなか、大手金融機関は、英国が2019年3月に欧州連合(EU)を離脱した後に、ロンドンや英国各地から人員を移す計画を立てている。
人員移転に関する発表は2016年後半から予告されていたが、銀行が実際に動き始めたのは2017年だ。
大手金融機関の多くがEU域内に新拠点を設ける計画を明らかにし、ゴールドマン・サックスはフランクフルトで大規模なオフィスを賃借し、 シティはルクセンブルクにプライベートバンキングの拠点を開設し、また、日本最大の銀行である三菱UFJフィナンシャル・グループは、ブレグジット後のEU本部をアムステルダムに置くことを決めた。
上のチャートは、ブレグジットによって生じる可能性のある雇用移転の規模を示している。英国が単一市場へのアクセスを失い、それに伴って金融サービスのパスポート権も失うためだ。
UBSが示す、次の金融危機で中央銀行が直面する難題
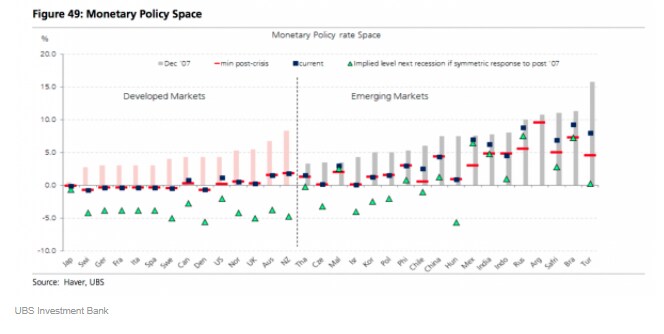
上の印象的なチャートは、新たな金融危機に対処するため、世界の中央銀行がどこまで大幅に利下げしなければならないかを示している。緑の三角形は、次の危機が差し迫って起きた場合に必要となる金利水準を表す。
同行は「2018~2019年世界経済見通し」で、223ページに及ぶ大部の報告書のなかで、危機から10年が経った今も世界の金利は非常に低く、次の大規模な世界経済の調整が起きれば、中央銀行は景気刺激策を講じる手段を慌てて探すことになる可能性があると論じた。
上のチャートを示しながら、同行のエコノミストは、世界の中央銀行が2007~2008年の危機と同じほど強力な対応を迫られれば、金利をマイナス5%まで引き下げざるを得ないと指摘する。これは、まったく前例のない事態だ。
「今の懸念の一つは、景気循環の回復局面がかなり成熟しており、多くの人が『次の景気後退はいつ来るのか』と尋ねていることです」と、UBSの経済調査部門グローバル責任者、アーレンド・カプテイン氏は先月の説明会で述べた。
「もし今日、景気後退が起きれば、政策余地が事実上ないため、私たちは苦境に陥るでしょう」と同氏は続けた。
株式市場では低ボラティリティが一年を特徴づける
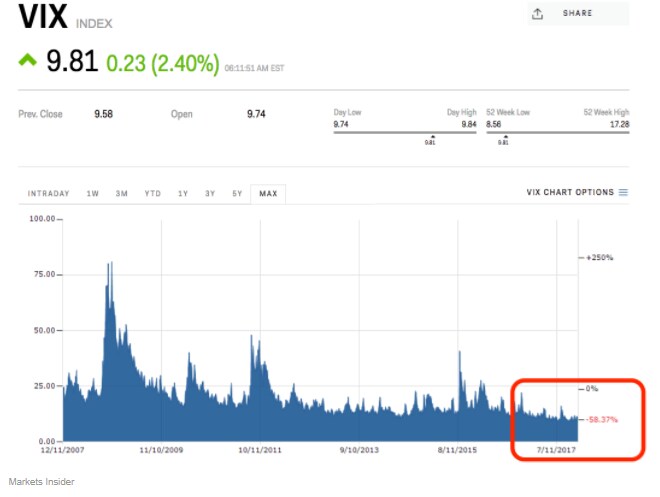
2017年の世界の株式市場、特に米国市場をめぐる最大のニュースの一つは、ボラティリティが驚くほど低かったことだ。「恐怖指数」として知られることも多いVIXは、ボラティリティがほぼ見られないなか、年の大半を記録的な低水準近くで推移した。
2017年には、米国と北朝鮮の地政学的緊張が高まり、トランプ米大統領の政策方針への懸念が広がったうえ、年初にはフランスで極右のマリーヌ・ルペン氏が大統領に選出される可能性も懸念されていた。それだけに、これは特に意外だった。
そこにブレグジットも加われば、本来ボラティリティは実際よりかなり高くなるはずだ。そのため、市場関係者のなかにはVIXは「壊れている」と推測する人もいる。
ブレグジットで英国のインフレ率は5年ぶりの高水準に
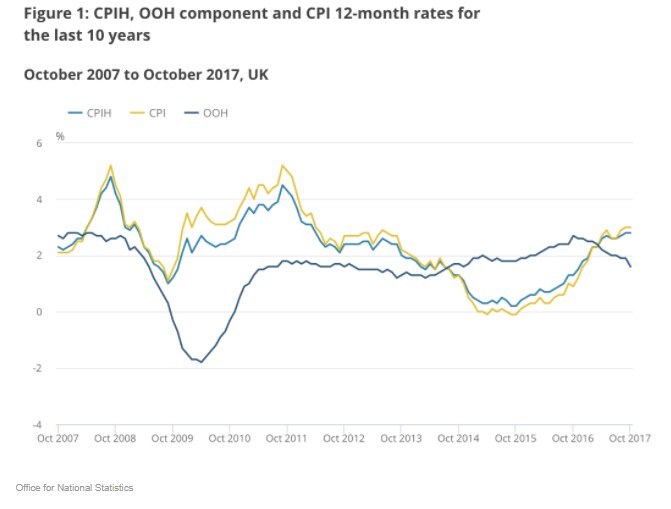
2017年、英国ではインフレが猛威を振るって戻ってきた。ブレグジット投票以降のポンド安が、一般の英国民が日々購入する商品やサービスの価格に波及したためだ。
11月のインフレ率は3.1%に上昇し、6年ぶりの高水準に迫った。
英国経済へのインフレの影響は、実質賃金の伸びが物価の上昇より遅いという事実によってさらに深刻になっている。つまり、英国民の平均的な人々は、実際に使えるお金が減っている。
ロンドンの住宅市場が冷え込む
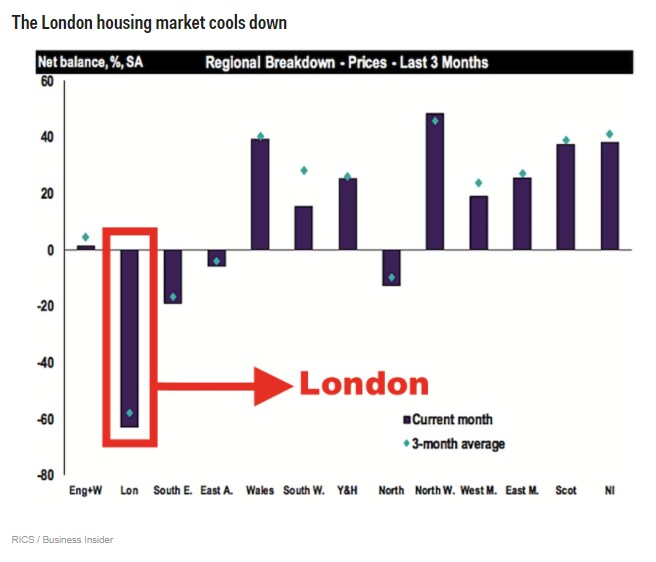
ここ数年、ロンドンの不動産市場は異常なほど過熱し、資金が首都に流れ込むなかで価格が急上昇した一方、手頃な価格の住宅供給は低迷したままだった。
2017年にはその傾向が反転し、首都各地で価格下落が広く報告されている。
王立公認不動産鑑定士協会(RICS)による上のチャートは、ロンドンの価格下落が他の地域に比べていかに顕著かを示している。
ロンドンの減速を招いているのは、首都の不動産価格の高騰、ブレグジット交渉の進展の遅れ、そしてイングランド銀行による追加利上げへの懸念だ。追加利上げは住宅ローンの負担を押し上げる。
世界の企業価値が80兆ドルを突破
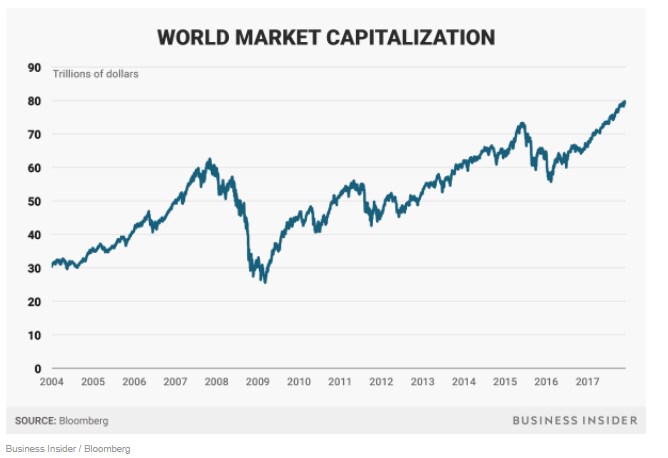
同僚のジム・エドワーズが取り上げたこのチャートは、「世界中のすべての国にあるすべての企業の全株式の価値を計算すれば、理論上、地球全体の時価総額が得られることを示している。ここ数カ月だけで時価総額の合計は急増して80兆ドルに達し、世界全体で着実に100兆ドルへ向かっている」。
「この上昇で懸念されるのは」とエドワーズ氏は11月に記している。「2017年を通じて、成長が途切れることなく続いた最後の局面だ。これまで世界の時価総額は他の株価指数と同じように見えていた。小幅な上昇を重ね、2008年の世界金融危機前後には大きく下落し、その後は健全な回復を遂げていた」。
株価が史上最高値を更新(何度も、何度も)
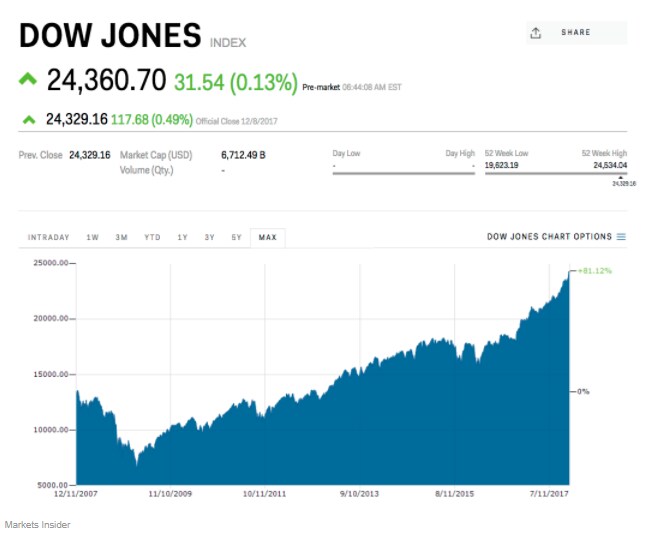
1月に2万ポイントに達した後、ダウ工業株30種平均は上昇を続け、12月初旬には2万5,000ポイントに迫った。
米国株は年間を通じて上昇を続けた。米国経済の力強い拡大と企業業績の改善が相まって、株価評価を押し上げた。
「新記録はすべて企業業績のおかげです。それ以上、複雑に考える必要はありません。長期的に見れば、市場の方向性を決めてきたのは企業業績です。金利やその他の要因より、はるかに大きな影響があります。
「約1年前、企業業績は完全に停滞していました。しかし、予想成長率は大幅に改善しており、これはすべて経済に結びついています」と、スティーフェル・ニコラウスで1,800億ドルの運用監督に携わる市場ストラテジスト兼ポートフォリオマネジャーのケビン・キャロン氏は、10月にBIのジョー・チオリ氏に語った。
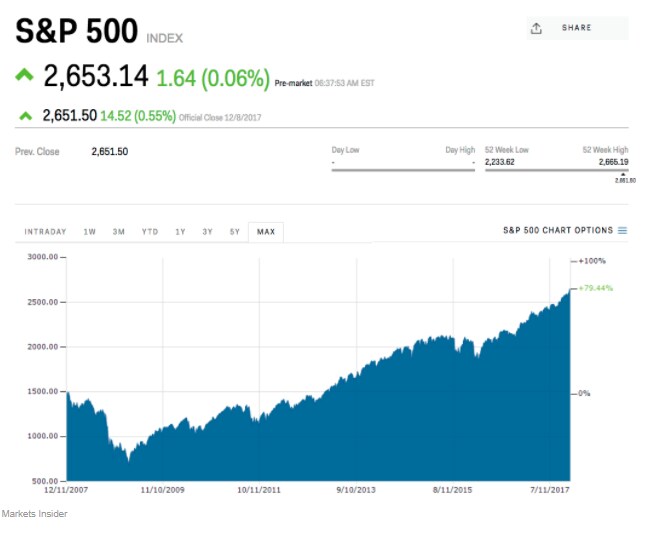
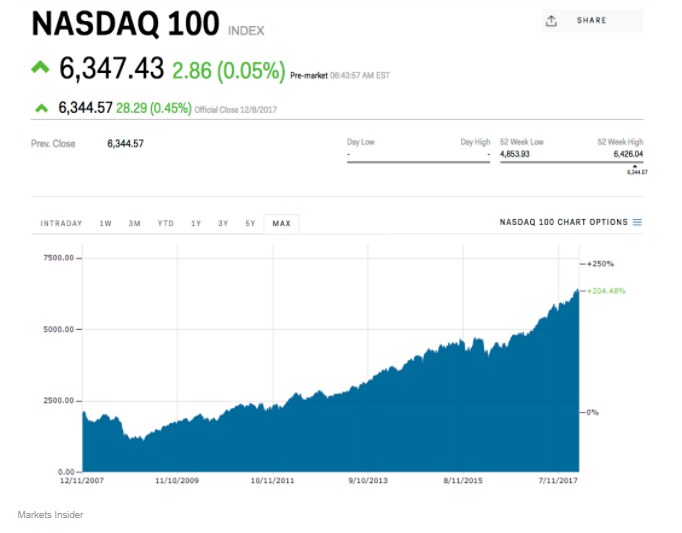
ダウ平均に並ぶ主要指数であるS&P 500とナスダックもこれに続き、下のチャートが示すように、年間を通じて次々と最高値を更新した。
利回り曲線は平坦化が続く――先行きの波乱を示唆する可能性も
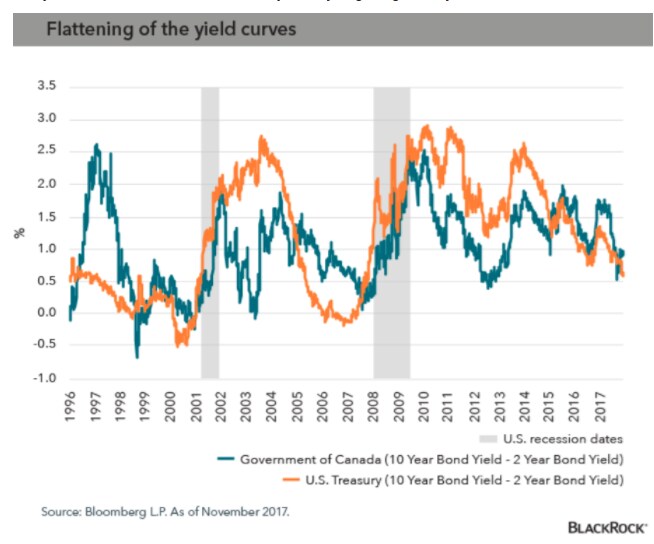
2017年、世界市場をかなりよく反映する指標とみなされることの多い米国債の利回り曲線は、さらに平坦化した。
最も基本的には、利回り曲線の平坦化とは、長期債と短期債の利回りの差が縮まることを意味する。通常、短期債の利回りは長期債より低い。投資家が負うリスクの期間が短いためだ。つまり、10年間より1年間のほうが、問題が起きる可能性は低い。
利回り曲線の平坦化は、結局のところ成長鈍化の指標にほかならず、良い兆候ではない。ブラックロックのオーブリー・ブラセオ氏は、今週のブログ記事で次のように説明した。
「債券投資の基礎が教えるのは、これが経済成長の鈍化を予告するということです。さらに懸念されるのは、2年債と10年債の利回り差がゼロ以下になった場合(利回り曲線の逆転)で、一般に景気後退が差し迫っている決定的な兆候とみなされます」。
中国の膨れ上がる債務に、人々の懸念が強まる
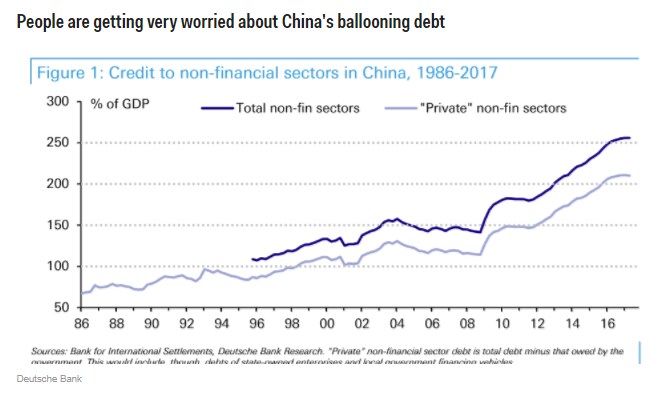
中国の急成長を支えてきたのは、主として巨額の債務を積み上げることだった。その債務は持続不可能になり始めていると考える人もいる。
膨れ上がる債務と、成長を支えるための信用への依存は、世界経済の金融安定にとって大きな脅威であり、次の危機の引き金となる可能性もある。これは12月の国際通貨基金(IMF)の報告書による。
「信用の伸びはGDPの伸びを上回り、信用の過剰な積み上がりを招いている。信用の対GDP比率は現在、長期トレンドを約25%上回っており、国際基準で見ても非常に高く、金融危機の可能性が高いことを示している」。
今週初め、ドイツ銀行は、中国が現在、他の主要な世界経済国のいずれと比べても、金融危機に陥る確率がほぼ2倍に達していると指摘した。
プロビデント・フィナンシャル、わずか半日で企業価値の4分の3を失う

英国の訪問販売型融資会社、プロビデント・フィナンシャルの株価は、役員の相次ぐ退任、利益警告、金融行動監視機構による2件の調査を受け、2017年に70%超下落した。
プロビデントは、通常なら従来型の金融機関から融資を断られるサブプライム層の借り手に、訪問型ローンを提供している。また、テレビ広告を展開するオンライン融資会社サツマも傘下に持つ。しかし、同社が自営業の代理人をフルタイムの「カスタマー・エクスペリエンス・マネジャー」に切り替えた後、今年は業績が悪化した。
この変更後、債権回収率は90%から57%に急落した。
さらに、FCAが同グループの自動車・バン向け融資事業、マネーバーンを調査していると発表され、プロビデントは一段と苦境に陥った。規制当局は、適切な返済能力審査が行われたか、また経済的に困窮する顧客が公正に扱われているかを確認している。




