とりわけ経済においては、期待がすべてを左右する。
だからこそ、経済の進展を測るいくつかの基本的な指標で進歩が明らかに乏しく、とりわけ危機前の期待に照らすとその傾向が際立つことから、多くの米国人は、景気回復によって自分たちがどれほど恩恵を受けたのか疑問を抱いている。
ワシントンに拠点を置くリベラル系シンクタンク、ルーズベルト研究所の新たな報告書は、「2009年以降の景気回復は、ある意味で統計上の幻想である」ことを示す複数の側面を取り上げている。
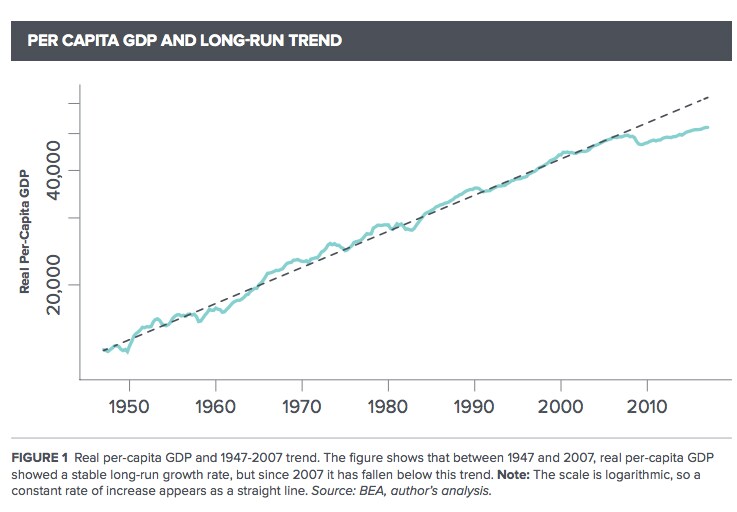
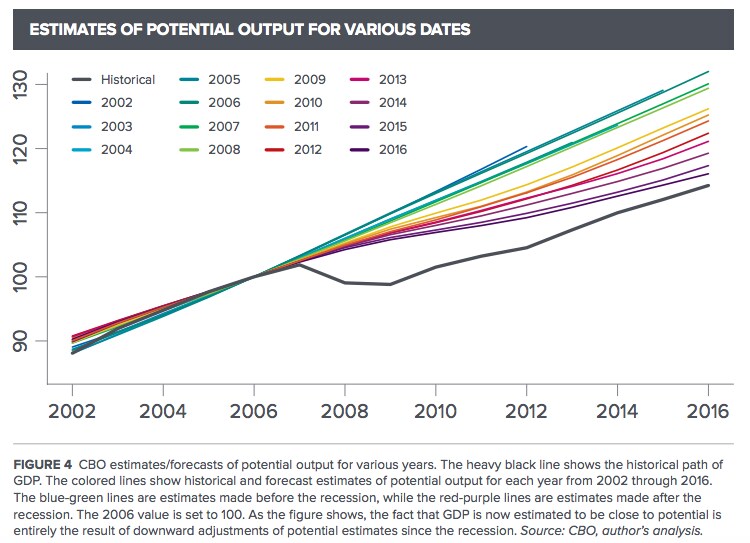
この調査によると、国全体の経済生産高は、すなわち国内総生産(GDP)は「景気後退前のトレンドを約15%下回ったままで、その差は景気後退の底にあった時よりも大きい」。下の最初のグラフはこの遅れを示し、2つ目のグラフは、危機が将来への期待をどれほど大きく損なったのかを明らかにしている。
ここ数カ月の力強い雇用増加により、失業率は歴史的な低水準である4.3%まで低下した。しかし、この低下に所得や消費者物価の上昇は伴っていない。こうした上昇は一般に、持続可能な景気拡大と結び付けられる。一部の米連邦準備制度理事会(FRB)当局者は、この傾向を不可解だと受け止めている一方、多くの労働経済学者は、不完全就業や長期失業の高水準など、労働市場の根本的な弱さが所得の重しになっていると指摘する。
報告書によると、利益が増える一方で賃金が伸び悩んだ結果、米国の国民所得に占める賃金の割合は、過去15年間で63%から57%に低下した。
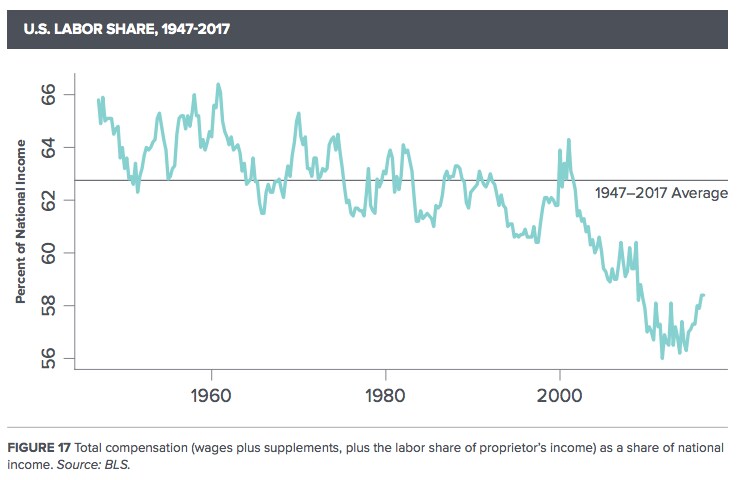
「中央銀行が『過度な』賃金上昇の時期を認めないなら、賃金シェアが上昇することは決してない」と、報告書を執筆したJ・W・メイソンは書いている。「賃金シェアの上昇には、長期的なマクロ経済の安定と両立する水準を超えて賃金が上昇する時期が必ず必要だ」
言い換えれば、FRB当局者が賃金上昇の兆しが見えた時点で金融引き締めに動けば、拡大してきた不均衡、なかでも深刻な所得格差を解消する機会は決して訪れない。7月の平均時給の前年比上昇率はわずか2.5%で、特筆するほどではなく、過去10年以上にわたって失われた水準を取り戻し始めるには、到底足りない。
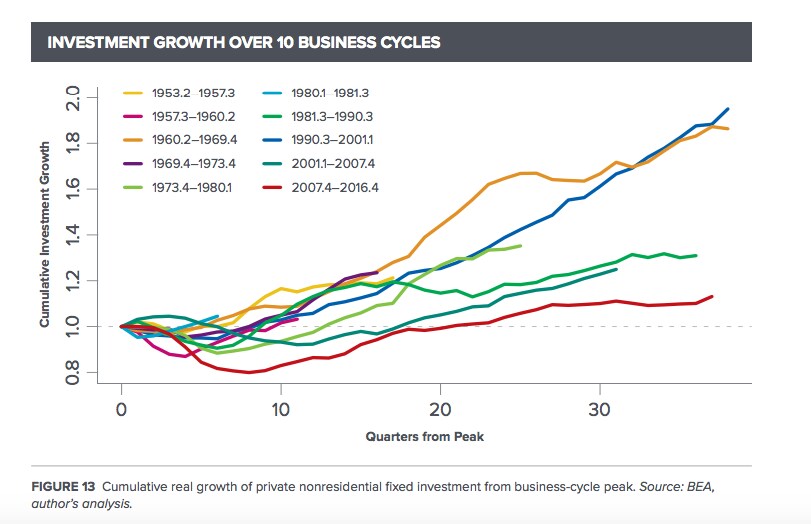
長期的な経済成長の鍵となる企業投資も、現在まで8年間続く景気拡大の間、低迷してきた。
「現在の景気循環における投資の弱さには、前例がない。ほぼ10年が経過した今も、実質投資支出は2007年のピークを10%も上回っていない」とメイソンは記している。
「GDP成長率の低迷と比べても遅く、歴史的な基準から見れば極めて低い。この長さに達した過去3回の[経済]循環では、実質投資支出は30%から80%増加していた。より短い景気循環でも、投資の伸びは大幅に大きかった」
最後にメイソンは、経済が過熱してインフレを引き起こすリスクがあるかどうかを検討している。中央銀行当局者は、金利引き上げを正当化する理由としてインフレを挙げている。FRBは2015年12月以降、金利を3回引き上げ、1%から1.25%の範囲に設定した。
「むしろ、個別のデータ系列のいずれかに近視眼的に注目すれば、供給制約が差し迫っているという見方を裏付けるかもしれない。しかし、経済全体の動きは、需要が落ち込んだ状況、すなわち長期化した景気後退と、はるかによく一致していると私たちは論じる」と報告書は結論付けている。
「全体像を見ても、従来の意味での景気過熱がどのような実害をもたらすのかは明らかでない。インフレ率の上昇、金利の上昇、賃金シェアの上昇など、景気過熱に伴う明白なコストの大半は、現在の状況では望ましいものだろう」




