米国では、あらゆる人種の女性が同じ仕事をしても男性ほどの賃金を得られていないが、黒人女性の経済的格差はとりわけ深刻だ。問題は所得だけではない。黒人女性の手取りは、白人男性が稼ぐ1ドルにつき63セント(白人女性は75セント)だが、資産にも格差がある。新たな報告書は黒人女性と白人女性の世帯資産を比較し、黒人女性が男性だけでなく白人女性と比べても、資産面で大きな格差に直面していることを示している。
デューク大学のKhaing Zaw、Anne Price、William Darity, Jr.によるこの報告書は、女性が家計を支える役割を担うことが増え、労働力から完全に離れる男性も増えている時代に重要な意味を持つ。共著者の指摘によれば、黒人女性は他のどの集団よりも大学進学率の伸びが高いにもかかわらず、より大きな障壁に直面している。共著者には、Insight Center for Community Economic DevelopmentのJhumpa Bhattacharyaと、The New School of Social ResearchのDarrick Hamiltonも名を連ねる。
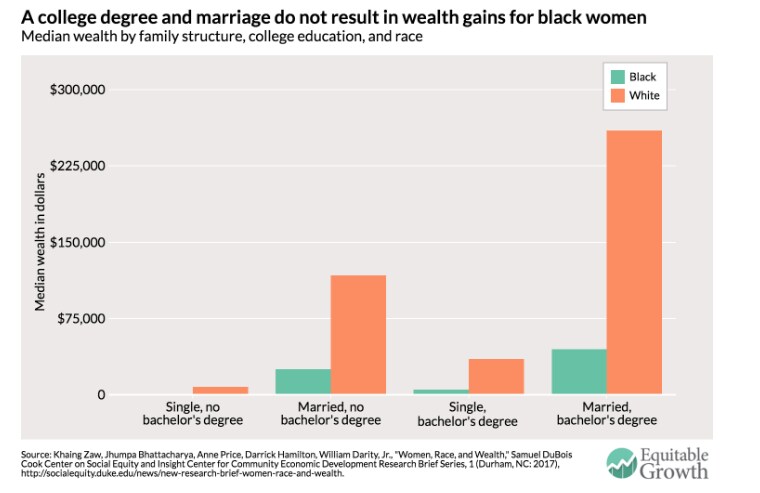
報告書の著者らは、黒人女性と白人女性の世帯資産の傾向を調べ、女性の資産形成に影響すると従来考えられてきた学歴と婚姻状況別に結果を分析した。その結果、結婚や教育は白人女性の資産を大きく増やす一方、既婚または高学歴の黒人女性の増加はわずかであり、未婚で教育を受けていない女性と比べると資産格差はさらに広がることが分かった。(図1参照)
図1
資産とは、銀行預金、株式、債券、不動産などの保有資産総額から、住宅ローン、自動車ローン、クレジットカード債務、学生ローンなどの負債を差し引いた額を指す。そのため、高収入の仕事に就いていても、学生ローンや住宅ローンを返済中の若い女性が、必ずしも経済的に困窮しているとは限らない。将来、高いリターンが見込めるものに投資しているとも言える。しかし、5人の研究者が年齢別に結果を分析したところ、こうした投資の返済を終えている可能性が高い高齢女性の間でも、資産格差は続いていた。(図2参照)
図2
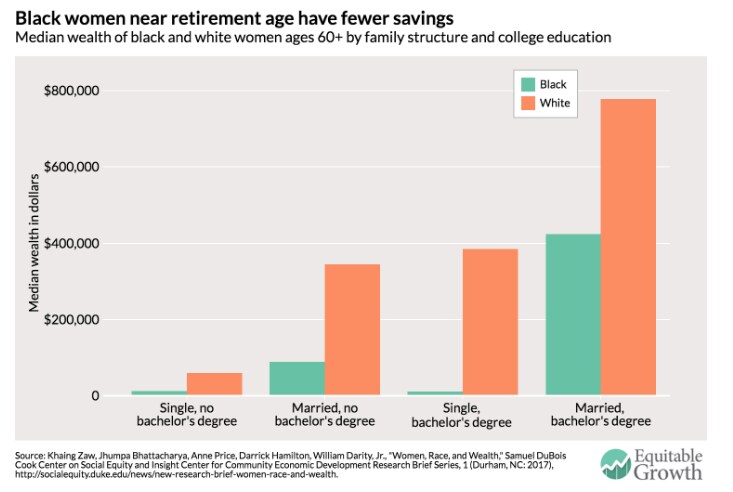
大学を卒業した60歳以上の未婚の黒人女性の資産中央値は1万ドルであるのに対し、白人女性は38万4,400ドルに達し、黒人女性の中央値の約35倍だった。既婚で大学を卒業した黒人女性の資産はより大きく増えるものの、同じ属性の白人女性が蓄えた額の半分にとどまる。雇用主が従来型の年金から個人退職年金制度へ急速に移行する時代に、黒人女性が十分に貯蓄できない状況に置かれてきたことは、大きな問題だ。
米国では、所得格差と同じくらい、あるいはそれ以上に資産格差が重要だと考えられる理由の一つがここにある。所得は日々や毎月の必需品の支払いに使われる一方、資産の蓄積によって個人や家族は長期的な経済的安定を得られる。資産があれば、住宅を購入し、事業を始め、将来を見据えた投資を行うことができる。失業や病気の際の備えにもなる。家族の資産は、直接の譲渡だけでなく、大学の学費負担などを通じて、次の世代にも受け継がれる。
人種間の資産格差の直接の原因として、複数の差別的な政策が挙げられる。その端緒はニューディール政策にあり、その後も、復員軍人援護法、住宅ローン利子の税控除やその他の不動産税控除、さらに高等教育、労働市場、住宅政策に根付いた差別へと引き継がれてきた。これらは白人の米国中流階級の形成を後押しする一方、他の人種・民族集団を取り残した。2007~2009年の大不況は格差をさらに深めた。同じ信用スコアの白人よりも、黒人やヒスパニック系の人々がサブプライムローンを組まされる割合がはるかに高く、崩壊の打撃も大きく受けた。
人種間の資産格差を解消する単一の方法はないが、まずは住宅ローン信用制度の抜本的な見直し、失業と大量投獄への対策、差別的な住宅政策の撤廃に取り組むことができる。明らかなのは、市場の力や個人の努力だけでは、何十年にもわたる差別的政策と法の平等な執行の欠如によって築かれた障壁を乗り越えられないということだ。




