国際関与のリスクがかつてないほど明らかになっている今、中国は、経済を世界に開放し続けるべきか、また、どの程度まで続けるべきかという重要な問いに直面しています。2040年までに、経済価値では22~37兆ドル、つまり世界GDPの15~26%が危機に瀕する可能性があります。
40年近くに及ぶ経済改革の中で、中国は世界に開放することで非常に大きな恩恵を得てきました。世界経済への統合は、市場メカニズムへの歴史的な転換という国の大きな流れを支える要素にすぎないものの、可能にし、数百万人の中国国民が貧困から脱却する一方で、購買力平価で見た場合に中国を世界最大の経済大国へと押し上げました。そして、こうした関与の潜在力は まだ枯渇しておらず、当社の新たな調査が示しています。
例えば、中国は世界の商品貿易の11%を占めている一方で、サービス貿易では世界の6%にとどまっています。さらに、中国の銀行、証券、債券市場はいずれも規模で世界トップ3に入っている一方、外国勢が その価値に占める割合は6%未満です。また、中国には110社のグローバル・フォーチュン500企業がありますが、その収益の5分の1未満が海外で得られており、S&P500企業の44%と比べると低い水準です。
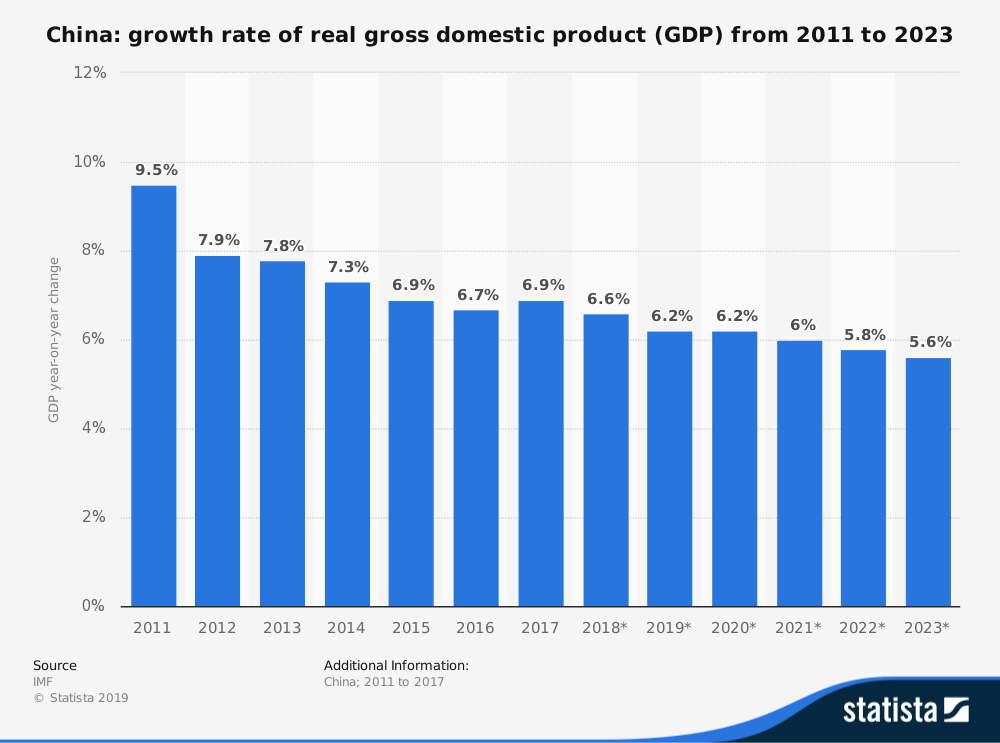
今日の貿易摩擦以前から、中国と世界の関係は変化しつつありました。貿易、技術、資本の観点から見た中国の世界への相対的な依存度は2007年にピークに達し、それ以降は低下を続けており、2000年から2017年にかけて全体として低下しています。これは部分的には、中国が国内消費を重視するようになったことを反映しており、この傾向は世界金融危機で海外からの対中輸出需要が急減した後に加速しました。
一方で、同じ期間に世界の中国への依存度は高まっており、市場、供給者、資本の提供者としての中国の重要性が増していることが浮き彫りになっています。この乖離は、米国との貿易摩擦を引き起こしている不均衡な力学を反映していると考えられます。中国の影響の規模そのものも要因となっている可能性があります。世界との経済的な結びつきの強化は、中国がグローバルなプレーヤーからベストプラクティスを学び、コスト競争力のある製品を提供したことで、中国の成長を後押ししてきました。しかし、特に製造業の雇用という形で、中国と先進国の双方で損失も生じています。
いずれにせよ、中国と世界は相互の関与の方向性について重要な問いに直面しています。当社のシミュレーションによれば、2040年までに、経済価値では22~37兆ドル、つまり世界GDPの15~26%が危機に瀕する可能性があります。これらの推計は、特定の一連の条件と前提に基づくシミュレーションの結果であり、予測として受け取られるべきではないことに留意されたいです。例えば、シナリオについては、さまざまな要因が経済の全要素生産性にどのように影響し得るかについて前提を置いています。当社の分析は、中国のサービス部門で生じ得る自由化の程度、より大きな金融のグローバル化の結果としての資本生産性の向上、そして技術移転による生産性の改善に対して感応的です。このシミュレーションは長期的な影響に焦点を当てています。当社は、現在進行中の貿易や関税に関する議論の結果を予測しようとしているわけではありません。
予測というよりは可能性を示すものではありますが、当社のシミュレーションは、中国と世界にとっての選択が持つ影響について、5つの主要分野に関わる知見を提供します。
1. 輸入先としての成長:中国が国際貿易から後退し、世界が多国間貿易体制の改革に失敗すれば、世界の貿易総量は減少する可能性があります。逆に、中国が前進し、新興国および先進国からの輸出の主要な行き先としての地位を確立することもできます。当社のシミュレーションによれば、現在から2040年までに危機に瀕する総額は3~6兆ドルです。
2. サービスの自由化:中国は、サービス部門に対する現行の規制を維持する可能性があり、その結果として生産性の格差が生じ、vis-à-vis先進経済圏に対して生じる、または、これらの規制を撤廃し、より多くの海外企業を引きつけることで、同部門の成長と世界的な競争力を高める可能性もあります。ここでは、3~5兆ドルが危機に瀕する可能性があります。
3. 金融市場のグローバル化:中国と世界は金融市場を統合でき、それによって投資家の選択肢が広がり、資本配分が改善されます。あるいは、現状を維持することもでき、その場合はより大きな変動性と低い生産性成長のリスクを伴います。当社の推計では、5~8兆ドルの価値が危機に瀕する可能性があります。
4. 地球規模の公共財に関する協力: 気候変動のような地球規模の課題や、インフラのような適切な公共財の提供は、中国と世界の協力にかかっています。協力の度合いが高まるか低下するかによって、約3~6兆ドルの価値が危機に瀕する可能性があり、気候変動の影響は2040年以降にはるかに大きくなる可能性が高いため、さらに大きくなる可能性もあります。
5. 技術とイノベーションの流れ:中国と世界のその他の地域との間で技術(および知識)の流れが増えれば、世界的に競争力があり、生産性を高めるソリューションの開発を後押しするでしょう。一方、流れが減少すれば、世界の生産性を損なうことになります。世界はまた、安全保障上の審査の対象となることが増えている技術の流れを、どの程度促進または抑制するかを決めることもできます。当社のシミュレーションによれば、技術の流れがイノベーションと生産性の成長をどの程度引き出すかによって、8~12兆ドルが危機に瀕する可能性があります。
これらの選択は中国だけのものではなく、世界も決定を下す必要があるという点に留意することが重要です。例えば、紛争解決を強化し、包摂性を高める形で世界の貿易体制を改革するために協力することで、各国は中国(およびその他の国)との貿易拡大による恩恵を広く共有できるようにすることができます。
さらに、中国が金融部門のグローバル化をさらに進める場合、世界は中国からの投資に対して開放的である必要があります。そしてもちろん、すべての国は地球規模の公共財の提供において役割を果たすべきであり、特に気候変動については、各国の能力と問題への寄与に沿って、具体的な目標の達成に取り組む必要があります。最後に、各国は貿易および投資政策が、技術とノウハウの継続的な移転を促すものとなるよう確保すべきです。
中国が世界システムへの統合を継続することで、依然として得られるものは大きいです。問題は、世界の指導者がその結果を実現するために必要な措置を講じるかどうかです。関係するすべての側は、今こそ一息つき、統合をどこでどのように推進するか、そしてその課題のより複雑または論争的な側面にどう対処するかを検討すべきです。




