今年、ワイオミング州ジャクソンホールで開催されたカンザスシティ連邦準備銀行のシンポジウムは、世界有数の中央銀行総裁が集う場だが、主な焦点は明示的な金融政策ではなかった。ジャネット・イエレンFRB議長の冒頭発言は、2008年の世界金融危機後に行われた規制政策の変更を強調した。一方、マリオ・ドラギ欧州中央銀行総裁は昼食会で、ユーロ圏の最近の景気回復を維持するため、欧州で改革を続ける必要性について詳しく述べた。
しかし、経済見通しや中央銀行総裁が取り組む金融市場の状況を左右する主要な力である世界貿易と金融が、議論の中心となった。財・サービス貿易のグローバル化がもたらす影響については、国内の雇用、賃金、格差へのコストが強調された。金融面では、国際的な資本移動と世界的な不均衡が主な焦点だった。
そしてここでは、「物事が変われば変わるほど、変わらないものもある」という古い格言が当てはまる。過去40年の大半にわたり、米国は世界の他の国々から資本を純輸入してきた。
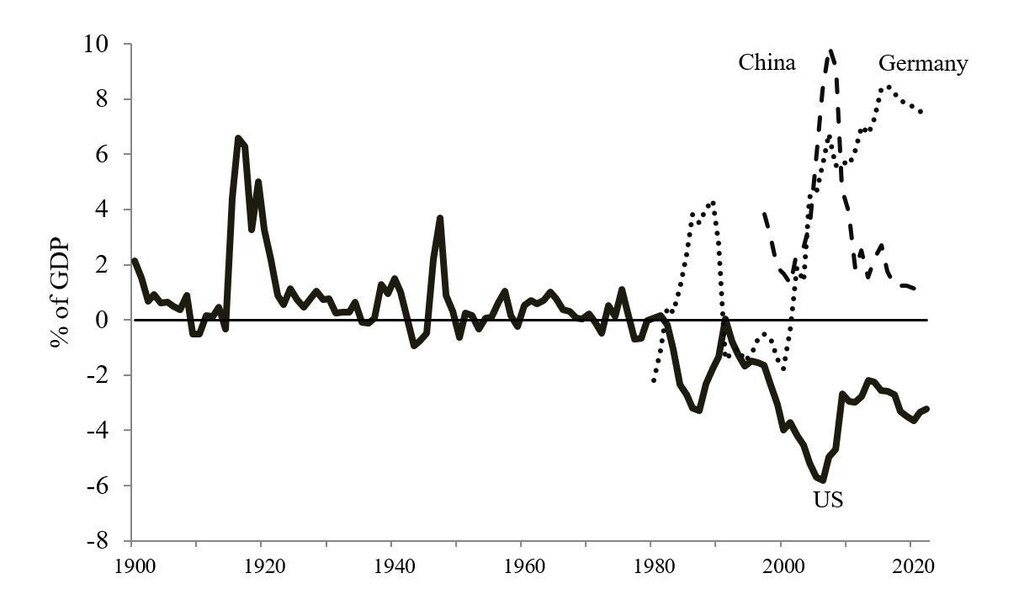
前世紀の初めから1980年代初頭まで、米国が対外経常収支の赤字を記録することはまれだった(図参照)。経常収支は、経済の貯蓄と投資のバランスを表す。貯蓄が投資を上回ると経常黒字となり、その経済は世界の他の国々に資金を貸し出す側になる。第一次世界大戦終結時に世界大国として台頭した米国は、世界の他の国々への資本の純供給国となった。
経常収支の実績と予測(2017~2022年):米国、中国、ドイツ
(GDP比)
1987年、経済学者C・フレッド・バーグステンは、世界的な不均衡が未知の領域へ拡大し始めたと指摘した最初期の一人だった。「戦後の経済システムを創設し、世界の基軸通貨を擁する米国は」と彼は書いた。「人類史上最大の債務国となり、その赤字は少なくとも1990年代まで膨らみ続けるだろう。わずか一世代前には発展途上国と広く見なされていた日本は、はるかに世界最大の債権国となった。そして、海外資産の膨大な積み増しは、予測可能な限り先まで急速に拡大し続けるだろう。」
1986年、日本の経常黒字はGDP比4%を超え、日本銀行が米国債を記録的な水準まで買い増していたことから、日本は急拡大する世界的不均衡の主な原因として名指しされた。日本は米国向け輸出の一部に「自主的」な上限を設け、1985年末のプラザ合意の下で、ドルに対する円の切り上げを後押しした。
しかし、1980年代末には円高が進み、不動産や株式の日本の資産バブルが崩壊し、日本の成長率は急落した。同じ頃、韓国が一時、米国の貿易赤字の主な原因として浮上した。1987~1988年には韓国の経常黒字がGDP比6%を超え、対外貯蓄の増加については為替操作がしばしば指摘された。
同じ批判は中国にも向けられてきた。目覚ましい輸出主導型成長、米国資産の公的機関による記録的な購入、固定(または半固定)為替相場を背景に、中国は今日も世界的不均衡をめぐる議論を支配している。実際、少なくとも一部の期間については、為替操作や不公正な貿易慣行が主要な要因だったとの主張を裏付ける証拠もある。
しかし、中国の経常黒字は、国際通貨基金(IMF)や多くの予測担当者が想定していたより速いペースで縮小している。2006~2008年にGDP比約10%まで上昇した後、対外黒字は現在、1~2%の範囲で推移している。さらに、今年第1四半期にはいくらか鈍化したものの、中国からの民間資本の流出は続いている。
ここでドイツが登場する。中国の経常黒字が縮小する一方、ドイツの黒字は過去最高水準に向けて拡大している(図参照)。こうした黒字は不公正な貿易慣行の副産物だというドナルド・トランプ米大統領の示唆は、まったく説得力に欠ける。ドイツは独自通貨を持たないため、為替操作の恩恵を受けていると示唆するのも無理がある(この文脈ではECBの量的緩和政策が挙げられてきたが)。
規模の大きさからドイツは特に取り上げられるが、大幅な対外黒字を維持している先進国はドイツだけではない。2017年時点で、オーストリア、デンマーク、アイルランド、日本、ルクセンブルク、オランダ、ノルウェー、スウェーデン、スイスは、それぞれのGDPに対して大幅な経常黒字を計上している。他のアジア経済も同様だ。
米国はほぼ二世代にわたり、慢性的な経常赤字を続けてきた。黒字国を非難するのは、もう古びた議論だ。ジャクソンホールでの議論では、黒字国に対し、支出を増やして貯蓄を減らすよう国際的な圧力をかけられるかと、ある参加者が尋ねた。第二次世界大戦終結時、世界的なドル不足が懸念されていた黒字時代の米国に同じ問いが向けられた際には、明確に退けられた。
米国が対外黒字を記録したのは、1980年以降の38年間のうち3年間にすぎない。税制は貯蓄を犠牲にして家計の債務蓄積を促してきたうえ、生産性の大幅な伸び悩みが米国の国際競争力に影響している。イーサン・イルゼツキー、ケネス・ロゴフ、そして私が論じているように、代替手段がないため、世界の主要な準備通貨としてのドルの地位には揺るぎがなく、米国は経常赤字の資金調達を容易に続けられる。しかし、容易にできるからといって、それが良い考えだとは限らない。




