コペンハーゲン発―屋根に雨漏りがないか確かめるには、晴れた日が最適だ。経済政策の担当者にとって、ことわざでいう「晴れた日」が訪れている。専門家が力強い成長を予測する今こそ、次の景気後退への備えができているかを確かめる最良の機会だ。
とりわけ米国について言えば、答えは断固としてノーだ。政策担当者は通常、金利を引き下げ、減税し、失業者や景気後退のほかの犠牲者への給付を増やすことで景気後退に対応する。しかし米国は、経済的・政治的な要因が重なり、通常の対応をとる準備がとりわけできていない。
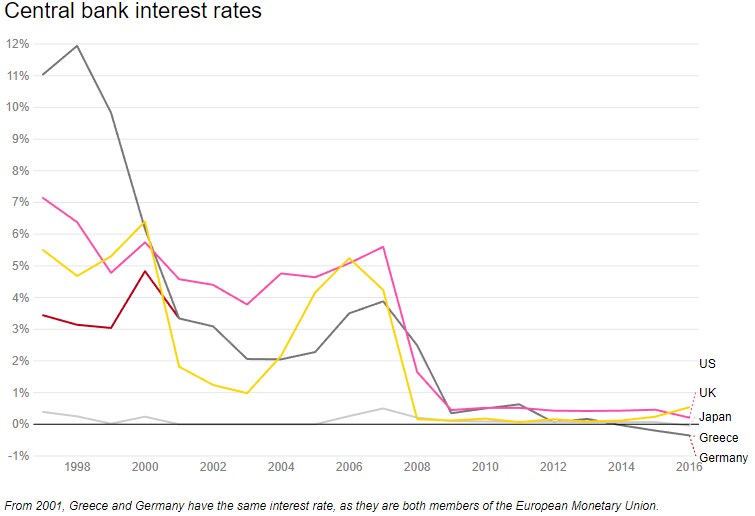
最も明らかなのは、米連邦準備制度理事会(FRB)のフェデラルファンド金利の目標が、なお1.25~1.5%にとどまっていることだ。差し迫った景気後退がなければ、FRBは年末までに3回利上げし、金利を約2%まで引き上げられるかもしれない。それでも政策金利が再びゼロに達する前に、景気後退の兆候に対応して金融を緩和する余地はわずかしか残らない。
過去3回の景気後退では、FRBによる累積利下げ幅は合計で5パーセントポイント近くに達した。今回は、回復が遅く金利の正常化が緩やかにしか進んでいないうえ、金利全般が低下傾向にあるように見えるため、FRBには対応する余地がない。
原則として、FRBは量的緩和を再び実施できる。また、ドナルド・トランプ米大統領がFRB理事会の理事に指名した候補者の少なくとも1人は、マイナス金利という考えを提起した。とはいえ、トランプ氏が任命した理事が3人を占める現在のFRB理事会は、前任の理事会ほど積極的でも革新的でもない可能性が高い。FRBのバランスシートをさらに拡大すれば、米議会から確実に激しい批判を浴びるだろう。
明白な代替策は財政政策だが、議会は最悪のタイミングで減税し、景気刺激策が必要なときに実施する余地をなくした。連邦債務にさらに1.5兆ドルを加えることになれば、景気後退に対処するための追加減税に消極的になるのも無理はない。バークレー校の同僚であるクリスティーナ・ローマーとデービッド・ローマーが示したように、公的債務がすでに高水準にある国では、景気後退を抑える財政政策の効果が弱まり、実施される可能性も低くなる。
次の景気後退で景気を刺激する代わりに、議会の共和党議員は逆効果となる対応をとる可能性が高い。歳入が減り、財政赤字がさらに急速に拡大すると、債務の推移を以前の軌道に戻すため、歳出削減を主張するだろう。
議会共和党はまず、低所得世帯に食料を提供する補足的栄養支援プログラム(SNAP)から手をつける可能性が高い。SNAPはすでに標的にされている。続いて、メディケア、メディケイド、社会保障を削減するだろう。こうした歳出削減の負担は、その日暮らしの消費者にのしかかる。彼らは自らの支出を削減額と同額だけ減らし、総需要を損なうことになる。
州政府も、州税・地方税の控除に対する新たな制限によって予算の縮小を迫られているため、失業給付の期間を短縮し、独自の食料・栄養支援の規模を縮小する方向へさらに進む可能性が高い。
世界情勢も米国に有利には働かない。欧州から日本まで、海外の中央銀行も同様に利下げの余地がほとんどない。ドイツでようやく政権が発足した後も、同国の政策担当者は財政政策の活用に対する従来の消極姿勢を示し続けるだろう。ドイツが財政余地を使わなければ、ユーロ圏のほかの国々にもそうする余地はほとんどない。
それだけではない。2008~2009年の景気縮小を食い止めるのに役立ったような国際協力の余地は、かつての同盟国を敵とみなすトランプ氏の「米国第一」政策によって失われた。他国が次の景気後退への対処で米政府と協力するのは、その判断と意図を信頼できる場合に限られる。そして、米国に最も不足しているものは信頼かもしれない。
2008~2009年、FRBは海外の中央銀行にドルのスワップ枠を供与したが、米国民が苦労して稼いだ資金を「ばらまいている」として議会から批判を浴びた。その後、2009年初めのロンドンG20サミットで、バラク・オバマ大統領の政権は、他国政府の景気刺激策と米国の財政刺激策を調整することを約束した。それから約10年がたった今、トランプ政権が同様の会合に出席することさえ想像しにくい。
景気拡大の期間は、次の景気後退がいつ来るかを確実に予測する指標ではない。景気後退の深さや形も、それを引き起こす出来事次第であり、同じく予測できない。しかし、確かなことが一つある。景気拡大は永遠には続かない。嵐はいずれ必ず訪れ、そのとき私たちは大洪水に対する備えが不十分だろう。




